Veritelia začínajú pri financovaní datacentier šliapať na brzdu. Obavy zo špekulatívnych úverov a z prísnejšej regulácie vyvolávajú otázky o udržateľnosti rozvoja AI.
Masívne investície do infraštruktúry umelej inteligencie čelia prvej vážnej skúške. Banky dnes veriteľom kladú otázku, ktorá by pred rokom znela absurdne: čo ak dátové centrum zostane bez platiaceho nájomcu? Odpoveď na ňu odhalí, či je boom umelej inteligencie hnaný reálnym dopytom alebo len hromadením dlhu, ktorý raz narazí na svoje limity.
Hoci požiadavky na výpočtový výkon naďalej rastú, medzi veľkými investormi a financujúcimi inštitúciami sa začína prejavovať zvýšená opatrnosť. Bežní investori by mali zvážiť, či nadšenie z AI bude stačiť na zhodnotenie kapitálu v predmetnom sektore. Čo si myslia odborníci?
Špekulatívne úvery
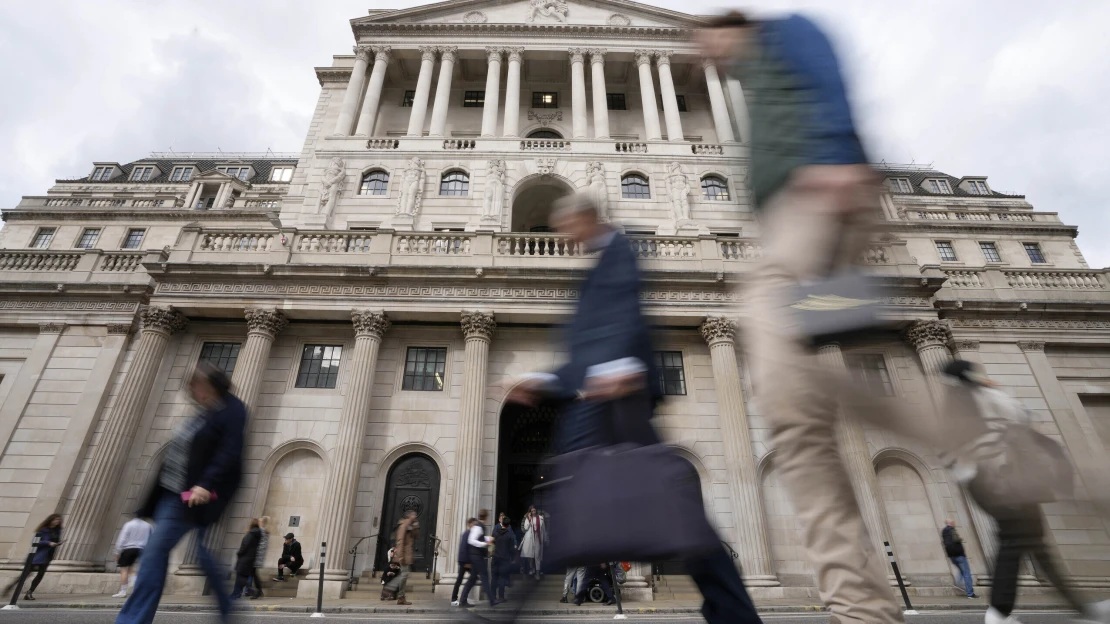
Úvery na projekty, ktorých výstavba sa začína, skôr než nájomca podpíše zmluvu, patria v rámci realitného segmentu k špekulatívnemu financovaniu. Bank of England ich podľa agentúry Bloomberg síce neodmieta, ale veriteľom v poslednom čase začína klásť stále viac otázok.
Regulátor si tak pri rizikových akvizíciách zisťuje, nakoľko sa na ne trh spolieha. Prehodnocovanie úverov pre dátové centrá sa pritom začalo už minulý rok, keď rýchly rast sektora vyvolal obavy zo vzájomnej závislosti firiem.
Výbor banky pre finančnú politiku minulý mesiac upozornil, že „rastúca zadlženosť, neprehľadnosť a niekedy aj ‚kruhové dohody‘, ktoré sa spájajú s investíciami do umelej inteligencie, by mohli skomplikovať hodnotenie rizík a sú spôsobilé zväčšiť straty, ak by očakávania zostali nenaplnené“.
Centrálna banka preto nedávno spustila cielené preverovanie špekulatívnych úverov na projekty dátových centier v Spojenom kráľovstve, ktoré ešte nemajú zazmluvnených nájomcov. Koná tak z obavy, že prudký nárast úverovania poháňaný ošiaľom okolo umelej inteligencie by v prípade prasknutia bubliny mohol ohroziť širšiu finančnú stabilitu.
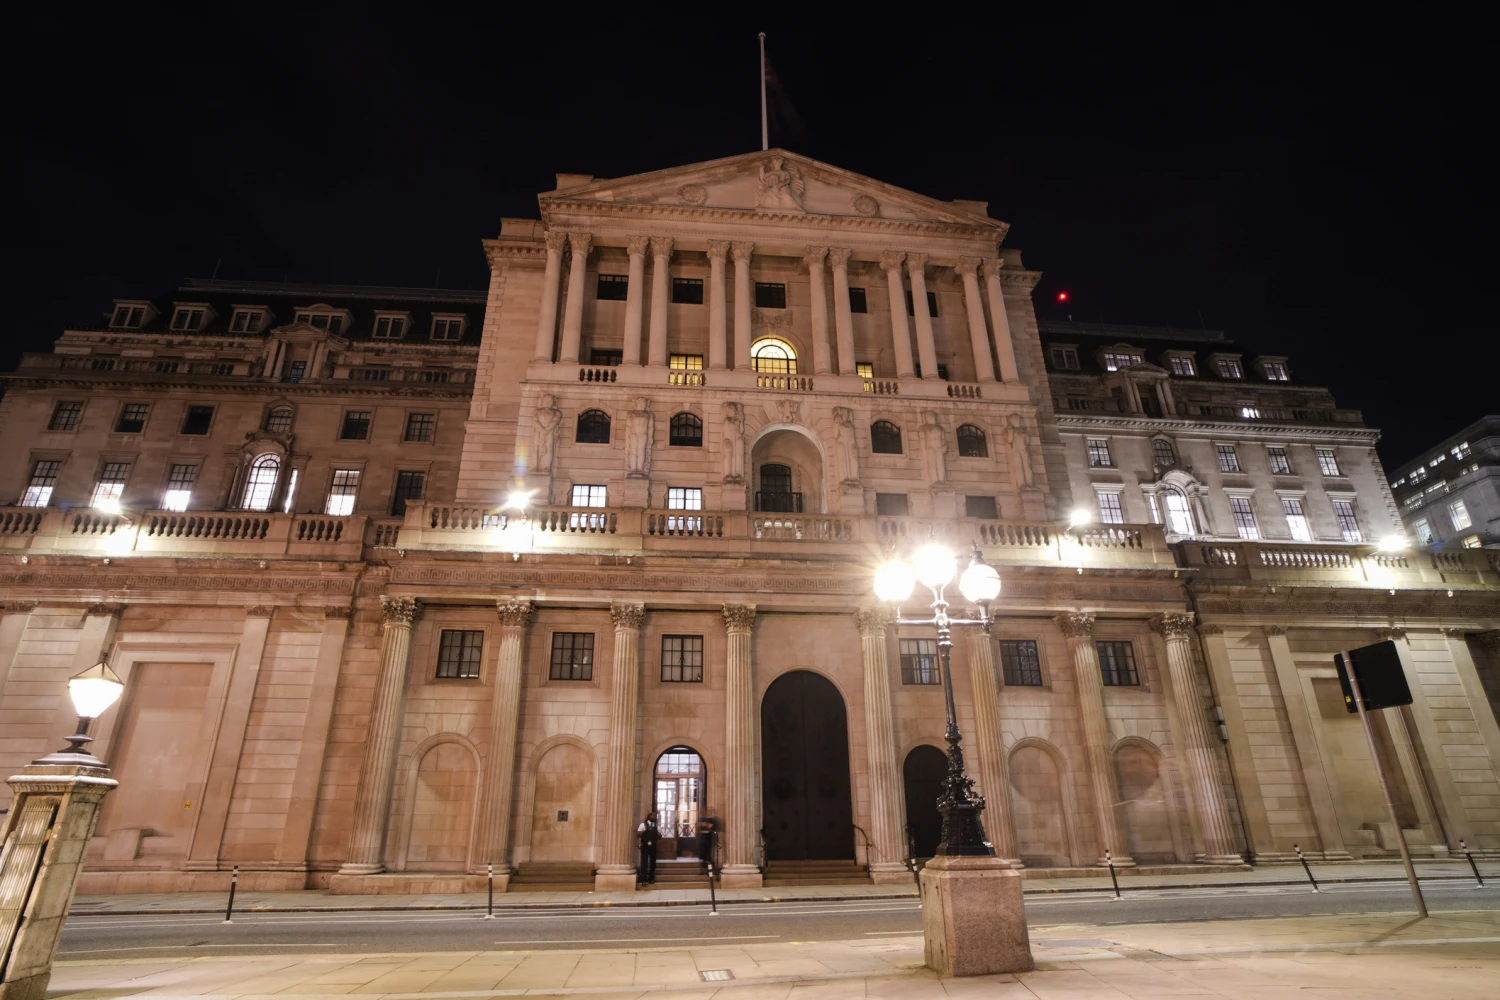
 Foto: SITA/AP/Alberto Pezzali
Prvé trhliny
Obavy z obrovského dlhu na financovanie umelej inteligencie v posledných týždňoch otriasli trhmi. Investori začali odmietať projekty nižšej kvality.
Podľa správy spoločnosti Bayes UK o úveroch na komerčné nehnuteľnosti prestali dátovým centrám požičiavať štyria veritelia. Vlastníci zle umiestnených a nekvalitných zariadení pritom hľadajú vhodný úver najťažšie.
Tá istá správa zachytila aj opačný trend. Dlhové fondy poskytli v prvom polroku takmer polovicu špekulatívneho financovania alternatívnych aktív vrátane dátových centier. Tam, kde banky ustupujú, ich miesto zapĺňajú iní hráči.
Politické riziko
Popri dlhovom financovaní pribúda aj ďalšie riziko. Demokrati získali v novembrových voľbách päť guvernérskych postov, ktoré dovtedy kontrolovali republikáni.
Podľa spravodajcu AI Today agentúry Bloomberg by zmena mocenských pozícií mohla vystaviť dôkladnejšej kontrole zhruba polovicu navrhovaných dátových centier v Spojených štátoch.
Najsilnejší signál prišiel z Texasu. Novozvolená guvernérka Gina Hinojosa tam zvíťazila s prísľubom okamžitého moratória na nové dátové centrá a obviňovala developerov zo zvyšovania cien energií a z vyčerpávania vodných zdrojov. Texas pritom nezvolil demokratického guvernéra viac ako 30 rokov.
Aglomerácia Dallas-Fort Worth tretí rok po sebe vedie rebríček Emerging Trends, ktorý štvrťstoročie spoločne pripravujú Urban Land Institute a PwC. Ide o jednu z najuznávanejších a najrozsiahlejších výročných správ v oblasti komerčných a rezidenčných nehnuteľností na svete.
Dlhý čas bola jej podkategória Markets to Watch – Trhy, ktoré sa oplatí sledovať – ovládaná striedajúcimi sa metropolami. To, že aglomerácia obhájila prvé miesto tretí rok po sebe, potvrdzuje dlhodobú štrukturálnu výhodu tohto regiónu. Finančné modely väčšiny projektov však rátajú s ich dokončením, pričom moratórium či spory o vodu ich môžu oddialiť alebo úplne zmariť.
Opatrní veritelia
Časť veriteľov už zmenila kurz. Spoločnosť Apollo Global Management, ktorá sa pozicionuje ako opatrný poskytovateľ súkromného dlhu – private credit –, sa podľa prezentovaných informácií bude brániť úverom zameraným na umelú inteligenciu a uprednostní bezpečné aktíva investičného stupňa.
Jej šéf Marc Rowan opakovane a verejne vyhlásil, že FOMO – strach z premeškania – nie je investičná stratégia. Tým odôvodnil konzervatívnejší prístup firmy k financovaniu AI infraštruktúry.
Poisťovňa Athene, dcérska spoločnosť Apolla, pritom drží významný objem investícií v digitálnej infraštruktúre vrátane dátových centier a optických sietí. Ich celková suma dosahovala na konci septembra takmer 13 miliárd dolárov.
Objem investícií do umelej inteligencie obmedzila aj spoločnosť CPP Investments. Jej globálny šéf úverových investícií David Colla hovorí o znížení podielu na tri a pol percenta portfólia. Niektoré projekty však firma financuje ďalej.
Analytici z prostredia investičných firiem upozorňujú na to, že pri AI projektoch existujú znaky trhovej bubliny. Samotný fakt, že fondy obmedzujú podiel rizika alebo financujú len úzko vybrané projekty kryté reálnymi aktívami, zodpovedá ich trhovej rétorike z rokov 2024 až 2025.
Banka pre medzinárodné zúčtovanie, často označovaná aj ako „banka centrálnych bánk“, upozorňuje na ďalší problém. Firmy prenajímajú dátové centrá hyperscalerom na dlhodobé zmluvy s možnosťou ich ukončenia. Pokiaľ jednotliví aktéri nezverejňujú svoje obchody transparentne, to isté aktívum môže poslúžiť ako záloha viackrát.
V prípade finančnej krízy takýto reťazec môže spustiť vlnu bankrotov, pretože krytie, na ktoré sa spoliehali viacerí aktéri, v skutočnosti nepostačuje.
Psy štekajú, karavána ide ďalej
Napriek všetkému sa však zatiaľ finančné toky nezastavili. Spoločnosti Alphabet, Meta, Microsoft a Oracle získali na dlhových trhoch takmer 57 miliárd dolárov určených na výdavky na umelú inteligenciu.
Meta predala prvé eurové dlhopisy v šiestich tranžiach. Brookfield a Qatar Investment Authority sa tento týždeň dohodli na investícii vo výške dva a pol miliardy libier do projektu s energetickou spoločnosťou Drax. Firma Blackstone zas vedie v severovýchodnom Anglicku projekt za 10 miliárd libier.
Generálny riaditeľ State Street Ron O’Hanley sa začiatkom novembra pre spravodajskú agentúru Bloomberg vyjadril, že výstavba sa viaže na skutočné objednávky zákazníkov a bublinu je preto zatiaľ ťažké rozpoznať.
Aj napriek jeho pragmatickému optimizmu však skutočnosť, že firmy si kapacity objednávajú, automaticky nezaručuje, že ich investície do AI budú v budúcnosti aj ziskové.
O’Hanley sám spomína aj odvrátenú stranu. Ak sa AI systémy v budúcnosti výrazne zefektívnia a budú vyžadovať menej výpočtového výkonu, masívne budovaná infraštruktúra môže časom prekročiť reálne potreby trhu.
Kto prežije?
Francúzsky finančník a výkonný riaditeľ spoločnosti Pimco Emmanuel Roman odhaduje ročné kapitálové potreby pre umelú inteligenciu na takmer dva bilióny dolárov počas nasledujúcich piatich rokov.
Vyjadrenia bývalého prezidenta newyorského Fedu a stĺpčekára agentúry Bloomberg Billa Dudleyho zo začiatku novembra rozširujú kontext o tvrdenie, že odvetvie potrebuje tri bilióny dolárov ročných tržieb, aby dosiahlo svoje výnosy. Expert preto očakáva, že prežijú len dvaja alebo traja lídri.
Budúcnosť dátových centier nezávisí len od technologického pokroku, ale predovšetkým od toho, či dokážu investori správne odhadnúť finančné a regulačné riziká.
Zatiaľ čo časť veriteľov spomaľuje a sprísňuje podmienky, neprerušený prúd kapitálu od najväčších hráčov ukazuje, že viera v potenciál umelej inteligencie naďalej pretrváva.
Trh sa však začína jasne rozdeľovať. Istú budúcnosť na trhu nemá síce nikto, dobré karty však držia projekty s pevnými základmi, jasným biznis modelom a zabezpečenými zdrojmi. Špekulatívne zámery už narážajú na svoje limity.
Dôležité upozornenie
Informácie obsiahnuté v tomto článku majú výhradne informačný charakter a nepredstavujú investičné rady. Neodporúčame konať na základe týchto údajov bez predchádzajúcej konzultácie s kvalifikovaným finančným poradcom. Investovanie je spojené s rizikami a rozhodnutia o investovaní sú na vlastnú zodpovednosť. Výnosy z investície dosiahnuté v minulosti nie sú zárukou budúcich výnosov.