Mnohí investori vnímajú dlhopisy ako záchranné koleso. Skúsený americký finančník vysvetľuje, prečo je táto predstava mylná a či sa ich oplatí naďalej držať.
Hovorí sa, že dlhopisy majú v portfóliu plniť úlohu záchrannej brzdy, ktorá stlmí pád, v čase, keď začnú akcie krvácať. Čo však robiť v situácii, keď ochrana prestáva fungovať a obe zložky padajú naraz? Presne tento scenár opäť zažili investori túto jeseň, keď septembrový pokles amerických akcií sprevádzal približne päťpercentný prepad amerických dlhodobých štátnych obligácií.
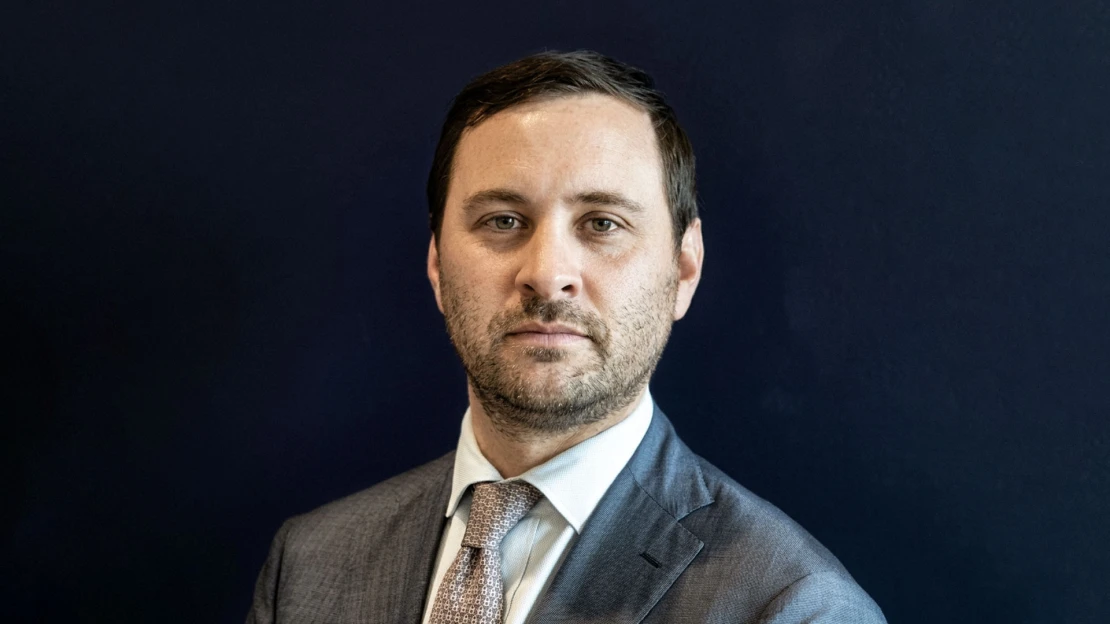
Od roku 1928 skončili americké účastiny a desaťročné dlhopisy spoločne v strate päťkrát – naposledy pritom ešte v roku 2022. Opakovanie tohto javu v kombinácii s atraktívnymi výnosmi fondov peňažného trhu vyvoláva u investorov čoraz naliehavejšiu otázku: má ešte vôbec zmysel držať dlhopisy v portfóliu, ak nechránia pred poklesmi vtedy, keď je to najviac potrebné? Na túto dilemu ponúkol prekvapivú odpoveď skúsený americký finančník Cole Conkling.
Aktuálny komentár výkonného riaditeľa investičnej spoločnosti Quantor Capital, zverejnený na platforme Substack, hovorí o vyvodení nesprávnych záverov.
Zmeny na trhu krátkodobých aktív
Podľa vyhlásenia poprednej medzinárodnej obchodnej a záujmovej asociácie Investment Company Institute, zastupujúcej globálny priemysel v oblasti správcovstva aktív a regulácie investícií, pritieklo do fondov peňažného trhu v týždni do 4. novembra ďalších 114 miliárd dolárov. Ich aktíva zároveň prekročili osem biliónov.
Masívny prílev prostriedkov do tohto typu fondov ukazuje, že investori momentálne odmietajú podstupovať vyššie úrokové riziko spojené s dlhšou duráciou.
Kým dlhodobé dlhopisy pri raste úrokových sadzieb a návrate inflačných obáv strácajú na cene, fondy peňažného trhu držia ultra-krátkodobé cenné papiere.
Tie dokážu takmer okamžite absorbovať vyššie úroky bez poklesu hodnoty istiny, takže investori dostávajú porovnateľný alebo dokonca atraktívnejší výnos bez cenovej kolísavosti. Tento scenár teda držaniu dlhopisov veľmi nenahráva. Historické dáta ho však zasadzujú do širšieho kontextu.
Historické súvislosti
Štatistický vzťah akcií a dlhopisov meria korelácia. Jej hodnoty sa pohybujú od plus jedna, čo znamená, že sa aktíva hýbu vždy spolu, až po mínus jedna, keď sa pohybujú opačným smerom.
V období rokov 2000 až 2021 sa ročné výnosy indexu S&P 500 a 10-ročných štátnych dlhopisov vo väčšine prípadov vyvíjali opačne. Po zohľadnení údajov o ročných výnosoch spracovaných indicko-americkým ekonómom a profesorom financií na New York University Stern School of Business Aswathom Damodaranom možno konštatovať, že korelácia ročných výnosov amerických akcií a desaťročných štátnych dlhopisov v sledovanom 21-ročnom období dosiahla úroveň mínus 0,65.
Keď v rokoch 2000, 2001 aj 2002 akcie klesali, dlhopisy v každom z nich rástli. V roku 2008 zas index S&P 500 stratil približne 37 percent a desaťročné štátne dlhopisy vtedy získali 20 percent. Kto sa učil investovať v tom období, mohol nadobudnúť dojem, že dlhopisy akcie poisťujú.
Ak by sme však do výpočtu zahrnuli celé, dátami podložené obdobie – od roku 1928 do roku 2025 – podľa Conklinga by sme zistili, že korelácia vychádza na 0,02, teda je prakticky nulová.
V rokoch 1965 až 1999 by zas bola kladná, na úrovni 0,36. „Tridsaťpäť rokov mali akcie a dlhopisy tendenciu rásť a klesať spolu a nikto nevyhlásil vyvážené portfólio za mŕtve,“ mieni finančník. Záporná korelácia posledných dvoch desaťročí teda podľa jeho záverov predstavovala výnimku, nie pravidlo.
Dlhopisy ako záťaž
Na objasnenie problematiky Conkling používa námornícku metaforu, keď dlhopisy prirovnáva k záťaži umiestnenej na dne trupu lode. Výstižne tak opravuje častý omyl investorov o tom, akú funkciu majú dlhopisy v portfóliu plniť. Mnohí z nich si totiž myslia, že obligácie sú akýmsi nafukovacím záchranným kolesom – teda, že v momente, keď akcie začnú padať, dlhopisy automaticky vystrelia nahor a okamžite kompenzujú stratu.
Takto to však nefunguje. Záťaž netlačí loď smerom nahor. Keď príde obrovská búrka v podobe plošného trhového výpredaja, pod hladinu klesne celá loď naraz – akcie aj dlhopisy spolu.
Skutočnou úlohou záťaže na dne lode nie je zabrániť tomu, aby loď klesla po zásahu obrovskou vlnou, ale zamedziť jej prevráteniu. V praxi teda ide o zabezpečenie stability a zachovanie kurzu. Obligácie udržia loď vzpriamenú, takže po búrke stále pláva.
Historické záznamy podľa experta hovoria, že dlhopisy túto úlohu splnili. Z dvadsiatich šiestich rokov od roku 1928, v ktorých akcie z indexu S&P 500 strácali, desaťročné štátne dlhopisy stúpali v 21 z nich. V priemere za toto obdobie zaznamenali približne štvorpercentný výnos.
Rok 2022 bol výnimočný. Portfólio zložené zo 60 percent akcií a 40 percent dlhopisov stratilo osemnásť percent, teda takmer rovnako, ako samotné akcie. Dvojciferný pád oboch aktív súčasne bol však raritou, nie štandardom. „Jeden rok je slabým základom na prepisovanie vzťahu podloženého storočím dôkazov,“ vysvetľuje Conkling.
 Foto: Freepik.
Na type záleží
Dlhopisy nemusia vykazovať negatívnu koreláciu s akciami, aby tlmili straty. Tým, že spravidla kolíšu menej než účastiny, znižujú výkyvy celého portfólia. Ak akcie klesnú o 20 percent a obligácie o 3 percentá, portfólio 60/40 stratí približne 13 percent.
Dlhopisy podľa Conklinga poskytujú dve rôzne výhody, ktoré treba vzájomne oddeliť. Prvou je diverzifikácia – obligácie reagujú na ekonomické podmienky dostatočne odlišne od akcií. V niektorých prostrediach, napríklad v recesii s klesajúcou infláciou, priamo kompenzujú straty akcií.
Druhou je nižšia volatilita – dlhopisy zmierňujú výkyvy celého portfólia, pretože ich vlastné cenové pohyby sú zvyčajne menšie. Prvá výhoda prichádza a odchádza s ekonomickými podmienkami. Druhá sa prejavuje takmer v každom roku sledovaného obdobia.
Navyše, rozhoduje aj druh dlhopisu. Dlhodobé obligácie s platbami rozloženými na 20 či 30 rokov môžu pri zmene sadzieb kolísať takmer ako akcie, čo vysvetľuje aj septembrový pokles. Aj vysokovýnosné dlhopisy, teda pôžičky fundamentálne slabším dlžníkom, sa v panike správajú podobne ako akcie.
Správnu „záťaž pre loď“ podľa ekonóma predstavujú kvalitné obligácie so strednou splatnosťou. „Ak sa vaše dlhopisy správali ako akcie, problémom je pravdepodobne to, aký druh dlhopisov vlastníte, nie dlhopisy všeobecne,“ konštatuje.
Inflácia a zlé načasovanie
Americké akcie aj dlhopisy predstavujú nároky vyplácané v dolároch. Keď hodnota dolára klesá rýchlejšie, než trh očakáva, oba nároky sa preceňujú nadol spoločne. Portfólio zložené len z účastín a obligácií si preto s infláciou podľa Conklinga nedokáže poradiť. Pomôcť mu však môžu nehnuteľnosti, komodity a firmy z iných krajín, ktoré na cenové šoky reagujú inak než americké štátne dlhopisy.
Finančník vysvetľuje aj to, prečo majú obligácie koncom tohto roka omnoho lepšiu pozíciu ako v roku 2022, a prečo je súčasný masívny útek investorov do hotovosti strategickou chybou.
V roku 2022 boli výnosy dlhopisov extrémne nízke. Keď začali úrokové sadzby rásť, ceny obligácií klesali a nízky úrok nedokázal tieto straty pokryť – dlhopisy nemali žiadny ochranný vankúš.
Začiatkom novembra však 10-ročné štátne obligácie vynášali 4,86 percenta. Tento vysoký úrok funguje ako silný tlmič. Výnosy by museli stúpnuť o ďalších približne 0,6 percentuálneho bodu, aby sa vymazal ročný úrokový zisk. Naopak, ak úrokové sadzby klesnú, investor získa vysoký úrok a zároveň aj nárast ceny dlhopisu.
Iróniou podľa Conklinga je, že investori tento mesiac opúšťajú dlhopisy a presúvajú peniaze do fondov peňažného trhu. Krátkodobá hotovosť síce nekolíše, no úrok v nej nie je uzamknutý. Ak centrálna banka zníži sadzby, výnos peňažného fondu podľa finančníka okamžite klesne. Dlhopisy konečne získali späť svoju „váhu“ a dokážu plniť funkciu stabilizátora portfólia. Investori z nich teda vraj utekajú v tom najnevhodnejšom čase.
Aký je záver?
Pred vzdaním sa dlhopisov by si mal investor určiť, čo od nich očakáva. Pokiaľ podľa neho majú spoľahlivo rásť pri páde akcií, historické dáta im takúto funkciu neprisudzujú. Ak však od nich očakáva najmä držanie hodnoty, vyplácanie známeho úroku či financovanie výdavkov na najbližšie roky bez núteného predaja akcií na dne, sú na to dobre vybavené.
Pre úplnosť však treba dodať, že Conklingov dlhopisový optimizmus dnes stojí na predpoklade, že inflácia sa opäť nevymkne spod kontroly. Ak by prišiel ďalší výrazný inflačný šok a výnosy by vyskočili, ani súčasný takmer päťpercentný vankúš by nezabránil krátkodobej strate pri dlhších splatnostiach.
Popri dlhopisoch by teda portfólio malo obsahovať aj aktíva, ktoré by mu mohli pomôcť krotiť inflačné šoky. Záruku síce neposkytnú, portfólio však získa viac než jednu odpoveď na prípadné búrlivé trhové reakcie. Na druhej strane, hotovosť je správnym miestom pre finančnú rezervu a prostriedky, ktoré investori plánujú minúť v najbližších rokoch.
Dôležité upozornenie
Informácie obsiahnuté v tomto článku majú výhradne informačný charakter a nepredstavujú investičné rady. Neodporúčame konať na základe týchto údajov bez predchádzajúcej konzultácie s kvalifikovaným finančným poradcom. Investovanie je spojené s rizikami a rozhodnutia o investovaní sú na vlastnú zodpovednosť. Výnosy z investície dosiahnuté v minulosti nie sú zárukou budúcich výnosov.