Zarobil miliardy na predaji internetovej firmy a svoj majetok ochránil pred padajúcim trhom. Dnes vidí podobné varovné signály v investičnom boome AI.
Papierové miliardy sa nenávratne vyparili a mnohí investori prišli o všetko. Úspešný podnikateľ však medzi nich nepatril. Zarobené peniaze dokázal pred prasknutím bubliny ochrániť prostredníctvom geniálneho finančného zaistenia. Dnes prináša nové varovania a investorom radí, ako majú postupovať.
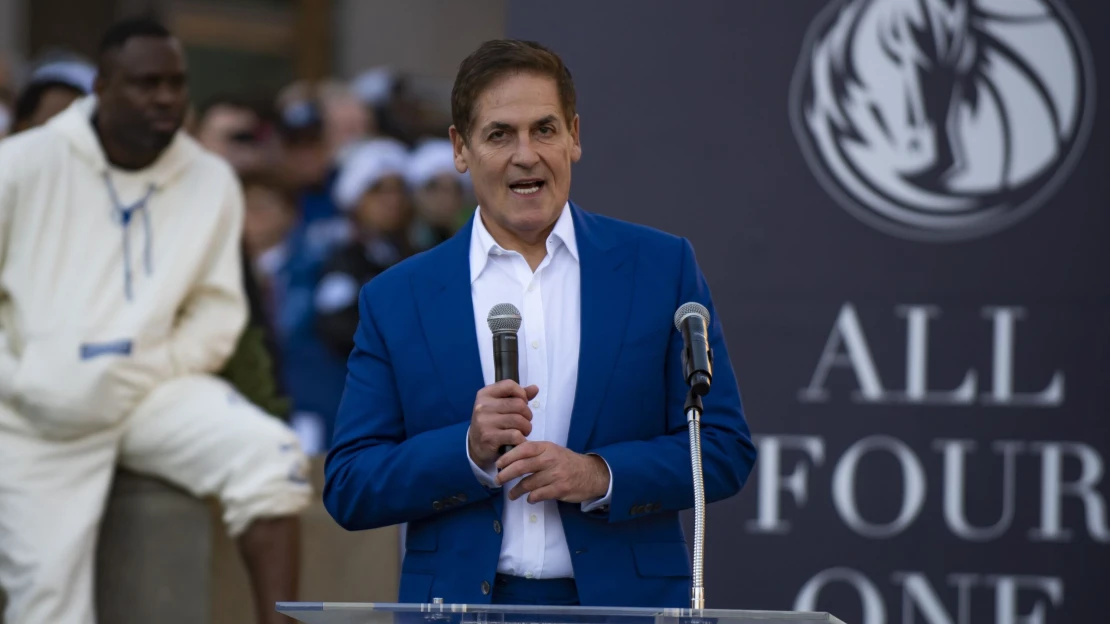
Miliardár často hovorí aj nepopulárne veci. Podľa článku na Yahoo Finance si v súčasnosti myslí, že boom umelej inteligencie by mohol investorom priniesť oveľa viac než len niekoľko zlých stávok. Tvrdí, že časť dátových centier, ktoré dnes vznikajú pre umelú inteligenciu, môže zastarať, skôr než sa investície do nich vrátia. Raz dokonca žartoval, že z nich budú ihriská na pickleball.
Koncom októbra sa k svojej poznámke vrátil v rozhovore so Stevenom Bartlettom na platforme The Diary of a CEO, keď povedal, že práve poznámka o pickleballe bola metaforou pre infraštruktúru, ktorá by sa s rastúcou efektivitou technológie AI mohla stať menej užitočnou.
Internetová horúčka
Vráťme sa na chvíľu do obdobia na prelome tisícročí, keď na burze vrcholila bublina dot-com. Špekulatívna mánia sa prejavila prudkým vzostupom cien akcií, ktoré rástli len na základe očakávaní budúceho úspechu, nie podľa skutočných fundamentov firiem. Keď sa ukázalo, že mnohé z nich nemajú reálny obchodný model ani zisk, trh sa otočil. Situácia vyústila až do masívneho krachu.
Cuban však postupoval inak ako väčšina investorov. Na technologickom kolapse sa mu podarilo zarobiť kombináciou dvoch stratégií.
Jej prvý krok predstavoval predaj firmy v správnom čase. V roku 1995 založil s Toddom Wagnerom firmu Audionet – neskôr Broadcast.com –, ktorá sa špecializovala na internetový prenos audia a videa a patrila medzi priekopníkov streamingu. V roku 1999, na samotnom vrchole horúčky dot-com, odkúpila jeho spoločnosť firma Yahoo za 5,7 miliardy dolárov.
Cuban v nej vlastnil približne 25-percentný podiel. Zvyšok peňazí teda išiel jeho spoluzakladateľovi, ostatným akcionárom a zamestnancom. Nákupná cena bola extrémne nadhodnotená, čo bolo pre vtedajší trh typické. O tri roky neskôr Yahoo túto službu úplne zrušilo.
Druhým rozhodujúcim krokom bol hedging. Yahoo zaplatilo Cubanovi v akciách. Za svoj podiel získal 14,6 milióna akcií Yahoo, čím mal na papieri majetok vo výške približne 1,4 miliardy dolárov.
Zmluva však obsahovala lock-up obdobie, zakazovala mu teda akcie šesť mesiacov predať. Cuban si bol vedomý, že celý internetový trh sa nachádza v špekulatívnej bubline a akcie Yahoo môžu kedykoľvek skolabovať. Aby zamedzil možnej strate, použil po skončení obmedzení špecifickú opčnú stratégiu zvanú collar.
Collar
Stratégia ochranného goliera je konzervatívna opčná stratégia, ktorá slúži na ochranu existujúcej dlhej pozície v akciách (alebo inom podkladovom aktíve) pred prudkým poklesom ceny, pričom zároveň obmedzuje aj maximálny možný zisk.
Kúpil predajné opcie na akcie Yahoo s realizačnou cenou 85 dolárov, čo mu garantovalo, že aj keby akcie padli na nulu, mal právo ich predať po 85 dolárov. Zároveň predal kúpne opcie s vyššou realizačnou cenou – okolo 205 dolárov –, čím sa vzdal prípadného zisku, ak by akcie rástli do nekonečna.
Prémiami z predaja kúpnych opcií kompletne vykryl náklady na nákup predajných opcií, takže celé toto poistenie ho nestálo žiadny vlastný kapitál. Podobná stratégia sa všeobecne označuje ako zero-cost collar.
Keď v marci 2000 bublina dot-com praskla, akcie Yahoo sa prepadli z maxima vo výške 237 dolárov približne na 13 dolárov. Väčšina zakladateľov vtedy prišla o obrovský majetok. Cuban vďaka nastavenému poisteniu predal svoje akcie pri garantovanej cene a inkasoval viac ako miliardu dolárov v čistom hotovostnom vyjadrení.
Zarobil teda využitím predošlého ošiaľu na predaji vlastnej firmy za nadhodnotenú cenu a zrelom rozhodnutí nenechať sa strhnúť chamtivosťou.
Podobné markanty trhovej mánie vníma miliardár na trhu aj dnes. Vidí však aj dôležité rozdiely.
Bublina bez dátumu
Investori podľa Cubana opäť obchodujú akcie na základe očakávaných správ a toho, koľko za ne zaplatí niekto iný. Hodnota samotných firiem ustupuje do úzadia, a tak ceny po relatívne malej udalosti prudko vyskočia alebo klesnú.
„Sme v bubline,“ predpovedal investor. Dodal, že nevie, čo ju nakoniec praskne. Sám seba pritom označuje za zástancu technológie a pripomína, že firma Amazon prežila predchádzajúci krach a neskôr sa stala mimoriadne hodnotnou. Je preto podľa neho ťažké určiť, ktoré firmy z boomu AI vyjdú víťazne.
Dlh financuje výstavbu
Obavy miliardára siahajú ďaleko za ceny akcií. Technologické firmy dnes investujú do dátových centier obrovské sumy a čoraz viac sa spoliehajú na dlhopisové trhy.
Len od 7. júla 2026 vydali Amazon, Alphabet, Meta a Oracle dlhopisy približne za 194 miliárd dolárov. Pritom za celý rok 2025 to bolo asi 108 miliárd dolárov, čo je o 86 miliárd dolárov viac.
Ak sa požičiavanie predraží, firmy budú musieť zarobiť viac na pokrytie svojich záväzkov. Technologický pokrok navyše môže priniesť AI, ktorá potrebuje menej energie a zdrojov, než predpokladajú dnešné odhady. Dátové centrá tak závisia od dlhu aj od odhadov dopytu po energii.
Hotovosť ako rezerva
Cuban radí investorom, aby boli trpezliví. Časť peňazí vraj možno ponechať na trhu, treba však mať aj odloženú hotovosť na chvíle, keď sa trhové podmienky obrátia.
Podľa vlastných slov on postupuje rovnako – určitý podiel svojich prostriedkov zadržiava a vyčlenil ich na rezervné účely. Medzitým sleduje, ako sa situácia vyvinie.
Miliardár pripomína, že presne načasovať nákup či predaj je ťažké. Kto presunie do hotovosti priveľa portfólia a čaká na pád, môže zmeškať rast.
Praktickejší prvý krok je preto podľa neho určiť, koľko peňazí treba na núdzové situácie a blízke výdavky. Nečakaná oprava auta totiž môže prísť kedykoľvek. Dostatočná rezerva tak investora chráni pred vysokoúročeným dlhom, ako aj pred predajom svojich investícií v čase poklesu.
Podľa prieskumu americkej centrálnej banky by v roku 2025 pokrylo nečakaný výdavok vo výške štyristo dolárov hotovosťou alebo jej ekvivalentom len 63 percent dospelých Američanov.
V Európe je situácia taktiež alarmujúca. Podľa najnovších údajov Eurostatu za rok 2025 by nedokázalo pokryť neočakávaný finančný výdavok približne 29 percent obyvateľov Európskej únie.

 Zdroj: CNBC
Kam s peniazmi?
Thomas Kent z portálu Moneywise nadväzuje na miliardárove slová vlastnými odporúčaniami. Investorom navrhuje prostriedky vložiť na vysoko úročený sporiaci účet, ktorý pokryje aspoň časť inflácie a zároveň zachová dostupnosť prostriedkov.
Sadzby sa v jednotlivých bankách líšia, preto má podľa vedúceho ekonomického redaktora zmysel porovnávať úrok, poplatky aj podmienky výberu.
Peniaze, ktoré sa dlhší čas nebudú míňať, možno uložiť aj na termínovaný vklad. V takom prípade banka vyplatí dohodnutú sadzbu v čase splatnosti a nezmení ju, ani keď úroky na sporiacich účtoch klesnú.
Cenou za vyšší výnos je však obmedzený prístup k prostriedkom, keďže vklady penalizujú predčasný výber. Núdzová rezerva preto patrí na účet s rýchlym prístupom.
Viacpilierové portfólio
Hotovosť rieši iba krátky horizont, vybudovanie dostatočných úspor na dôchodkové časy potrebuje podľa Kenta iný plán. Ak je veľká časť prostriedkov viazaná na americké akcie, najmä na veľké technologické firmy, pokles v tomto segmente môže zasiahnuť úspory zásadným spôsobom.
Aj pri držaní viacerých fondov sa teda môže stať, že ich diverzifikácia nebude dostatočná a niektoré z nich budú vlastniť rovnaké spoločnosti. Preto stojí za to pozrieť sa na ich zloženie.
Ako defenzívny pilier redaktor spomína zlato, ktoré nezávisí od ziskov technologických firiem. Neprináša síce výnos, no jeho spotová cena za posledných päť rokov vzrástla o vyše 120 percent. Tu je však nutné upozorniť, že historické výnosy nie sú zárukou tých budúcich.
Ďalším zdrojom príjmu môžu byť aj investičné nehnuteľnosti, kde investor profituje z nájomného a z prípadného rastu ceny. Aj reality však majú svoje negatíva. Vykazujú nižšiu likviditu, ich ceny aj nájomné v čase kolíšu a často sú financované dlhom, pričom páka prináša dodatočné riziká.
V období rýchleho rastu sa všeobecne odporúča zostať čiastočne zainvestovaný a nepripraviť sa o nadštandardné výnosy. Časť peňazí však jednoznačne patrí do rezervy. Platí aj to, že portfólio by v žiadnom prípade nemalo stáť na jedinom sektore. Nikto nevie, kedy bublina praskne, a preto sa oplatí pripraviť na viac scenárov.
Dôležité upozornenie
Informácie obsiahnuté v tomto článku majú výhradne informačný charakter a nepredstavujú investičné rady. Neodporúčame konať na základe týchto údajov bez predchádzajúcej konzultácie s kvalifikovaným finančným poradcom. Investovanie je spojené s rizikami a rozhodnutia o investovaní sú na vlastnú zodpovednosť. Výnosy z investície dosiahnuté v minulosti nie sú zárukou budúcich výnosov.