Štáty sa pre enormné dlhy dostávajú do slepej uličky. Esej uznávaného Edwarda Chancellora naznačuje, kto ich nakoniec zaplatí.
Podľa agentúry Fitch Ratings sa má dlh vyspelých krajín do konca tohto roka vyšplhať takmer na 76 biliónov dolárov. To je viac, než tieto ekonomiky za rok spoločne vytvoria. Takmer polovica celkového zadlženia pripadá na Spojené štáty, vysoké zaťaženie sa však týka aj Japonska, Francúzska a Veľkej Británie. Náklady na obsluhu dlhu pohlcujú čoraz väčší podiel vládnych výdavkov a výnosy dlhopisov s dlhou splatnosťou sú v mnohých krajinách na maximách za niekoľko desaťročí.
Jeden z najväčších žijúcich finančných historikov Edward Chancellor sa problematike rekordného zadlženia a štátnych bankrotov venoval vo svojej aktuálnej štúdii.
Absolvent cambridgeskej Trinity College a Oxfordskej univerzity dnes považuje obavy z novej dlhovej krízy za absolútne opodstatnené. Jeho zistenia sú zásadné a týkajú sa nielen investorov, ale aj bežných sporiteľov.
Svoju ohromujúcu esej expert zverejnil v magazíne Governance Matters, kde hneď v úvode pripomína citát popredného experta na zahraničné vládne dlhopisy Maxa Winklera.
Ten upozorňuje na skutočnosť, že slovo default je etymologicky odvodené z latinského slova de, ktoré je v tomto prípade iba predponou intenzívnej sily, a slova fallere, ktoré znamená „oklamať“ alebo „podvádzať“. Z toho následne vyplýva jeho význam, teda úplné oklamanie veriteľa dlžníkom. V podobnom duchu sa následne nesie aj Chancellorova štúdia.
Nejasná hranica bankrotu
Po bitke pri Waterloo v roku 1815 dosahoval britský verejný dlh odhadom okolo 210 percent hrubého domáceho produktu. Štátne dlhopisy si napriek tomu držali hodnotu ako zlato.
V priebehu nasledujúceho storočia dlh klesol približne na 25 percent HDP. Počas celého tohto obdobia nedošlo k štátnemu bankrotu a dokonca ani k výraznému inflačnému zníženiu dlhov.
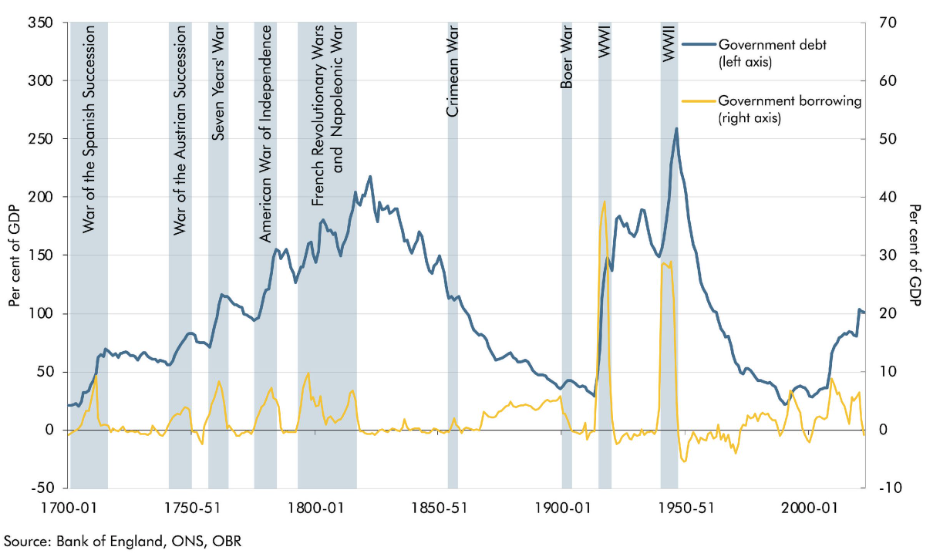
 Zdroj: Bank of England, ONS, OBR.
Oproti tomu Rusko podľa Chancellora v roku 1998 zlyhalo už pri dlhu na úrovni 12,5 percenta hrubého domáceho produktu, keď vyhlásilo moratórium na časť domácich rubľových štátnych záväzkov a devalvovalo menu. Ako je možné, že sa Veľká Británia bankrotu vyhla?
Pevná hranica, po prekročení ktorej dochádza k štátnemu zlyhaniu, totiž neexistuje. Vo všeobecnosti však platí najmä to, že víťazi sú menej náchylní porušovať svoje dlhy než porazení.
Tento predpoklad potvrdzuje aj americká občianska vojna – Sever proti Juhu. Víťazná Únia po skončení konfliktu nasledovala príklad Británie tým, že postupne vrátila dolár k zlatu na predvojnovú paritu a splatila svoje vojnové záväzky. Oproti tomu finančné dlhy porazenej Konfederácie sa ukázali ako celkom nevymožiteľné a zanikli.
Najlepšia cesta zo zadlženia vedie cez rast. Práve v roku 1815 sa Británia nachádzala v raných fázach priemyselnej revolúcie a neskôr sa tešila dlhšiemu obdobiu hospodárskeho rastu, čo jej hralo do karát.
Prebytky krajiny dosahovali v nasledujúcich rokoch v priemere takmer päť percent národného príjmu. Práve z nich financovala dlhovú službu, ktorá v prvých povojnových desaťročiach pohltila približne polovicu daňových príjmov.
Historik a štátnik Thomas Babington Macaulay sa preto v roku 1848 vysmieval obavám, že krajina sa pod svojimi záväzkami prepadne. „Videli, že dlh rastie, ale zabudli, že okrem dlhu rastú aj iné veci… veľmi preceňovali tlak bremena, veľmi podceňovali silu, ktorou sa toto bremeno malo niesť,“ uviedol člen britského parlamentu.
Deficity a vojenské konflikty
Vojna predstavuje najmenej produktívnu ľudskú činnosť. Podľa Chancellora spôsobila viac bankrotov a znehodnotení meny než ktorákoľvek iná príčina.
Zoznam vojnou spôsobených zlyhaní a úpadkov je nekonečný. Za prvého vládcu, ktorý použil úpadok ako prostriedok na zníženie dlhu, sa považuje grécky tyran Dionýz zo Syrakúz. Vojnový štváč sa pustil do mocného Kartága.
Za úpadkom neskorej Rímskej ríše stálo prekročenie cisárskych právomocí. Benátky zas vydali prvé obchodovateľné dlhodobé štátne dlhopisy v roku 1167. Vojny v polovici 15. storočia však zlikvidovali hodnotu týchto dlhov.
Podobne aj anglický kráľ Eduard III. po skorej porážke s Francúzskom v 40. rokoch 14. storočia prestal splácať svoje pôžičky. Španielsky kráľ Filip II. dokonca utrpel počas svojich zdĺhavých vojenských angažmánov v Holandsku v druhej polovici 16. storočia sériu bankrotov.
Keďže Britániu po porážke Napoleona takmer sto rokov nezaťažovali žiadne významné a dlhotrvajúce konflikty so svojimi kontinentálnymi susedmi, starý dlh sa dal uniesť. Chronické deficity však vedú opačným smerom.
Ani mierový stav však nie je zárukou ideálneho hospodárskeho vývoja. Revolučné Francúzsko po roku 1790 vydávalo certifikáty splatné za skonfiškovanú pôdu – asignáty – v čoraz väčších objemoch.
Podľa Chancellorovho tvrdenia presiahla inflácia v polovici desaťročia neuveriteľných štyritisíc percent. V zmysle údajov Bank of England boli hlavnými príčinami nadmerného nárastu peňažnej zásoby a hyperinflácie neudržateľné verejné financie a fiškálna dominancia. Hoci Francúzsko zvíťazilo v prvej svetovej vojne, jeho veľké vojnové dlhy a neriešiteľné fiškálne deficity prinútili vládu k monetizácii.
Splatnosť a veritelia
Nesmierne dôležitá je aj dĺžka splatnosti. Britský dlh v 19. storočí tvorili hlavne večné dlhopisy – consols –, takže vláda nemusela dlh často refinancovať a úroky v ekonomike zostali stabilné.
Rozhoduje aj to, kto dlh drží. Podľa historika Jamesa Macdonalda je bankrot menej pravdepodobný, keď dlh vlastnia obyvatelia krajiny. Vysoký domáci podiel totiž zvyčajne signalizuje vysokú mieru úspor.
Ide aj o príklad dnešného Japonska. Krajina síce má najvyšší dlh voči hrubému domácemu produktu, no drží ho najmä doma. Jej hrubý verejný dlh sa dlhodobo pohybuje na úrovni približne dvesto až 250 percent HDP, v závislosti od metodiky a započítania štátnych aktív. Podľa údajov Medzinárodného menového fondu bola jeho výška za rok 2025 na úrovni presahujúcej 233 percent hrubého domáceho produktu.
Japonsko je však aj najväčším zahraničným veriteľom na svete, pričom jeho čisté cudzokrajné aktíva v predchádzajúcom roku, podľa rovnakej inštitúcie, predstavovali viac ako 80 percent hrubého domáceho produktu.
Historické záznamy ukazujú, že práve zahraniční veritelia majú väčšiu tendenciu utekať hneď, keď sa na obzore objavia prvé mraky. A niet sa čomu diviť. Historické záznamy ukazujú, že sa s nimi vždy nezaobchádza najlepšie.
Už spomínaný Eduard III. prestal splácať svoje dlhy voči svojim lombardským bankárom a Habsburgovci nesplatili pôžičky od Fuggerovcov z Augsburgu. Nie je preto prekvapivé, že aj za krízou v Grécku stáli do veľkej miery cudzinci, ktorí mu odmietli ďalej požičiavať.
Politická ochota splácať
Úsilie krajiny plniť si svoje dlhové záväzky závisí aj od súhlasu verejnosti. John Maynard Keynes, ktorý začiatkom 20. rokov 20. storočia skúmal veľké dlhy Francúzska, predpovedal, že národ nebude ochotný venovať väčšinu vládnych príjmov na splácanie týchto záväzkov.
Čoskoro sa ukázalo, že mal pravdu a dlh sa namiesto toho zvýšil prostredníctvom inflácie. Ekonóm vnímal dlhové splátky ako otázku rozdelenia bohatstva medzi rôzne triedy.
Ťarchu štátneho zadlženia považoval za mieru toho, čo musí ekonomicky aktívna časť spoločnosti odovzdať rentiérom alebo triede držiteľov dlhopisov. Podľa neho platí, že nemožno zvýšiť nárok majiteľa obligácií, teda neaktívnej osoby, nad určitý rozsah.
V roku 1945 Keynesov chránenec Colin Clark poznamenal, že ak je daňové zaťaženie príliš vysoké z dôvodu splácania úrokov zo štátneho dlhu, všeobecný rast cien môže tento reálny dlhový tlak znížiť. To môže viesť k tomu, že mnohí politici, bankári či ekonómovia dočasne prejdú od podporovania deflačnej politiky k akceptovaniu inflácie.
Odhadoval, že britská verejnosť v povojnovom období nebude tolerovať úrokové náklady blížiace sa k 10 percentám národného dôchodku. Vraj hneď ako úroveň zdanenia prekročí kritickú hranicu, hodnota peňazí bude vykazovať ďalší pokles. Jedinou alternatívou tohto nepriameho mechanizmu podľa neho zostáva zrušenie časti štátnych dlhov kapitálovými odvodmi.
Pokiaľ teda štát nemôže alebo nechce využiť infláciu – napríklad pre viazanosť na zlatý štandard, pevnú menu či obavu z ekonomického kolapsu –, zostáva mu len priamy zásah do súkromného majetku.
Pri kapitálovom odvode štát jednorazovo zdaní čisté bohatstvo, majetok alebo kapitál subjektov v danej krajine. Takto získané mimoriadne príjmy použije na splatenie verejného dlhu alebo jeho časti.
Koniec občana-veriteľa
Po druhej svetovej vojne Francúzsko, Taliansko a Japonsko vymazali podstatnú časť svojich dlhov vysokou infláciou. Zadlženie Spojených štátov a Veľkej Británie inflácia zmenšovala ročne o dve až tri percentá hrubého domáceho produktu. Koncom 70. rokov sa týmto spôsobom britský dlh vrátil blízko úrovne z roku 1914.
Účet zaplatili majitelia dlhopisov, ktorí museli roky strpieť záporné výnosy. Americké štátne obligácie vtedy dostali prezývku „certifikáty konfiškácie“.
Dnes je dlh Spojených štátov voči hrubému domácemu produktu na úrovni z roku 1945 a Británia s Francúzskom sú na tom podobne. Všetky tri štáty majú veľké deficity, záporné čisté medzinárodné investičné pozície a rastúce povinné výdavky.
Daňové príjmy Veľkej Británie a Francúzska sú na povojnových maximách, takže manévrovací priestor je skutočne malý. Štátne dlhopisy dnes často držia najmä finančné inštitúcie a súhlas s ich splácaním slabne. Vyzerá to teda tak, že éra občana-veriteľa je dávno preč.
Pod tlakom
Na rastúce náklady dlhu sa dlhodobo sťažuje americký prezident Donald Trump, ktorý neustále tlačí na nižšie úrokové sadzby. Britský premiér Andy Burnham pred nástupom do úradu nechcel byť závislý od dlhopisových trhov, neskôr to však verejne odvolal.
Francúzsky expremiér François Bayrou v roku 2025 označil dlh a deficity za „kliatbu“ a neskôr prišiel o úrad. Od roku 2022, keď trhy s obligáciami vstúpili do medvedieho trendu, sú majitelia štátnych dlhopisov pod enormným tlakom.
Kto zaplatí účet?
Z Chancellorovho rozboru je zrejmé, že história stanovuje jasné kritériá. Dlh sa dá uniesť, keď ekonomika rastie, štát hospodári s prebytkom, splatnosť je dlhšia, pohľadávky sú vlastnené domácimi veriteľmi a verejnosť súhlasí s jeho splácaním.
Množstvo štátov vrátane Slovenska má dnes veľké deficity a zároveň minimálny manévrovací priestor. Keď krajina nemôže rásť a nedokáže ani šetriť, účet zvyčajne zaplatia bežní ľudia.
Samotný dlh totiž nezmizne len tak. Ak ho štát nevie dostať pod kontrolu, náklady sa rozdelia medzi viacerých aktérov. Časť môžu zaplatiť majitelia štátnych dlhopisov, ak im inflácia zníži reálnu hodnotu úrokov a istiny alebo ak štát prestane splácať svoje záväzky.
Ďalšiu časť môžu niesť daňovníci prostredníctvom vyšších daní, domácnosti cez drahšie tovary a služby a príjemcovia verejných služieb v prípade škrtov vo výdavkoch štátu.
Vláda môže siahnuť aj po predaji majetku či mimoriadnych daniach. Rozhodujúce je, akú kombináciu opatrení zvolí a kto má najmenšiu možnosť preniesť náklady na niekoho iného.
Účet sa preto nerozdeľuje rovnomerne. Inflácia najviac poškodzuje ľudí, ktorých príjmy a úspory nedokážu držať krok s rastom cien. Vyššie dane môžu zaťažiť zamestnancov, spotrebiteľov aj podniky a škrty vo verejných výdavkoch sa môžu dotknúť ľudí odkázaných na štátne služby.
Naopak, dlžníkom môže nečakaná inflácia pomôcť, ak splácajú záväzky s pevne stanovenou nominálnou hodnotou. Neexistuje teda jediná skupina, ktorá vždy zaplatí celý účet.
Podstatná otázka znie, ako sa náklady rozdelia medzi generácie, príjmové skupiny a jednotlivých držiteľov majetku. Štátny dlh so sebou napokon neprináša len finančný problém, ale aj rozhodnutie o tom, kto ponesie jeho dôsledky.