Manažér desaťročia, ktorý uspel aj počas kríz, prichádza s aktuálnym varovaním. Kvôli trhovým signálom odporúča zmeniť investičný prístup.
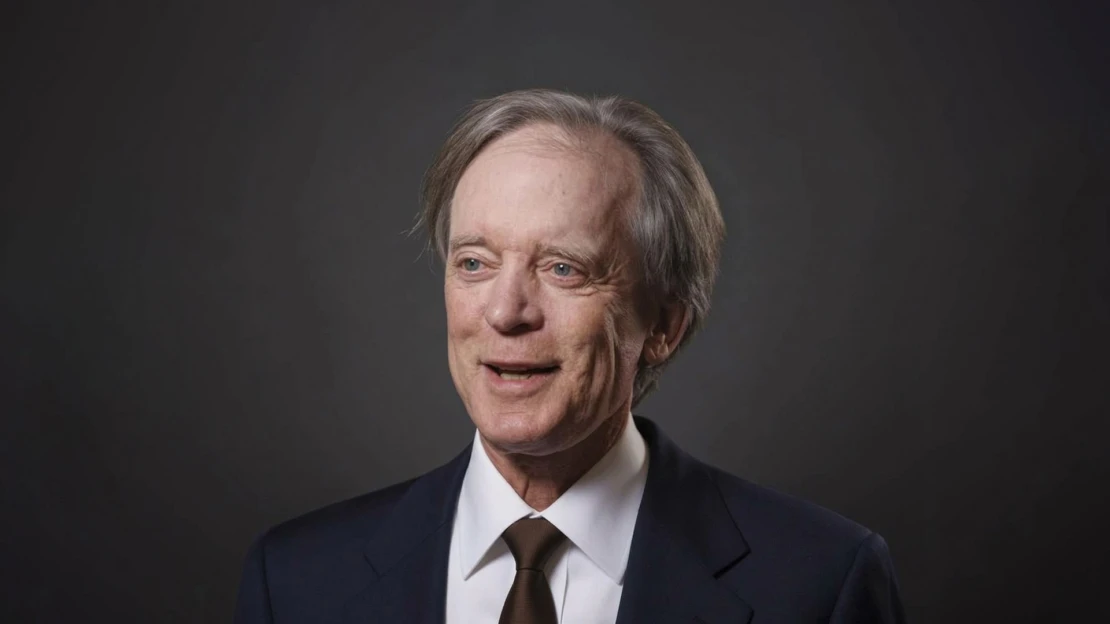
Legendárny finančník Bill Gross si svoje meno vybudoval na riadení jedného z najväčších fondov s fixným výnosom na svete. Spoluzakladteľ spoločnosti PIMCO – Pacific Investment Management Company – sa vďaka jej úspechu v investičnom svete preslávil ako dlhoročný „kráľ dlhopisov”.
Svojimi aktuálnymi vyjadreniami prekvapil aj skúsených trhových hráčov. Mnohí z nich, ktorí sa v minulosti riadili jeho odporúčaniami, to neoľutovali. Zachránil ich aj v roku 2007, keď ešte pred vypuknutím finančnej krízy identifikoval kolaps dôvery v ratingy a štruktúrované úvery.
Vo svojom najnovšom komentári pre Financial Times Gross radí sa dlhopisom takmer úplne vyhnúť a aj pri akciách nabáda na obozretnosť. Nehovorí teda o jednom zlom aktíve či slabom kvartáli. Tvrdí, že súvahy v americkej ekonomike prestali byť vyvážené. Zároveň varuje, že rast, ktorý dnes trhy oslavujú, si neskôr môže vyžiadať privysokú cenu.
Od Shakespeara k úverom
Dlhopisový kráľ svoj komentár začína literárne, keď sa odvoláva na dielo Shakespeara. Citoval známu repliku z Hamleta, v ktorej radí Polonius svojmu synovi Laertesovi, aby sa nikdy nestal dlžníkom ani veriteľom. Miliardár tento striktný prístup neschvaľuje, keďže podľa neho bez požičiavania moderná ekonomika nedokáže rásť.
Úverovú expanziu považuje za základnú a nevyhnutnú podmienku rastu nominálneho hrubého domáceho produktu, a to nielen v Spojených štátoch, ale všade vo svete. Samotné „obchodovanie s mušľami“ vraj ekonomiku nerozhýbe.
Potvrdzuje to údajne aj monetaristická teória Miltona Friedmana, ktorý kládol dôraz na peňažnú zásobu. Tá podľa známeho ekonóma predstavovala hlavný motor inflácie.
Gross s jeho definíciou peňazí však úplne nesúhlasí a za výrazne lepší makroekonomický ukazovateľ považuje celkový objem dlhu a úverov v USA – total credit. Ten zahŕňa vládne a podnikové úvery, ako aj úvery domácností. Podľa Federálneho rezervného systému dnes jeho výška presahuje 84 biliónov dolárov.
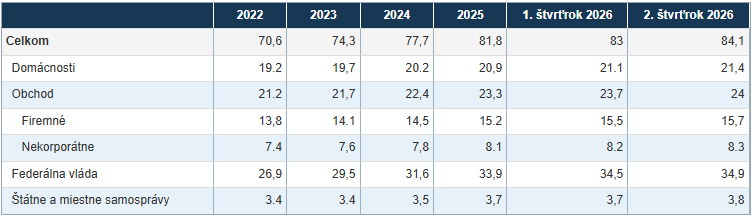
 Zdroj: Finančné účty Spojených štátov, 11. september 2026.
Dlh ako palivo
Celkové zadlženie momentálne rastie tempom presahujúcim päť percent, pričom Grossom odhadovaný rast nominálneho HDP je približne osempercentný. Takýto pomer podľa neho stačí na stabilizáciu cien aktív alebo dokonca na ich zvýšenie, najmä vzhľadom na prítomnú eufóriu z umelej inteligencie.
Súčasné akciové úrovne teda čiastočne stoja aj na úverovej expanzii. V súvislosti s tým však expert upozorňuje na jednoduchú podmienku. Ak by vraj rast úverov spomalil približne na štyri percentá, trhy by to pravdepodobne pocítili.
Profimedia
Zdroj: Profimedia.
Nevyvážené súvahy
Jadro Grossovho argumentu spočíva v rovnováhe systému. Príliš veľa dlhu zvyšuje riziko. Príliš veľa vlastného kapitálu zas môže v menej produktívnych cykloch brzdiť rast zisku na akciu.
Ak sa oba prvky vyvíjajú primerane, môžu podporovať hospodársky rast, ich nerovnováha však zvyšuje riziko. Súvahy domácností, firiem aj štátu sa podľa špecialistu teraz rozchádzajú a sú nevyvážené.
Keďže jednotlivé údaje prichádzajú s oneskorením, ich aktuálne hodnoty nemožno presne zmerať. Smer je podľa finančníka jasný. Dlh dnes prináša rast, no v budúcnosti bude treba s najväčšou pravdepodobnosťou počítať s jeho zmiernením. Okrem toho dlhové financovanie negatívne vplýva aj na infláciu. S možnou úľavou expert nepočíta, pokiaľ sa nepodarí zvládnuť fiškálne a dlhopisové trhy na celosvetovej úrovni.
Dva zdroje rizika
Prvé riziko Gross vidí v umelej inteligencii. Hyperscaleri si na výstavbu dátových centier požičiavajú stovky miliárd dolárov. Takýto objem dlhového financovania predstavuje podľa neho z historického hľadiska anomáliu.
Investície súvisiace s AI majú v roku 2027 dosiahnuť bilión dolárov. Expert očakáva, že budú pravdepodobne financované výlučne prostredníctvom dlhu, keďže voľný peňažný tok sa v súčasnosti dostáva pod tlak. Ak sa sľubovaný rast nedostaví, bude podľa neho platiť známa veta – „Houston, máme problém.“
Ďalšie riziko údajne spočíva v štátnom rozpočte. Čistý dlh Spojených štátov dosahuje približne sto percent hrubého domáceho produktu. Podobnú úroveň považuje miliardár v „mierových časoch“ za nevídanú.
Zároveň vníma aj problémy starnúcej populácie. Kohorty „baby boomerov“ výrazne zvýšia výdavky na dôchodky a zdravotnú starostlivosť, pričom demografická obmena prinesie úľavu až v dlhšom časovom horizonte.
Odporúčania dlhopisového kráľa
Z Grossových úvah vyplýva jednoznačný názor: obligácie odporúča nevlastniť, s jedinou výnimkou. Tú predstavujú jednoročné štátne pokladničné poukážky – Treasury bills –, ktoré v čase publikovania komentára disponovali výnosom okolo 4,55 percenta.
S akciami na rekordných úrovniach by podľa neho investori mali byť rovnako opatrní, pretože vyššie výnosy v priebehu času znížia ziskové marže.
„Buďte pripravení na koniec toho, na čo ste zvyknutí na akciových trhoch a na vyššiu volatilitu cien benchmarkových desaťročných štátnych dlhopisov,“ odkazuje im expert.
Pri jednotlivých segmentoch je ešte konkrétnejší. Hyperscalerom sa vyhýba, pokiaľ nemajú pomer ceny k zisku pod 20. Slušné výnosy vraj ponúkajú akcie spoločností Verizon a AT&T, ktoré by mohli osloviť konzervatívnych investorov. Ich mobilný biznis však môže ohroziť Starlink Mobile od SpaceX.
Investične zaujímavé údajne podľa neho môžu byť aj príjmové fondy obchodované so zľavou voči čistej hodnote aktív. Ako príklad uvádza Nuveen Preferred & Income Opportunities.
Zdroj: Google Finance.
Zdroj: Google Finance.
Fond, v ktorom miliardár nemá žiadnu podielovú účasť, za posledný mesiac zaznamenal viac ako 7-percentnú korekciu a prináša výnos okolo 11 percent. V súvislosti s investíciou upozorňuje na riziko väčšieho vzrastu krátkodobých sadzieb, než trh očakáva. V takom prípade by podobné fondy utrpeli straty.
Motto legendy
Grossov postoj je pozoruhodný najmä pre jeho pôvod. Legendárny finančník, ktorý desaťročia profitoval z často prehliadaného dlhopisového trhu, dnes pred ním sám varuje.
Aj keď sa jeho predpoklady v konečnom dôsledku nemusia naplniť, predstavená argumentácia stojí na konkrétnych číslach. Dlh rastie rýchlejšie, než sa zdá byť bezpečné, a dlhopisový trh sa stáva čoraz citlivejším.
Samotný Gross svoj aktuálny investičný prístup vystihol mottom „zachovať a chrániť“. Jeho postoj aj varovania pred rastúcimi rizikami na finančných trhoch môžu byť pre investorov podnetom na prehodnotenie zloženia vlastných portfólií a miery rizika, ktorú sú ochotní podstúpiť.
Dôležité upozornenie
Informácie obsiahnuté v tomto článku majú výhradne informačný charakter a nepredstavujú investičné rady. Neodporúčame konať na základe týchto údajov bez predchádzajúcej konzultácie s kvalifikovaným finančným poradcom. Investovanie je spojené s rizikami a rozhodnutia o investovaní sú na vlastnú zodpovednosť. Výnosy z investície dosiahnuté v minulosti nie sú zárukou budúcich výnosov.