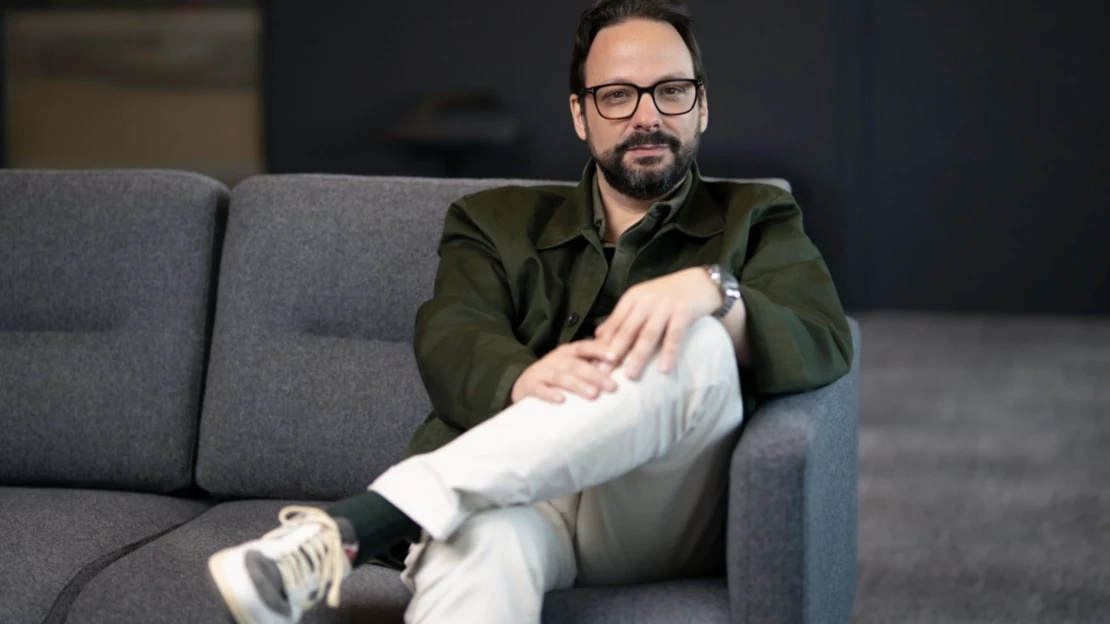
Kuba Fast je poľský bankár a vrcholový manažér, ktorý takmer sedem rokov viedol digitálny projekt britskej pobočky J. P. Morgan. Teraz už pol roka riadi bankovú divíziu Revolut Bank UAB európskeho fintechového jednorožca Revolut. Majú tradičné banky v niečom stále navrch? A ako sa firma postavila k septembrovému úniku používateľských údajov? Aj o tom hovoríme vo veľkom rozhovore.
Kuba Fast nastúpil do súčasnej funkcie v júli 2026 po schválení Európskou centrálnou bankou a Litovskou centrálnou bankou. V digitálnom spotrebiteľskom bankovníctve sa cíti ako ryba vo vode. Pre JPMorgan Chase vybudoval digitálnu banku prakticky od nuly a neskôr viedol britskú digitálnu banku Chase UK. Predtým pôsobil na viacerých vyšších manažérskych pozíciách v poľskej mBank a pracoval aj ako partner v poradenskej spoločnosti McKinsey & Company.
Keď to formulujete takto, stále to vyzerá, akoby sme boli predovšetkým fintechom. Realita je však taká, že dnes sme najmä banka, a to rozhodne nie hocijaká. S 55 miliónmi zákazníkov sme najväčšou bankou v Európe. A rozhodne sa nezastavujeme – ešte do konca roka túto hranicu prekročíme.
Už nejaký čas máme aj európsku bankovú licenciu a podliehame dohľadu Európskej centrálnej banky, jedného z najprísnejších regulátorov na svete. Sme teda banka, hoci zároveň sme tak trochu aj fintechom.
Rozdiel medzi nami a tradičnými bankami spočíva najmä v tom, že sme pomerne mladí, máme ambicióznejšie plány a väčší ťah na bránku. Keď sa pozriete na DNA Revolutu v jeho začiatkoch, všetko sa točilo okolo myšlienky, že zákazníci môžu získať lepší produkt za lepšiu cenu.
Túto filozofiu sme sa snažili preniesť do každej novej oblasti nášho podnikania. A myslím si, že to funguje. Ľudia by k nám neprechádzali, keby sme ponúkali horší produkt. Na väčšine trhov, na ktorých pôsobíme, sme jednotkou aj v spokojnosti zákazníkov, čo dokazuje ukazovateľ Net Promoter Score. Máme tiež efektívnejšiu nákladovú štruktúru a lepšie nastavené vnútorné fungovanie. Povedal by som preto, že v oblastiach, na ktorých záleží, je na tom Revolut lepšie.
Tradičné banky majú výhodu v dĺžke pôsobenia na trhu a v silnejšom povedomí o značke. Zákazníci ich častejšie vnímajú ako lokálne a dôveryhodnejšie. Samozrejme, ťažia z toho. Majú aj klientov, ktorí s nimi spolupracujú veľmi dlho, a možno majú na účtoch vyššie zostatky alebo väčší objem úverov.
Štatisticky sa banky tešia aj väčšej dôvere, pretože na trhu pôsobia dlhšie a majú širšie zastúpenie. Hoci sú tieto faktory dôležité a prispievajú k ich výsledkom, verím, že z dlhodobého hľadiska sú podstatnejšie naše silné stránky. Orientácia na zákazníka a schopnosť ponúknuť lepší produkt za výhodnejšiu cenu spôsobom, ktorý zákazníci viac ocenia, z vás napokon urobia víťaza.
Sme popredná technologická spoločnosť a myslím si, že máme kapacity aj zdroje na nasadenie riešení, ktoré nás v tejto oblasti posúvajú pred ostatné banky. Neviem, či úplne pred všetky, ale určite pred väčšinu z nich. Venujeme tomu obrovské úsilie a časť tejto práce je viditeľná aj navonok.
Ako zákazník Revolutu sa napríklad môžete stretnúť s typom podvodu, pri ktorom vám niekto zavolá a tvrdí: „Volám z vašej banky. Rýchlo schváľte túto operáciu v aplikácii alebo internetovom bankovníctve. Musíme okamžite previesť peniaze, pretože sa niečo deje.“
Časť zákazníkov, žiaľ, na podobné triky naletí, pretože podvodníci dokážu veľmi dobre vyvolať pocit naliehavosti. Ak využívate služby tradičnej banky, možno si otvoríte aplikáciu a podobnú transakciu schválite. Ak však používate Revolut, otvoríte aplikáciu a na domovskej obrazovke uvidíte výrazný červený prvok s informáciou: „Práve s vami nevoláme.“
Naše interne vyvinuté systémy dokážu okamžite vyhodnotiť situáciu a zistiť, že náš telefónny systém neeviduje žiadny aktívny hovor. Vďaka tomu vám túto informáciu môžu zobraziť priamo v aplikácii. Je to však len špička ľadovca.
Pod povrchom sa skrýva obrovské množstvo práce zameranej na odolnosť a bezpečnosť. Zároveň ide o akési preteky v zbrojení, pretože útočníci sú čoraz sofistikovanejší. Nástup umelej inteligencie tento vývoj výrazne urýchlil a zločinci sú, žiaľ, mimoriadne motivovaní. Niektorých dokonca podporujú vlády a majú nadštandardné zdroje. Nezáleží na tom, že ide o vlády krajín, ktoré nemajú najlepšiu povesť a ležia pomerne ďaleko od Európy. Internet nepozná hranice a my si musíme udržiavať náskok. Základom je poučiť sa z každého jednotlivého prípadu.
Vráťme sa ešte k septembrovému úniku, pri ktorom Revolut omylom odovzdal podvodníkom údaje 680 používateľov. Zaviedli ste nové postupy, ktoré majú podobným incidentom predchádzať?
Áno, ku každému takémuto prípadu pristupujeme veľmi vážne. Rovnako ako každá iná regulovaná inštitúcia reagujeme okamžite. Máme nastavené procesy tak, aby vedenie spoločnosti dostalo informácie bezodkladne a aby sa každému incidentu venovala náležitá pozornosť. Je to štandardný postup. Kedykoľvek sa niečo pokazí – či už ide o kybernetický útok, prevádzkový problém alebo napríklad udalosť v budove –, nasledujú veľmi dôkladné kroky.
Revolut využíva vlastný, interne vyvinutý systém riadenia rizík. Ak dôjde k nejakej udalosti, okamžite sa určí človek, ktorý ju musí zaznamenať ako rizikový incident alebo problém. Každý problém následne dostane akčný plán, ktorý jasne stanovuje ďalší postup.
Akčný plán určuje, ako zlepšujeme systémy, kontrolné mechanizmy aj celkové prostredie, aby sme zabránili opakovaniu danej udalosti a podobných situácií v budúcnosti. Niekedy sa vzniku problému nedá úplne predísť, ako sa ukázalo aj v septembri, vždy sa však aspoň snažíme znížiť riziko jeho opakovania.
Tieto akčné plány následne posudzujú tímy riadenia rizík, oddelenie IT bezpečnosti a oddelenie dohľadu nad dodržiavaním predpisov. Potom nasleduje ich realizácia. Každý plán má stanovený termín dokončenia. Ak sa ho nepodarí dodržať, vnímame to opäť ako problém v oblasti riadenia rizík.
Interne používame systém, ktorý nazývame Karma. Zamestnancov motivuje k dodržiavaniu všetkých uvedených pravidiel.
Cieľom je zabezpečiť, aby sa úlohy z akčných plánov a opatrenia na riešenie zaznamenaných rizikových problémov dokončili načas. Ak sa tak nestane, prejaví sa to takzvanou negatívnou karmou, ktorá má ďalšie dôsledky.
Každodenná činnosť banky je vo všeobecnosti úzko prepojená s rizikami a ich riadením. Nejde len o riziká spojené s bilanciou či obchodnou činnosťou, ale aj o prevádzkové riziká. Banky sú v podstate stroje na riadenie rizík a Revolut musí fungovať – a aj funguje – na rovnakom princípe.
Revolut v auguste spustil vlastnú divíziu na výskum umelej inteligencie Revolut Research. Aký je jej účel a aké sú vaše najbližšie plány?
Tak ako pri všetkom v Revolute, aj tu sa plány opierajú o niekoľko základných hodnôt a princípov. Jedným z nich je „myslieť do hĺbky“ (think deeper). Vždy totiž pravdepodobne existuje lepšie riešenie, ak vychádzate zo základných princípov. To do veľkej miery nahráva práve, povedzme, výskumnému prístupu.
Druhým princípom je však „dotiahnuť veci do konca“. Znamená to, že sa myšlienky musia pretaviť do konkrétnych činov a priniesť firme výsledky. V tejto oblasti je zatiaľ skvelým príkladom praktické využitie umelej inteligencie.
Ešte pred oficiálnym ustanovením výskumného tímu dokázal tím Revolutu pre výskum AI v spolupráci so spoločnosťou Nvidia vytvoriť vlastný základný bankový model umelej inteligencie s názvom Pragma. Dovolím si tvrdiť, že niečo také sa v európskom bankovníctve a možno ani mimo Európy ešte nikomu nepodarilo.
Model nie je trénovaný na predpovedanie nasledujúceho slova v poradí, ako je to pri veľkých jazykových modeloch (LLM). Zameriava sa na predpovedanie nasledujúcej udalosti vo finančnom toku. Trénujeme ho na vlastných dátach, ktoré máme historicky k dispozícii od 80 miliónov zákazníkov. Takéto množstvo údajov predstavuje obrovskú konkurenčnú výhodu a dôvod, prečo si myslíme, že nás žiadna banka ani fintech nedokáže jednoducho napodobniť.
Ide napríklad o výbery hotovosti, platby, otvorenie aplikácie či posielanie peňazí. Podobne ako pri veľkých jazykových modeloch, kde sa vývoj posúva od samotného predpovedania nasledujúceho slova alebo tokenu k širšiemu využitiu, aj my tento základný model, pôvodne určený na predpovedanie „bankových tokenov“, aplikujeme na všeobecnejšie úlohy.
Zatiaľ sme ho nasadili a otestovali v oblastiach, v ktorých sa predtým využívali tradičné modely. Príkladom je odhaľovanie podvodov, kde dosahuje výrazne lepšie výsledky než tradičné postupy.
Revolut nedávno predstavil aj vlastného jednoduchého AI asistenta. Na čo má slúžiť a pracuje na ňom ten istý tím?
Toto je trochu iný prípad. Agent síce využíva naše technológie umelej inteligencie, no pri AI asistentoch ide skôr o vývoj produktu než nevyhnutne o samotnú umelú inteligenciu. Dôležité je, čo nástroj dokáže a ako pomáha používateľom.
V Revolute je to zatiaľ smer, ktorý sme sa rozhodli podrobnejšie preskúmať. Uvidíme, ako sa osvedčí a čo prinesie. Pristupujeme k tomu veľmi otvorene. Testujeme rôzne riešenia, uvádzame ich na trh a následne sledujeme, ako ich zákazníci používajú a či fungujú.
Revolut dnes ponúka zákazníkom veľmi široké portfólio služieb. Pomerne veľkou výzvou je preto nájsť spôsob, ako všetky tieto služby usporiadať tak, aby boli pre zákazníkov ľahko pochopiteľné a vedeli sa v nich dobre orientovať.
Myslím si, že musíme byť otvorení aj možnosti, že v budúcnosti bude v takýchto prípadoch oveľa lepším riešením rozhranie založené na komunikácii s umelou inteligenciou. Ak napríklad raz za rok potrebujem výpis na daňové účely, namiesto zdĺhavého hľadania v aplikácii sa jednoducho opýtam AI a výpis získam priamo od agenta.
Osobne som však skeptický voči predstave, že by AI agenti mohli úplne nahradiť bankové aplikácie. Niektorí ľudia tvrdia, že jedného dňa za vás všetky bankové operácie vybaví váš agent. Ja tomu jednoducho neverím.
Predstavte si, že otvoríte bankovú aplikáciu a privíta vás AI terminál slovami: „Ahoj, Kubo, vitaj v Revolute.“ Vy sa následne opýtate: „Môžeš mi, prosím, povedať, aký mám zostatok?“ To predsa nikto súdny nechce. Chcete vidieť konkrétne číslo.
Predstava, že všetky používateľské rozhrania budú založené na konverzácii, bola módna možno pred 10 či 15 rokmi. Ukázalo sa však, že to bol omyl.
Používateľská skúsenosť má svoju hodnotu a nikam nezmizne. Predstava, že všetky rozhrania budú založené na konverzácii, bola módna možno pred 10 či 15 rokmi. Ukázalo sa však, že to bol omyl. Dnes už vieme, že lepšie funguje kombinácia rôznych prístupov.
Ak to mám zhrnúť, myslím si, že AI asistenti budú zohrávať veľmi užitočnú úlohu. Nemyslím si však, že každá interakcia s bankou by sa mala zmeniť na komunikáciu s AI agentom.
Mimochodom, skúšal som nášho agenta zmiasť a prinútiť ho k nesprávnej odpovedi. Niekoľko minút som vymýšľal veľmi zložité a zapeklité otázky o našich produktoch. Dúfal som, že sa mi ho podarí nachytať, keďže generatívna AI má povestné problémy s halucináciami. Na moje prekvapenie sa mi to vôbec nepodarilo a agent si počínal prekvapivo dobre.
Samozrejme, stále je čo zlepšovať. Myslím si však, že sme sa už dostali za hranicu, keď boli podobné nástroje predovšetkým hračkou pre niekoľkých nadšencov.
Vstupná bariéra
Ako vnímate bezpečnosť autonómnych AI agentov v takých citlivých a regulovaných odvetviach, ako sú bankovníctvo a finančné trhy? Je vôbec dobrý nápad zavádzať ich v týchto oblastiach?
Myslím si, že každý automatizovaný systém, ktorý robí finančné rozhodnutia v mene zákazníka, predstavuje riziko. Výzva spočíva predovšetkým v tom, či systém vykonávajúci danú operáciu – či už ide o AI agenta alebo iný expertný systém – skutočne robí to, čo má.
Druhou otázkou je, či pokyny naozaj zodpovedajú zámeru zákazníka. Je to podobné ako pri vývoji softvéru: premysleli ste aj okrajové prípady?
Na všetkých týchto úrovniach, samozrejme, existujú riziká, ktoré treba dôkladne zvážiť a riadiť. Otázky zodpovednosti a právnych záväzkov podľa mňa ešte nie sú úplne vyriešené. Pre nás však platí jasné pravidlo, najmä v európskom regulačnom prostredí: ak má mať akákoľvek operácia finančný dosah na zákazníka, napríklad vykonanie platby, zákazník s ňou musí výslovne súhlasiť.
Sú medzi reguláciou v Európskej únii a v Spojených štátoch veľké rozdiely?
Povedal by som, že výrazné rozdiely v regulácii existujú dokonca aj medzi jednotlivými európskymi krajinami. Európsky trh je stále veľmi rozdrobený. Nám sa podarilo túto situáciu zvládnuť a pôsobíme v 30 európskych krajinách – konkrétne v 27 členských štátoch Únie a v ďalších troch krajinách Európskeho hospodárskeho priestoru.
Myslím si však, že pre každého, kto by chcel ísť v našich šľapajach, predstavuje táto situácia obrovskú bariéru. A neplatí to len pre finančníctvo. Stať sa digitálnym lídrom v Európe je náročné. Aj keď sídlite napríklad v Česku alebo vo Švédsku, expanzia na ďalšie trhy nie je napriek existencii jednotného trhu jednoduchá.
Práve preto sa mnohé rýchlorastúce európske firmy pomerne skoro začnú orientovať na Spojené štáty a často tam vstupujú aj na burzu, keď príde čas na IPO.
Ak tomu správne rozumiem, súčasná európska regulácia predstavuje pre Revolut – slovami Warrena Buffetta – akýsi „moat“, teda ekonomický ochranný priekop či konkurenčnú výhodu.
Pozrite sa, čokoľvek, čo je náročné – a splniť európske bankové regulačné požiadavky rozhodne nie je jednoduché –, si od potenciálnych nasledovníkov vyžaduje značné úsilie a náklady. Takže áno, reguláciu možno považovať za určitý ochranný priekop.
Keď však Revolut začínal, tradičné banky pravdepodobne hovorili to isté. Aj tento priekop sa teda dá prekonať. Vyžaduje si to však úsilie a odhodlanie. Ani my rozhodne nie sme na konci cesty. Stále máme pred sebou veľa práce.
Na to by ste sa museli opýtať môjho šéfa. Samozrejme, rozprávame sa o tom. Máme predbežný plán na najbližšie roky, jeho podmienkou však je, aby sa spojili priaznivé podmienky na trhu so správnym trendom našich vlastných obchodných výsledkov.
Myslím si, že IPO je pre nás dôležité predovšetkým z hľadiska budovania dôvery zákazníkov. Verejne obchodované spoločnosti sa totiž tešia väčšej dôvere než súkromné firmy. To je hlavný dôvod, prečo sa chceme stať verejne obchodovanou spoločnosťou. Kapitál môžeme získať aj inými spôsobmi.
Vstup na burzu však pre nás rozhodne nebude cieľovou páskou. Bude to len ďalší odrazový bod. Vo firme si stále udržiavame mentalitu „prvého dňa“.
Nenaráža už Revolut aj na určité limity rastu?
Objektívna odpoveď, samozrejme, znie áno. Zatiaľ sú však tieto limity ešte veľmi ďaleko. V Európe máme viac ako 55 miliónov zákazníkov a stále vidím priestor na dosiahnutie hranice sto či 150 miliónov.
V Európe sme už urobili veľký pokrok, obrovský potenciál rastu však máme aj v Spojených štátoch, kde sme v posledných týždňoch získali od kontrolného úradu podmienečný súhlas s bankovou licenciou. Ďalšími trhmi sú Mexiko a Kolumbia, kde sme tiež nedávno získali bankové licencie.
Revolutu sa tak otvárajú obrovské možnosti po celom svete a v expanzii aktívne pokračujeme.
Revolut v lete spustil svoj vôbec prvý stablecoin naviazaný na euro s názvom EURR. Na čo má slúžiť? Tradične sa stablecoiny používajú najmä na obchodovanie s kryptomenami alebo na cezhraničné platby.
Máte pravdu. Ďalším tradičným účelom stablecoinov, ktorý však pre Európu nie je až taký relevantný, je takzvaná dolarizácia. Ide o prístup k americkej mene napríklad v Afrike alebo Latinskej Amerike. A pokiaľ ide o váš bod týkajúci sa cezhraničných platieb, túto potrebu už veľmi dobre pokrývame našimi bežnými, teda fiatovými produktmi.
V súčasnej podobe je EURR určený ľuďom, ktorí sa už pohybujú vo svete kryptomien a potrebujú si v jeho rámci uchovávať stabilnú hodnotu v eurách. Netvrdíme, že tento produkt je určený typickému používateľovi Revolutu. Je určený skôr ľuďom, ktorí sa pohybujú v kryptomenovom svete a majú v tejto oblasti komplexnejšie potreby.
Hlavnou výhodou je možnosť používať eurový stablecoin ako alternatívu k stablecoinom naviazaným na americký dolár. Zákazníci tak nemusia byť vystavení dolárovému riziku len preto, aby získali prístup k peniazom fungujúcim na blockchaine.
To však nie je všetko. Ešte v priebehu tohto roka plánujeme ďalšie rozšírenie EURR v rámci Európskeho hospodárskeho priestoru a tiež stablecoiny denominované v ďalších menách.
Prečo sa Revolut pri stablecoine rozhodol pre externého emitenta, hoci sám disponuje potrebnými licenciami a mohol si vytvoriť vlastný?
Nemyslím si, že v tejto otázke máme nejaké ideologické presvedčenie. K podobným rozhodnutiam vždy pristupujeme na základe veľmi pragmatickej analýzy. Ak niečo dáva zmysel – či už z ekonomického hľadiska, z pohľadu zložitosti implementácie alebo regulačných rizík –, vyberáme si z viacerých možných prístupov. Tentoraz naša analýza ukázala, že lepšou voľbou je spolupráca s partnerom.
Hovorili sme o rôznych možnostiach využitia stablecoinov. Jednou z nich je dolarizácia, ďalšou cezhraničné transakcie. Myslím si, že najmä inštitucionálne cezhraničné transakcie so stablecoinmi dnes predstavujú významnú oblasť.
V niektorých prípadoch môže byť na strane ponuky viditeľný takzvaný efekt regulačnej arbitráže. To znamená, že zákazník sa k stablecoinu dostane jednoduchšie než k skutočným dolárom. Napokon teda ide o to, ktoré z týchto spôsobov využitia pretrvajú a ktoré nie.
Osobne som najviac skeptický práve voči regulačnej arbitráži. História nás totiž učí, že zvyčajne signalizuje určitú mieru súvisiaceho rizika. Väčšina menových regulácií vznikla z nejakého dôvodu, často na základe historických skúseností. Regulačná arbitráž navyše zvykne postupne miznúť, pretože regulácia sa časom prispôsobuje novým podmienkam a vzniknuté medzery sa uzatvárajú.
Vždy sa preto vynára otázka, či tým nevzniká určitá forma systémového rizika. Druhým problémom je, že medzery umožňujúce regulačnú arbitráž sa zvyčajne časom uzavrú.
Ťažko sa mi posudzuje, ktorý z týchto faktorov dnes zohráva najväčšiu úlohu. Ukáže to čas. Myslím si, že vy ste sa nad tým pravdepodobne zamýšľali a sledovali túto oblasť oveľa podrobnejšie než ja.
Podstatné je, či jednotlivé prípady použitia a spôsoby využitia stablecoinov pretrvajú, alebo ide len o dočasné javy. Niektoré z nich sú bezpochyby iba prechodné.
Ktoré produkty v súčasnosti najviac podporujú rast Revolutu?
Máme veľké šťastie, že disponujeme mimoriadne diverzifikovanou ponukou produktov. Približne 76 percent našich výnosov pochádza z poplatkov a provízií. To je podľa mňa mimoriadne dôležité, pretože tieto príjmy sú v porovnaní s úrokovými výnosmi z vkladov či úverov oveľa stabilnejšie a menej rizikové.
Ak vám zákazníci každý mesiac zaplatia napríklad päť eur za predplatné, ide o oveľa stabilnejší príjem, než keď závisíte od toho, či majú na účte sto, tisíc alebo 10-tisíc eur. Zostatky na účtoch sú totiž veľmi citlivé na hospodárske cykly.
Po druhé, tieto výnosy sú mimoriadne diverzifikované. V súčasnosti máme 11 produktových oblastí, z ktorých každá v roku 2025 vygenerovala výnosy presahujúce sto miliónov libier. Zároveň však aj náš najväčší produkt predstavuje len nízky dvojciferný podiel z celkových výnosov.
Odpoveď na vašu pôvodnú otázku by teda mohla znieť: všetko.
Záleží však aj na konkrétnej krajine, období a miere využívania jednotlivých produktov. A práve v tom spočíva krása nášho modelu, ktorý už dospel. Revolut sa kedysi preslávil tým, že umožňoval pohodlnú a lacnú výmenu mien pri cezhraničných transakciách. To je však už dávna história, akási „geologická vrstva“ nášho vývoja.
Aj dnes, samozrejme, ponúkame skvelé služby súvisiace s cestovaním a výmenou mien. Vzhľadom na šírku nášho produktového portfólia je to však už len kvapka v mori.
A čo napríklad Česká republika?
Do konca tohto roka tu dosiahneme hranicu 1,5 milióna zákazníkov. Myslím si, že Česi nás majú radi a my máme radi Čechov. V Českej republike sme už významným poskytovateľom služieb. To je však všetko, čo k tomu teraz môžem povedať.
Sme doň zapojení a vybrali nás za jedného z účastníkov pilotnej fázy projektu. Je to veľmi zaujímavá iniciatíva. V mnohých ohľadoch ju vnímame ako súčasť európskeho projektu a chceme ju podporiť.
Je zrejmé, prečo je to pre Európu strategicky dôležité. Či už ide o suverenitu alebo modernizáciu platieb, argumenty sú podľa mňa jednoznačné. My k tomu však pristupujeme otvorene.
Budeme situáciu sledovať, a ak to bude fungovať, budeme projekt naďalej podporovať. Ak sa ukáže, že v praxi nefunguje, odídeme od neho. Nie sme nostalgici. Existuje celý rad iniciatív, takže uvidíme, ako sa situácia vyvinie.
Zatiaľ to však vyzerá, že projekt má veľký ťah na bránku. Samozrejme, v tejto fáze, keď sa koncept ešte len tvorí a uvádza do praxe, bude rozhodujúcou skúškou jeho prijatie spotrebiteľmi. A to nikto nedokáže vopred s istotou predpovedať.
Odhadnúť, ktorý produkt uspeje, najmä v oblasti platieb, ktorá je výrazne závislá od sieťového efektu, nie je otázka za miliardu dolárov. Je to otázka za sto miliárd. Jediné, čo môžeme robiť, je skúšať rôzne riešenia a zabezpečiť, aby sme boli pri tom a podporovali zákazníkov v tom, kam sa budú posúvať.
Aké plány má Revolut pre európske trhy na nasledujúcich šesť mesiacov?
Budeme pokračovať v tom, čo robíme. Budeme získavať nových zákazníkov, rozširovať svoje pôsobenie na jednotlivých trhoch a uvádzať nové produkty.
Povedal by som, že v Európe sme približne v tretej fáze z 10. A myslím si, že sme sa dostali do bodu, keď je už zrejmé, že náš model funguje. Teraz ide len o to pokračovať vo vývoji skvelého produktu a ďalej rásť.
Článok vyšiel na forbes.cz.