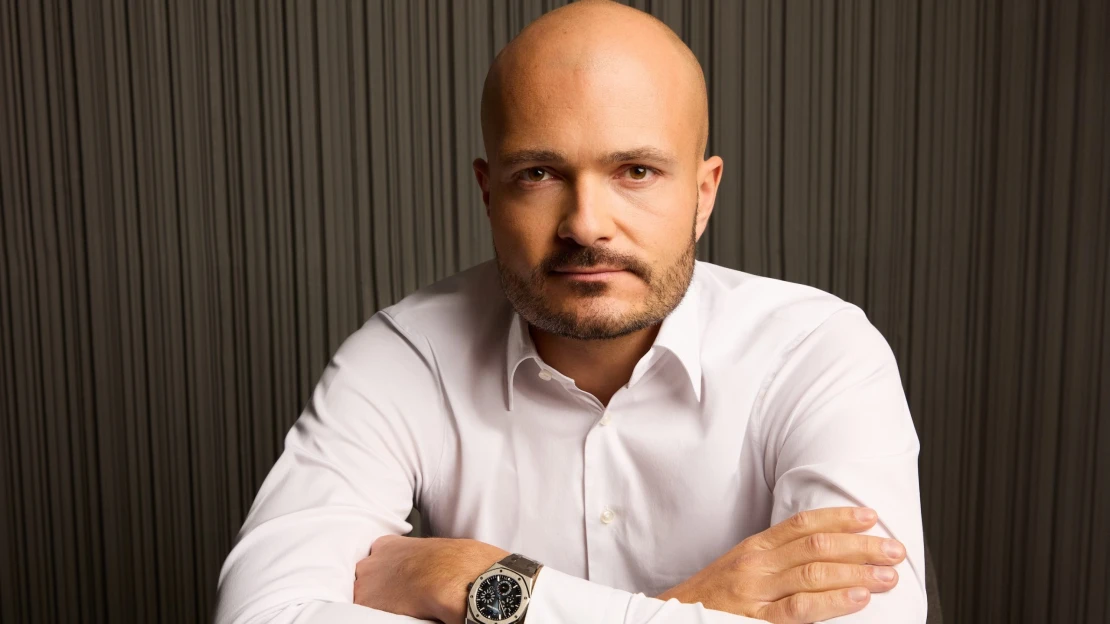
V Taliansku sa špekuluje, že Michal Strnad má so svojou megalomanskou ponukou len malú šancu na úspech. Napriek tomu nie je bez šancí. Na čo si musia podnikatelia pri takýchto transakciách dávať pozor predovšetkým? Kompletným prehľadom potenciálne historického obchodu vás prevedieme spolu s popredným českým expertom na fúzie a akvizície Jiřím Hákom.
Na jar tohto roka Forbes ocenil majetok Michala Strnada na 533 miliárd korún a priniesol s ním mimoriadne otvorený rozhovor. Český miliardár sa vtedy katapultoval na pozíciu najbohatšieho Čecha. O pol roka neskôr už muž na čele zbrojárskeho gigantu CSG rozohráva potenciálne najväčší obchod svojho života.
Podal totiž ponuku vo výške 730 miliárd korún na odkúpenie talianskeho konglomerátu Delfin. Pod neho patrí luxusné impérium EssilorLuxottica, výrobca okuliarov Ray-Ban, ale aj podiely vo finančných skupinách UniCredit, Monte dei Paschi di Siena a Generali či francúzsky realitný gigant Covivio.
Potenciálna transakcia, ktorá by úplne prepísala historické tabuľky českého biznisu, prirodzene, vyvoláva množstvo otázok. Čo presne sa skrýva pod zložitou sieťou firiem a podielov s názvom Delfin? Za akých podmienok by ich český miliardár mohol kúpiť? Čo konkrétne ponúka a čo požaduje? A je gigantická skupina pod kontrolou talianskej rodiny Del Vecchiovcov vôbec na predaj?
Všetky tieto otázky sú celkom namieste, my však začneme tou najzákladnejšou: Kde vezme Michal Strnad peniaze, ku ktorým by sa pravdepodobne nedostal, ani keby predal všetko, čo mu momentálne patrí?
Je zrejmé, že Strnad si z vlastného vrecka sumu zodpovedajúcu viac než trojnásobku spoločného rozpočtu ministerstiev vnútra a obrany jednoducho nevytiahne. Bude preto potrebovať externý kapitál. Inými slovami, musí sa zadlžiť. A v tej chvíli sa začína hrať o to, kto mu na akvizíciu požičia peniaze a predovšetkým za akých podmienok.
Porovnanie s historickými transakciami českých miliardárov: Daniel Křetínský kúpil britskú Royal Mail takmer za sto miliárd korún, Strnad sám zaplatil viac ako 50 miliárd korún za amerického výrobcu munície Kinetic, Česká zbrojovka Reného Holečka kúpila americkú spoločnosť Colt za necelých päť miliárd korún, Karel Komárek zaplatil za hernú platformu PrizePicks 32 miliárd korún a PPF Petra Kellnera kúpila balkánsku telekomunikačnú skupinu Telenor približne za 71 miliárd korún.
Strnadova ponuka vo výške 730 miliárd korún je tak číslom z úplne iného vesmíru.
Zákulisie podobných obchodov pozná na českom trhu azda najlepšie Jiří Hák, Managing Partner spoločnosti Corpin. Stál pri najväčších transakciách, aké sa u nás v posledných rokoch uskutočnili. Carlyle, Meopta, Colt, Packeta a ďalšie. Forbes s ním vlani v septembri priniesol rozsiahly a výnimočný rozhovor. Práve on nás prevedie zákutiami prípravy megatransakcií, medzi ktoré by mohla patriť aj tá, o ktorú sa usiluje Michal Strnad.
Mať páku
„Po prvé, máte k dispozícii páku,“ upozorňuje Hák. Michal Strnad má vďaka tohtoročnému vstupu CSG na amsterdamskú burzu k dispozícii hneď 85 percent akcií spoločnosti, ktorej trhová kapitalizácia sa na prelome októbra a novembra pohybuje na úrovni 350 miliárd korún. Z primárnej verejnej ponuky akcií (IPO) si navyše odniesol 90 miliárd korún v hotovosti. Tie následne poslúžili na založenie family office Akipia spolu s Marekom Šmrhom a Tomášom Brzobohatým. Práve prostredníctvom tejto spoločnosti chce kúpiť Delfin.
Tým všetkým môže Strnad teoreticky ručiť, samozrejme, s výnimkou samotného Delfinu. Dostatočne veľká zábezpeka, prípadne vlastná miliardová pokladnica sú dôležité. Konzorcium finančných inštitúcií, ktoré by sa na takomto obchode podieľali, vám totiž nepožičia sto percent hodnoty kupovanej spoločnosti.
Hák odhaduje, že takzvané LTV (loan to value, teda pomer úveru k hodnote – poznámka redakcie), čiže podiel hodnoty akvizície, ktorý budú veritelia ochotní financovať, bude určite dosahovať aspoň 70 percent. Strnad by si tak mal byť schopný požičať najmenej 511 miliárd korún, pravdepodobne však aj viac.
Kľúčovú úlohu môžu zohrať práve akcie CSG, ktoré nemusí rovno predávať. Môže ich použiť ako zábezpeku za úver. „Pokiaľ viem, tieto akcie nie sú nikde založené ani použité ako páka. Môže ich preto využiť ako zábezpeku a požičať si oproti vlastnému majetku v podobe akcií CSG. Je to veľká výhoda toho, že vstúpil na burzu a teraz môže takto fungovať,“ dopĺňa Hák.
Strnad tým zároveň dokazuje, že na globálnych trhoch má dôveru. Napokon, dokázal priviesť veľkú firmu na burzu a CSG sa darí aj z pohľadu hospodárskych výsledkov. „Dostal sa do najvyššej ligy. Myslím si, že momentálne neexistuje investičná alebo komerčná banka, ktorá by s ním nechcela spolupracovať,“ konštatuje expert na fúzie a akvizície. „Zvyšok vlastného kapitálu už Michal bez problémov dodá sám.“
Dlžoba by to, samozrejme, bola enormná, s tým sa však vopred počíta. Podľa Háka môže byť pripravený aj scenár predaja niektorých aktív, ktoré sa nachádzajú v skupine Delfin. Napríklad podielov v dvoch spomínaných bankách, ktorých spoločná trhová hodnota by sa mohla pohybovať na úrovni 15 až 17 miliárd eur, teda až 413 miliárd korún.
Zhodou okolností ide o sumu, ktorá by pokryla väčšinu dlhu použitého na celú akvizíciu. Platilo by to najmä v prípade, ak by sa uskutočnila druhá Strnadom ponúkaná možnosť: za nižšiu sumu by získal kontrolný podiel 62,5 percenta približne za 18,6 miliardy eur. Na to by český miliardár potreboval presvedčiť aspoň piatich z ôsmich držiteľov 12,5-percentného podielu.
Teoreticky by tak Michal Strnad mohol už teraz prizvať do obchodu partnera, ktorý by napríklad podiely v bankách odkúpil priamo. Podľa Háka to však vôbec nie je nevyhnutné. Dokonca to nemusí byť ani žiaduce.
„Ak si Michal so svojím tímom uvedomujú, čo im banky a ďalší veritelia ponúkajú, a vidia, aká je situácia na dlhovom trhu, možno sú ochotní podstúpiť riziko krátkodobého financovania s tým, že budú mať pripravené možnosti, ako sa nedostať do dlhovej pasce. Je to úplne bežná stratégia, určité riziko vám vždy zostane. Väčšinou však nechcete mať zviazané ruky tým, že sa vopred spojíte s konkrétnym partnerom, pokiaľ to nie je nevyhnutné. Nevieme však, či môže mať uzavretú neverejnú dohodu s niekým, komu následne predá časť aktív. To sa nedá vylúčiť,“ konštatuje Jiří Hák.
Najbohatší Čech by tak mohol obratom takmer úplne vymazať dlh a v rukách by mu zostal kontrolný podiel v skupine, ktorá by aj napriek tomu mala hodnotu stoviek miliárd korún. Podľa Háka je preto štandardnejším riešením skôr krátkodobý dlh s možnosťou predĺženia, ktorý umožní preklenúť neočakávané výkyvy v ocenení aktív.
„Spravidla však platí, že do troch rokov musí byť všetko vyrovnané. Väčšinou ide dokonca o kratšie obdobie, napríklad 18 alebo 24 mesiacov. To je krátkodobé masívne financovanie pri obchodoch M&A. Funguje to tak, že časť aktív predáte, privediete partnera alebo predĺžite splatnosť dlhu pri niektorých aktívach, ktoré si chcete ponechať a urobiť v nich určité zmeny,“ dopĺňa Hák.
To hlavné, čo si však firmy pri takýchto veľkých transakciách musia premyslieť, sú podmienky dlhu. „Musíte si dať pozor, aby vás nedostali do zovretia. A to vrátane dôsledkov pre jeho vlastný biznis s CSG, ktorého akcie by teoreticky založil. Mohlo by to ovplyvniť financovanie celej skupiny,“ upozorňuje Jiří Hák.
Rovnako je podľa neho potrebné dať si pozor a podrobne preskúmať dokumentáciu k všetkým aktívam v kupovanom balíku. V niektorých zmluvách totiž môžu byť pre veriteľov dohodnuté vysoké provízie, ktoré sa aktivujú v prípade zmeny majiteľa.
Naskytá sa teda otázka, či Strnadova investičná téza nestojí práve na avizovanej 30-percentnej zľave z celkovej trhovej hodnoty spoločnosti. „To nedokážem posúdiť. Samozrejme, bolo by príjemné získať takýto diskont, ale pochybujem, že ho bude schopný obhájiť. Aj preto si myslím, že Akipia nebude mať iba túto jednu investičnú tézu,“ myslí si Hák.
Rozhádané impérium
Dôležitou súčasťou celej rovnice je situácia, v ktorej Strnadova ponuka dorazila do Delfinu. Zakladateľ rodinného impéria Leonardo Del Vecchio zomrel v roku 2022 a zanechal po sebe osem rovnakých podielov vo výške 12,5 percenta. Pripadli jeho manželke Nicolette a siedmim deťom – Claudiovi, Marise, Paule, Leonardovi Mariovi, Lucovi, Clementovi a Roccovi Basilicovi. Posledný menovaný je synom Nicoletty z prvého manželstva s Paulom Basilicom, majiteľom investičnej a správcovskej spoločnosti Kairos.
Medzi súrodencami však čoskoro vypukli spory a začali sa pokusy o vzájomné odkúpenie podielov. Všeobecné očakávania v Taliansku hovoria, že rozhodne nie všetci svoj podiel Strnadovi predajú.
Leonardo Maria, najmladší zo synov, už napríklad stihol vyhlásiť, že skupina musí zostať v talianskych rukách. Bol to práve on, kto sa pokúšal odkúpiť podiely dvoch svojich súrodencov – Lucu a Pauly. Jeho podiel by sa tak zvýšil na 37,5 percenta. Niektoré z detí zakladateľa sa navyše priamo podieľali na riadení firmy. Claudio Del Vecchio, najstarší zo synov, v 90. rokoch viedol Luxotticu ako generálny riaditeľ.
Strnad teda vstupuje do hry v čase, keď sa dedičia impéria medzi sebou hádajú. „To je jedna z obľúbených taktík tých, povedzme, aktívnejších private equity fondov a family officov,“ podotýka Jiří Hák.
Vzhľadom na spory medzi súrodencami by sa Michal Strnad paradoxne mohol stať jedným z najvýznamnejších tvorcov talianskych family officov. Ak by totiž presvedčil všetkých k predaju, pravdepodobne by vzniklo až osem nových subjektov s kapitálom v miliardách eur.
Šéf a väčšinový vlastník CSG však rodine Del Vecchiovcov dal jasné ultimátum. Rozhodnúť sa musia do mesiaca. List, ktorý dorazil do Delfinu, je podľa agentúry Bloomberg datovaný 20. októbra.
„Teraz sa bude, myslím si, veľmi komplexne rokovať s tými, ktorí prejavia záujem preskúmať možnosť dohody. Môže to však byť aj taktika celého tímu v Akipii – hodiť kameň do vody a počkať, čo sa stane,“ hovorí Jiří Hák. Skôr však očakáva, že Strnadov tím má pripravené alternatívne riešenia pre každú situáciu, ktorá by mohla nastať.
Stávka na Taliansko
Pre investičný nástroj Akipia, ktorého základný kapitál by sa dal stotožniť so Strnadovými 90 miliardami korún z predaja 15 percent akcií CSG pri vstupe na burzu, by išlo o úplne transformačnú akvizíciu.
„Aj vzhľadom na koncentráciu majetku do jednej krajiny, hoci sa tieto aktíva na prvý pohľad javia ako medzinárodné. Väčšinu manažmentu spoločnosti však máte v Taliansku, rovnako ako väčšinu kľúčových zamestnancov. Je to odvážna stávka na krajinu, ktorá má, povedal by som, svoje výzvy. Predpokladám však, že Akipia vie, čo robí,“ podotýka Jiří Hák.
Michal Strnad je v Taliansku skutočne známym menom. Do jeho CSG dnes patrí najväčší taliansky výrobca munície Fiocchi, ktorý kúpil v roku 2022 a nad ktorým začiatkom minulého roka získal úplnú kontrolu. V rámci svojich súkromných aktivít si tento rok zaobstaral podiel v talianskom výrobcovi pneumatík Pirelli. V Česku vlastní Scuderiu, dovozcu automobilov Ferrari.
V minulosti sa uchádzal aj o kúpu obrannej divízie talianskeho výrobcu vozidiel a vojenskej techniky Iveco. Podal na ňu dokonca najvyššiu ponuku, napokon sa však talianska vláda postarala o to, aby podnik získala talianska zbrojárska spoločnosť Leonardo.
Podarí sa Strnadovi napokon dotiahnuť historický obchod do konca? Momentálne tomu príliš veľa faktorov nenasvedčuje. Český miliardár sa však v krajine vína, syrov a módy rozhodne výrazne zviditeľní. Podobný názor napokon vyzdvihuje aj Jiří Hák.
„Panuje obrovská skepsa, že by mu to tu naozaj mohlo vyjsť. To však neprekáža, aj tak je to skvelá správa pre český biznis,“ hovorí Hák. „Aj vďaka tomuto povestnému hodeniu kameňa do vody môžu nastať iné efekty, ktoré možno v Akipii očakávajú alebo k nim dôjde samovoľne. Je skvelé, že to Michal urobil. Ukazuje to odvahu českého kapitálu vo všeobecnosti. Vlastne tým robí službu všetkým ostatným domácim podnikateľom, pretože k nám priťahuje pozornosť sveta,“ uzatvára dealmaker Hák.
Článok vyšiel na forbes.cz.