Klesajúce nájomné aktuálne vyvoláva širokú diskusiu. Experti varujú pred vývojom v segmente nájomného bývania.
Prvý štvrťrok tohto roka priniesol údaje o poklese priemernej ponukovej ceny mesačného nájomného za byt na Slovensku. Následne pravidelný analytický prehľad spoločnosti Deloitte potvrdil klesajúci trend pri bytových nájmoch aj v druhom kvartáli.
Na základe zverejnených dát niektorí experti vo svojich komentároch spomínajú zlepšujúcu sa dostupnosť bývania na Slovensku. Realita však môže byť výrazne komplexnejšia a prinášať na trh rezidenčného bývania nový rozmer. Čo naznačujú najnovšie čísla z realitného trhu majiteľom investičných bytov?
Zdanlivo dobrá správa
Vecnú analýzu situácie na trhu nájomného bývania nedávno priniesol ekonóm Juraj Karpiš, podľa ktorého nízky nájom, ako v absolútnom, tak aj v relatívnom vyjadrení k príjmom, hovorí o tom, že naratív o kríze bývania nemusí byť pravdivý. Investorom do nájomného bývania však nepredpovedal dobré časy.
Na zásadné otázky v segmente slovenských realít sa teraz pokúša priniesť odpoveď aj zhodnotenie Petra Pašeka, managing directora spoločnosti Accace Slovensko, ktorý upozorňuje na pomerne vážne signály z trhu.
Pokles nájomného vo viacerých slovenských regiónoch prezentuje na prvý pohľad pozitívnu správu pre nájomcov, ktorí roky bojovali s rastúcimi nákladmi na bývanie.
Podľa Pašeka zverejnené informácie naznačujú niečo úplne iné než úľavu pre domácnosti. Uviedol to vo svojom príspevku na sieti LinkedIn, v ktorom analyzoval dáta Deloitte Rent Index za prvé dva kvartály roku 2026.
Jeho interpretácia v žiadnom prípade nepovažuje získané dáta za dobrú správu pre nájomcov. Podobné vnímanie vraj znamená zásadné nepochopenie toho, čo údaje v skutočnosti hovoria o stave ekonomiky.
Teplomer domáceho dopytu
Nájomné podľa Pašeka patrí medzi najflexibilnejšie ceny v ekonomike. „Kontrakty sa preceňujú ročne, ponuka na portáloch reaguje okamžite, žiadna regulácia ju nedrží. Preto funguje ako najrýchlejší teplomer domáceho dopytu – a ten reaguje skôr, než sa čokoľvek objaví v národných účtoch,“ tvrdí expert.
Za kľúčový považuje fakt, že zachytený pokles nájomného predstavuje nominálny údaj v ekonomike so štvorpercentnou infláciou. Po jej zohľadnení odborník odhaduje medziročný reálny pokles nájomného na približne päť až šesť percent. Podľa jeho interpretácie pritom môže nominálny pokles nájomného v inflačnom prostredí signalizovať oslabenie reálneho dopytu.
Načrtnutý obraz viac-menej zapadá aj do širšieho makroekonomického kontextu. Národná banka Slovenska tento rok projektuje rast hrubého domáceho produktu len na úrovni pol percenta, čo by bolo najpomalšie tempo od roku 2020.
„Reálne príjmy rastú o 0,3 percenta, miera úspor je blízko historických miním, zamestnanosť mierne klesá a ubúdajú živnostníci. Nájomcovia sú pritom demograficky presne tá skupina, na ktorú konsolidácia dopadá najviac – mladší, príjmovo citlivejší, nadpriemerne zastúpení medzi živnostníkmi a v službách,“ mieni Pašek.
Rent Index teda podľa neho de facto meria dosah konsolidácie v reálnom čase, a to kvartál pred oficiálnou štatistikou spotreby. Jeho výklad hovorí o návrate cenovej senzitívnosti a minime úspor.
Predpoklad o ústupe tvorby finančných rezerv domácností sa pritom zhoduje s prognózou Národnej banky Slovenska s názvom Ekonomický a menový vývoj z leta tohto roka.
„Toto nie je príbeh o dostupnejšom bývaní. Je to príbeh o domácnosti, ktorá po vyčerpaní úspor dostala horúčku z konsolidácie,“ uzatvára expert.
Varovný signál
Za najzaujímavejší výstup svojho zhodnotenia Pašek považuje pohľad na regionálne rozdiely. Kým Žilina v prvom kvartáli zaznamenala rast nájomného o 2,2 percenta a Nitra o 1,8 percenta, Košice klesli o 4,8 percenta a Bratislava o 2,1 percenta.
Podľa experta nejde o náhodu. „Priemyselný západ sa pripravuje na nábeh novej automobilovej produkcie, alebo v neho verí, a preto rastúce nájmy sú predstihový indikátor náborov a pracovnej migrácie. Servisné metropoly, závislé od informačných technológií, služieb a verejného sektora, naopak chladnú,“ uvádza šéf Accace Slovensko.
Pašek vo svojej pôvodnej analýze definoval aj varovný signál v podobe regionálneho poklesu nájomného. Ak by vraj začalo klesať aj v Nitre a Žiline, znamenalo by to, že prestáva fungovať aj exportný kanál slovenskej ekonomiky. Novšie dáta za druhý kvartál 2026, bohužiaľ, tento scenár naplnili.
Nájomné klesá už druhý štvrťrok po sebe, keď po poklese o 1,7 percenta v prvom kvartáli nasledoval pokles o 1,2 percenta aj v druhom štvrťroku. Priemerná cena sa tak dostala na úroveň 727 eur. Keďže ide opäť o nominálny pokles v inflačnom prostredí, nejde podľa Pašeka o jednorazový výkyv, ale o trend.
Najvýraznejšia zmena nastala práve v regiónoch, ktoré mali dovtedy rast ťahať. Nitra sa otočila z 1,8-percentného rastu na pokles o 2,3 percenta. Žilina spomalila z 2,2 percenta na len 0,1 percenta.
Rast nájomného tak drží už len Trenčín s dvomi percentami a Poprad s 0,6 percenta. Priemyselný západ, ktorý mal byť motorom hospodárstva, sa vraj zastavuje.
„Horúčka z konsolidácie sa tak rozlieza zo servisných metropol aj na západ. Tretí kvartál ukáže, či je ohrozený aj ten polpercentný rast hrubého domáceho produktu,“ uzatvára finančný špecialista.
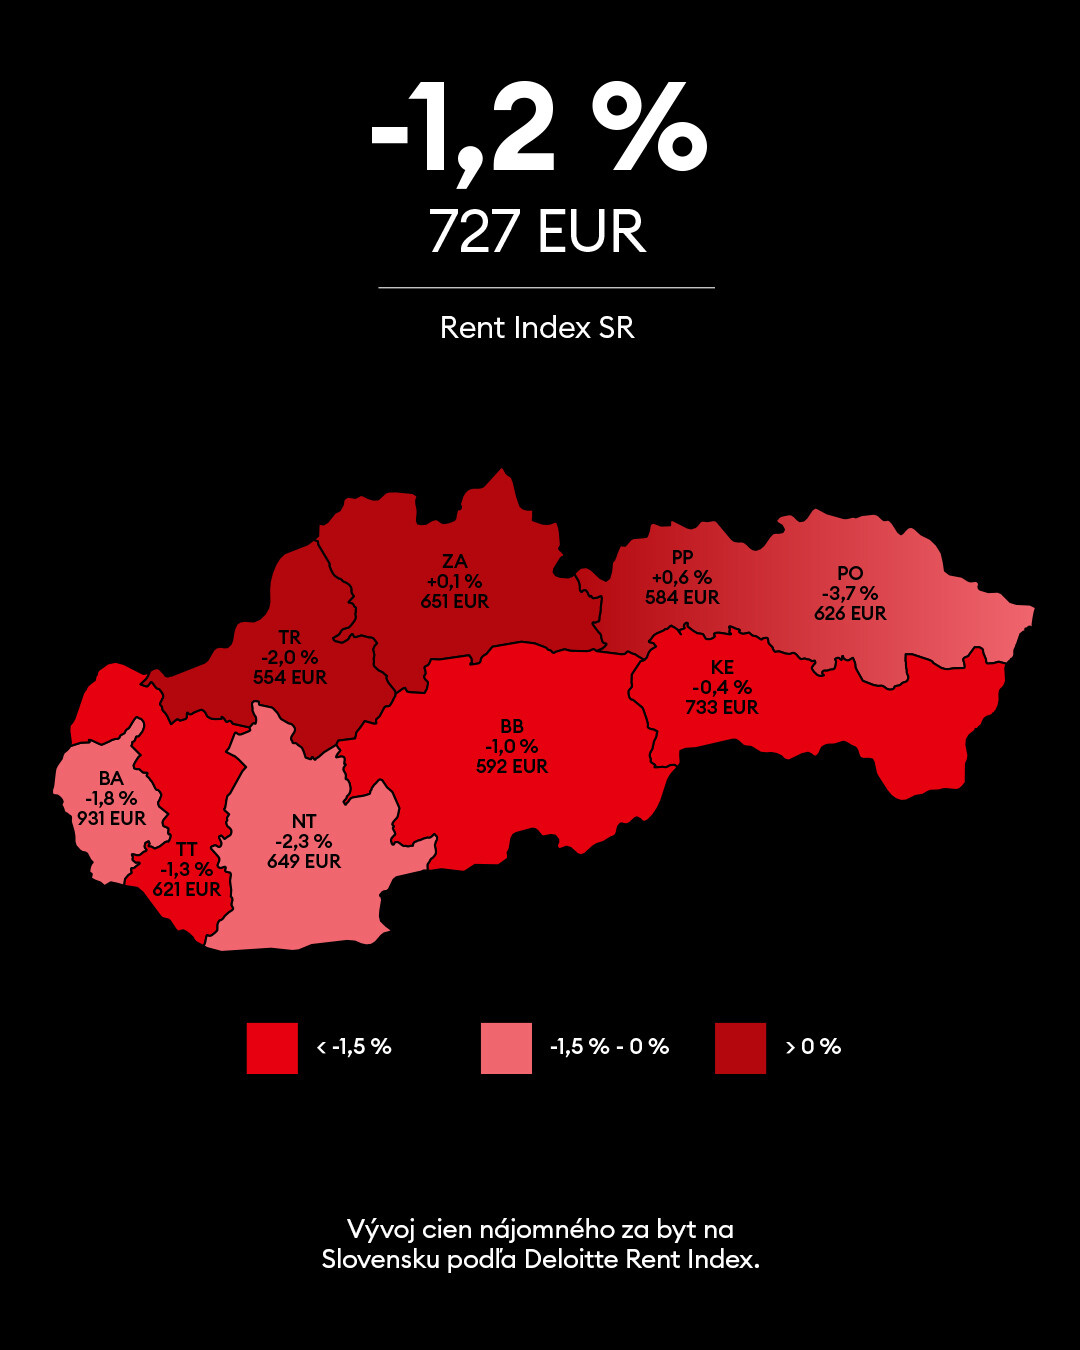
 Zdroj: Deloitte.
Zdroj: Deloitte
Koniec éry ľahkého výnosu
K problematike nájomného bývania sa vyjadril aj Milan Murcko, konzultant s 15-ročnou praxou v oblasti realitného developmentu. Ten sa so závermi Pašekovej analýzy v podstate stotožňuje, keď konštatuje, že obdobie ľahkých ziskov v realitnom segmente sa skončilo. „V investičných rezidenčných nehnuteľnostiach dobre už bolo,“ tvrdí.
Ešte konkrétnejšie sa vyjadril daňový poradca Juraj Ďuratný, podľa ktorého práve teraz nastal vhodný moment na predaj investičnej nehnuteľnosti. Očakáva totiž, že v nadväznosti na klesajúce nájomné môžu čoskoro začať klesať aj samotné ceny bytov. Kombináciu oboch trendov označuje za poslednú príležitosť „opustiť rozbehnutý vlak“.
Podľa Pašeka situácia prináša do investičnej praxe zásadnú zmenu logiky. Ako sám uvádza: „Klesajúce trhové nájomné postupne stiahne infláciu služieb. Pre investorov to však znamená koniec éry, keď výnos robil rast nájmov, a po novom ho musí robiť nákupná cena.“
Súčasný stav výrazne mení kalkuláciu návratnosti a zvyšuje riziko pre tých, ktorí kupovali byty s očakávaním pokračujúceho rastu príjmov z prenájmu.
Kľúčovým ukazovateľom ďalšieho vývoja bude nakoniec ďalší štvrťrok tohto roka. Ak by pokles nájomného pokračoval aj v nasledujúcom období, môže ísť o jeden zo signálov, že spomaľuje celá exportná časť ekonomiky.
Investori, ktorí zvažujú nákup alebo predaj rezidenčných nehnuteľností, by mali sledovať najmä regionálne dáta, nielen celoslovenský priemer.
Dôležité upozornenie
Informácie obsiahnuté v tomto článku majú výhradne informačný charakter a nepredstavujú investičné rady. Neodporúčame konať na základe týchto údajov bez predchádzajúcej konzultácie s kvalifikovaným finančným poradcom. Investovanie je spojené s rizikami a rozhodnutia o investovaní sú na vlastnú zodpovednosť. Výnosy z investície dosiahnuté v minulosti nie sú zárukou budúcich výnosov.