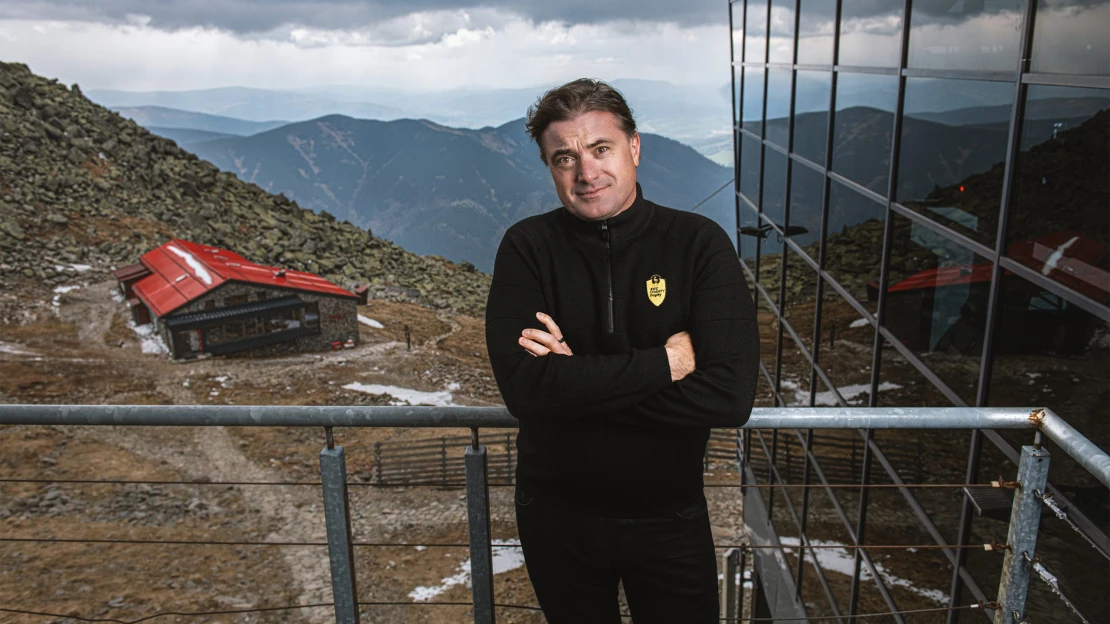
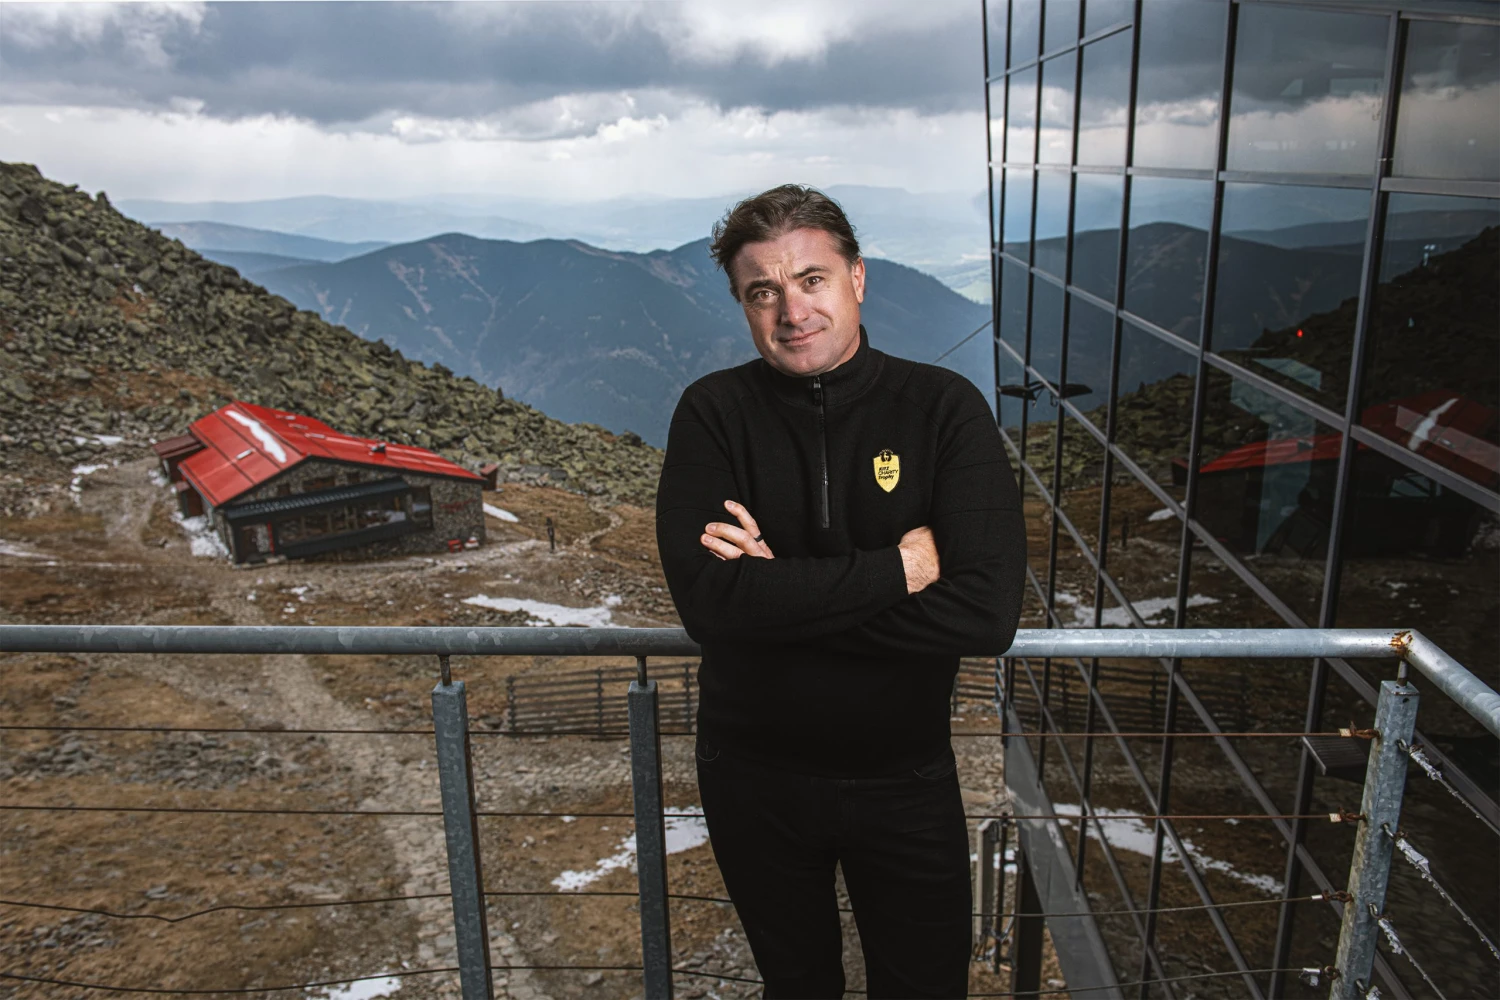
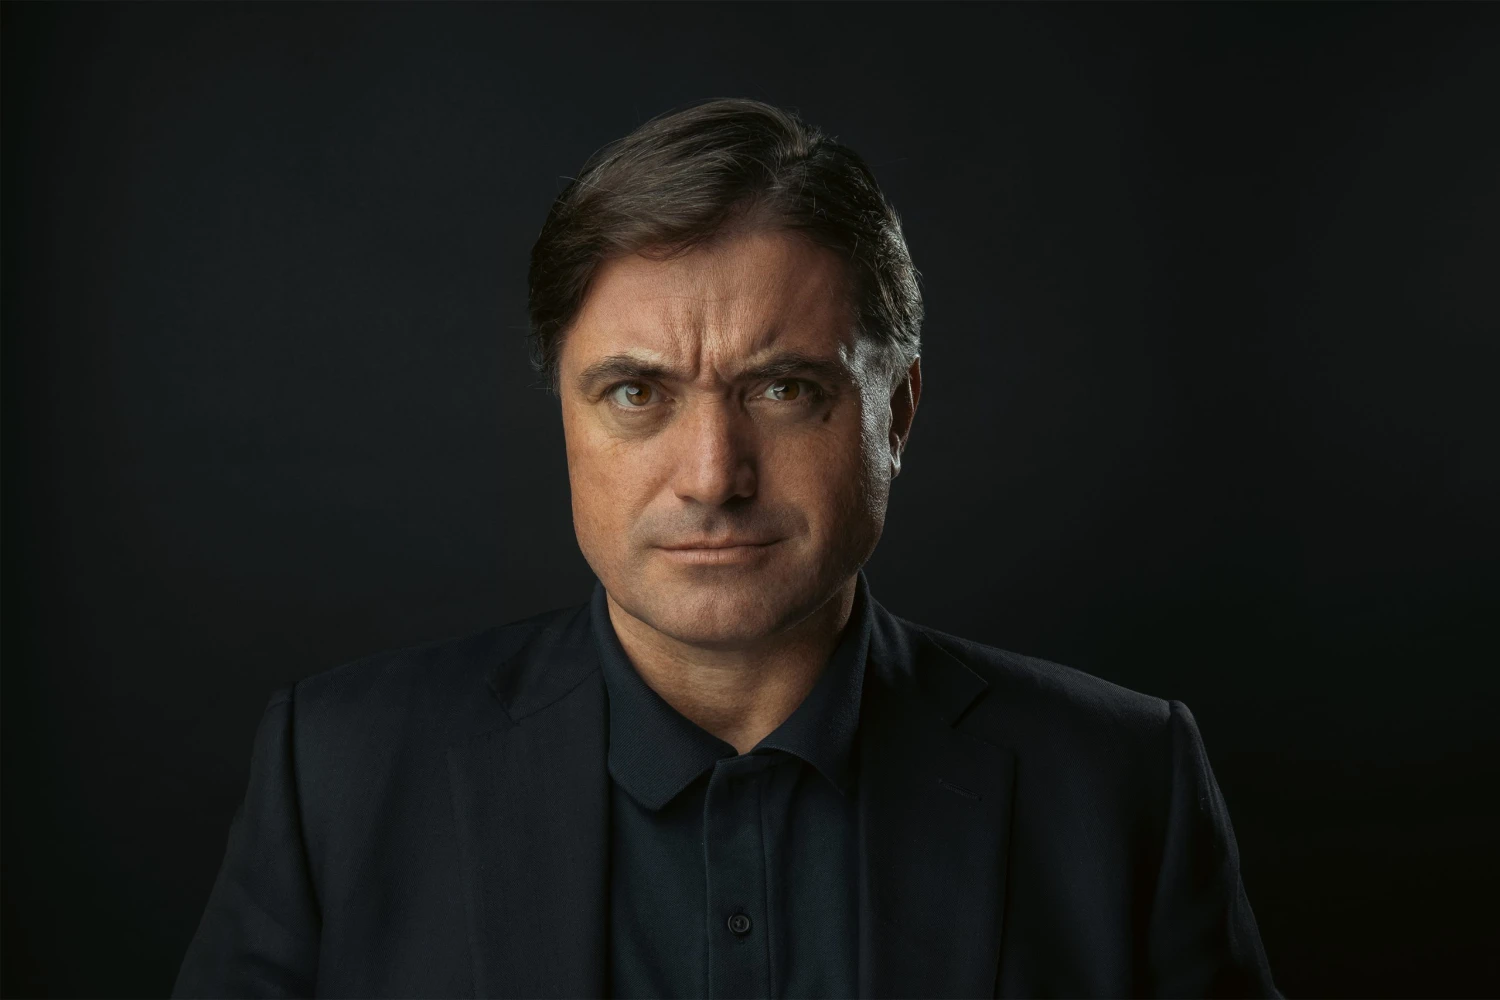
Známy finančník Igor Rattaj si nedáva servítky pred ústa. Bez okolkov hovorí o temnom období privatizácie a tvrdého boja finančných skupín o majetky.
Keď sa v máji 2006 na bratislavskej Kolibe konalo valné zhromaždenie 1. garantovanej, zlé jazyky hovorili príbeh o nešťastnom dôchodcovi, ktorý vkladom do spoločnosti prišiel o svoje úspory.
Počas zasadnutia pristúpil k predsedníckemu stolu a položil naň plyšovú hračku, ktorú klientom rozdávali pri podpise zmluvy. „Toto vám vraciam, urobili ste z nás baranov,“ odsekol.
Ak by ste na druhej strane čakali ľútosť, boli by ste na omyle. Jeden z členov predstavenstva si údajne s cynickým úsmevom barančeka vzal a pred všetkými zúčastnenými ho začal provokatívne hladkať. Ak by bol príbeh pravdivý, verne by ilustroval morálne pomery vtedajšej doby.
Z výslnia za mreže
Spoločnosť 1. garantovaná vznikla v druhej polovici deväťdesiatych rokov ako nebanková finančná skupina, ktorá lákala desaťtisíce slovenských drobných investorov na prisľúbené vysoké zhodnotenie kapitálu.
Finančné prostriedky od verejnosti zhromažďovala prostredníctvom predaja svojich akcií a zmeniek, pričom nahromadený kapitál investovala do rozsiahlych majetkových podielov v kľúčových podnikoch, ako boli Novácke chemické závody, Siderit, Solivary, Štúdio Koliba či Ski Jasná.
Vedenie spoločnosti dlhodobo vytváralo ilúziu stabilnej a vysoko ziskovej holdingovej štruktúry, no tá v skutočnosti fungovala bez dostatočného transparentného dohľadu a jej obchodný model stál na neudržateľných záväzkoch voči akcionárom.
Finančné problémy vyvrcholili predajom najcennejších aktív firmy za sporných podmienok, čo viedlo k výraznej strate hodnoty jej zostávajúceho majetku a následnému úpadku.
Vo februári 2004 polícia obvinila a zadržala zakladateľov a pôvodných štatutárov 1. garantovanej za podozrenia z viacerých trestných činov. „V určitých obdobiach až 95 percent činností spoločnosti predstavovalo odpredávanie akcií,“ vysvetľoval kroky polície viceprezident Spišiak s tým, že „všetko smerovalo k tomu, aby bol navodený nepriaznivý ekonomický stav firmy“.
Kroky orgánov činných v trestnom konaní však nemali ako pomôcť drobným investorom. Mnohí z nich do spoločnosti vložili svoje celoživotné úspory a prišli o drvivú väčšinu svojich peňazí.
Príchod spasiteľa?
Po kriminálnych kauzách spojených s pôvodným vedením a vážnych finančných problémoch do 1. garantovanej vstúpila finančná skupina J&T, ktorá v nej získala významné podiely. Igor Rattaj bol zvolený do predstavenstva spoločnosti ako zástupca investično-priemyselného konglomerátu. Člen rebríčka Forbes Slovensko Najbohatší Slováci svoj vtedajší reštrukturalizačný mandát do bodky naplnil.
Pre skupinu J&T bol samotný krok veľmi úspešný, keďže na konci dňa získala prístup k cennému majetku, vrátane lyžiarskych stredísk v Jasnej. Jeden z pilierov jej budúceho rastu bol teda vytvorený. Rattaj sa po nástupe do vedenia podieľal na usporiadaní vzťahov v spoločnosti a na krokoch, ktoré mali chrániť záujmy nového investora.
Zástupcovia drobných akcionárov však mali na úspešnosť reštrukturalizácie odlišný pohľad. Namietali, že najhodnotnejšie aktíva boli z 1. garantovanej vyvedené na dcérske či spriaznené firmy pod kontrolou J&T. Skupina obvinenia odmietla a tvrdenia drobných akcionárov o nekalom nakladaní s majetkom sa nepodarilo právne potvrdiť.
Kohúti na smetisku
Zaujímavosťou je, že J&T nebola jedinou skupinou, ktorá mala o podiely v 1. garantovanej záujem. O akcie spoločnosti sa strhla veľká bitka a nakoniec sa v radoch jej akcionárov ocitli všetci vtedajší „finanční žraloci“ – J&T, Penta a prostredníctvom Prvej penzijnej aj Istrokapitál. Všetci záujemcovia potrebovali dosiahnuť aspoň blokačnú hranicu piatich percent, aby bez ich súhlasu nemohlo dôjsť k žiadnym zásadným zmenám.
Ťahanice o majetok investičnej spoločnosti boli nekompromisné. K najtvrdším oponentom pôvodného vedenia patril Jozef Špirko, ktorý zastupoval záujmy Penty. Padali obvinenia z poškodzovania záujmov drobných akcionárov a podané bolo dokonca aj trestné oznámenie.
Minoritní akcionári boli dezorientovaní a vôbec nevedeli, na koho strane majú stáť. Ich líder a člen dozornej rady spoločnosti Jozef Duch ich vyzýval, aby hlasovali proti všetkému, čo bude predložené.
Situácia bola tak absurdná, že na hlasovaní neprešlo ani vkladanie kompletných podkladov do zbierky listín. „Rozmýšľajte, čo urobíte, je to váš majetok. Mne je to jedno,“ mávol rukou nad priebehom zhromaždenia po neúspešných hlasovaniach Igor Rattaj.
Ostrý súboj finančných skupín sa skončil v roku 2007, keď sa dohodli na majetkovom urovnaní. Penta predala svoj akcionársky podiel aj pohľadávky, definitívne zo spoločnosti stiahla svoje nároky a J&T získala kontrolu nad štruktúrou. Cenné tatranské strediská pretransformovala a na ich základoch vybudovala úspešný holding Tatry Mountain Resorts. Ostatné fabriky a priemyselné aktíva boli odpredané alebo rozpredané po častiach.
Keď prach súboja opadol, zostalo v aréne stáť pár víťazov a desiatky tisíc porazených. Kauza 1. garantovanej sa stala jedným z najznámejších prípadov zlyhania nebankových subjektov na Slovensku. Väčšina akcionárov nebola nikdy plne odškodnená. Mnohí z nich do spoločnosti vložili svoje celoživotné úspory.
Privatizácia po slovensky
V rozhovore s Milanom Dubcom sa Rattaj vracia do obdobia, ktoré kauze historicky predchádzalo – kupónovej privatizácii. Netreba však zostať na pochybách, rozhodne nešlo o menej divoké časy.
Samotný proces odštátnenia prebiehal v deväťdesiatych rokoch 20. storočia, keď sa unikátny ekonomický koncept transformácie postkomunistického Československa z plánovanej na trhovú ekonomiku len začínal.
Hlavným dôvodom jeho spustenia bola chýbajúca domáca kapitálová vrstva. Občania nemali dostatok úspor na odkúpenie obrovského štátneho majetku za trhové ceny a príchod zahraničného kapitálu bol príliš pomalý a politicky citlivý.
Autori reformy preto zvolili cestu rýchleho prevodu štátneho majetku do súkromných rúk. Cieľom bolo urýchlene zbaviť štát priameho vplyvu na hospodárstvo, vytvoriť reálnych vlastníkov a zapojiť širokú populáciu do budovania nového hospodárskeho systému.
Knižka, ktorú nikto nečítal
Každý plnoletý občan si mohol za symbolický poplatok kúpiť kupónovú knižku s tisíc bodmi, za ktoré potom v jednotlivých privatizačných kolách priamo alebo prostredníctvom investičných fondov prihlasoval svoj záujem o akcie konkrétnych podnikov.
Nedostatočný právny rámec, slabá regulácia a nízke finančné povedomie bežných ľudí napokon umožnili rôznym špekulantom dostať sa k násobne vyššiemu majetku, kým väčšina drobných investorov nebola vo svojich snahách veľmi úspešná.
K zástupcom skupiny, ktorá dokázala využiť nedostatky systému vo svoj prospech, sa v rozhovore osobne prihlásil aj sám Rattaj. Uznanie mu patrí najmä za otvorenosť, ktorou o svojich začiatkoch na kapitálovom trhu informuje. Na rozdiel od tých, ktorí sa dodnes zaštiťujú aurou podnikateľskej geniality, sa on rozhodol povedať celú pravdu.
Na príklade demonštruje nedostatočnú finančnú gramotnosť držiteľov kupónových knižiek. Keďže ich hodnota nebola fixná, ale odrážala cenu držaných akcií, bežní ľudia nemali predstavu, za koľko ju možno odpredať.
Finančník popisuje, ako knižku vykupoval za 12-tisíc korún a po prepise na seba obratom akcie predal na burze za 90-tisíc korún. „Veksláčina. A tak sme na kapitálovom trhu na Slovensku začínali takmer všetci,“ vysvetľuje Rattaj. „To si robil úplne nelegálne. Kúpil. Predal. Zdanenie výnosu z akcií? Také neexistovalo,“ dodáva.
Cesta k miliónom
Takýmto spôsobom vznikol základ, ktorý finančné skupiny neskôr dokázali využívať na ďalšiu expanziu. „Vznikla burza a nikto o nej nevedel nič. My a Penťáci sme boli preto takí úspešní, lebo sme si o tom niečo rýchlo načítali. To neboli znalosti ako dnes, ale medzi slepými je jednooký kráľ,“ mieni milionár. „V správnom čase na správnom mieste. Žiadny veľký úspech,“ uzatvára skromne.
Najväčšie obchody sa však podľa neho robili až počas plánovanej druhej vlny kupónovej privatizácie, ktorá nakoniec vďaka vtedajšiemu premiérovi Vladimírovi Mečiarovi neprebehla.
„Ľudia dostali len dlhopisy a majetok sa začal rozdávať priamym záujemcom. A to bola tá najväčšia rabovačka,“ podčiarkuje finančník. Spomína schému, v ktorej kupujúcemu odpustili kúpnu cenu, ak preinvestoval do firmy sumu, ktorú mal zaplatiť. Peniaze na investíciu pritom mohol vziať z majetku samotnej firmy.
Aj keď sa procesu nikto z J&T nezúčastnil, neskôr mladí investori zistili, ako sa k peniazom predsa len dostať. Striehli vraj na privatizérov ako žraloci. „Vedeli sme, že sú hlúpi ako táčky a o to prídu. Takže sme ich ohlodali ako rybičky,“ spomína Rattaj.
História sa rýmuje
Podozrenia z netransparentného nakladania s majetkom spoločností však nezostali v minulosti a vynorili sa aj v nedávnom období. Najvypuklejší prípad zrejme predstavuje krach finančnej skupiny Arca.
K jej finančným problémom pravdepodobne prispel neudržateľný biznis model založený na financovaní nelikvidných a dlhodobých investícií cez predaj krátkodobých, nezabezpečených zmeniek a dlhopisov s vysokým úrokom.
Keď v roku 2020 udrela pandémia covid-19 a vyschli hotovostné toky z podnikania, ako aj prísun nového kapitálu od investorov, skupina nedokázala vyplácať dozrievajúce záväzky a zrútila sa do najväčšej insolvencie v novodobých dejinách Slovenska a Česka s dlhom dosahujúcim takmer miliardu eur.
J&T Banka, ktorá dlhodobo fungovala ako financujúca inštitúcia pre mnohé projekty skupiny Arca, jej tesne pred vypuknutím plnej insolventnosti, v apríli 2020, poskytla úver.
Na rozdiel od bežných investorov, ktorí kupovali nezabezpečené zmenky alebo dlhopisy, si banka úver dôkladne zaistila zastaveným právom na akcie a majetkové podiely. Vďaka tomu získala postavenie zabezpečeného veriteľa.
V insolventnom konaní tak stála na čele veriteľského výboru a mala prednostné právo na uspokojenie svojich pohľadávok z výťažku založených aktív. Za kratší koniec opäť ťahali drobní investori. Tisíce z nich prišli o značnú časť svojich úspor.
Zapojenie J&T vyvolalo kritiku zo strany nezabezpečených veriteľov. Tí namietali, že uplatnením záložného práva zo strany J&T Banky na hodnotný majetok Arcy budú poškodené záujmy ostatných veriteľov, na ktorých nemusí zostať dostatok prostriedkov.
Banka skupiny tvrdenia o znižovaní hodnoty nezaistených veriteľov odmietla s argumentáciou, že jej financovanie malo pomôcť stabilizovať projekty a zabrániť nekontrolovanému pádu seniorných úverov a predaju aktív za nevýhodné ceny.
Strach pretrváva
Analytici spájajú konzervatívne investičné správanie Slovákov s kupónovou privatizáciou a s krachmi nebankových spoločností. Niečo na tom zrejme bude, keďže podiel akcií na finančnom bohatstve Slovákov od tých čias klesol o dve tretiny.
Práve divoké deväťdesiate roky, traumatizujúce skúsenosti z prelomu tisícročí, ale aj nedávne problémy skupiny Arca zasadili dôvere slovenskej verejnosti k finančným trhom hlbokú ranu.
Príbehy vyprázdnených podnikov, zmiznutých úspor a bezohľadnosti jednotlivých aktérov vytvorili v spoločnosti mýtus, že investovanie na burze predstavuje legálny podvod prospešný len pre niekoľkých vyvolených.
Zakorenený strach z investovania do dlhopisov a akcií v Slovákoch naďalej pretrváva. Väčšina z nich radšej necháva svoje peniaze strácať na hodnote na bežných účtoch či konzervatívnych produktoch, než by mali čeliť riziku, ktoré si podvedome spájajú s minulosťou.
Voči hlavným postavám vtedajšej doby a spôsobom, akými sa niektorí hráči dostali k miliónovým majetkom naďalej prežíva v populácii silná zášť. Vychádza z premisy, že na dosiahnutie úspechu v podnikaní alebo investovaní nestačí pracovitosť, šikovnosť a podnikateľský inštinkt, ale aj dravosť, bezohľadnosť či dokonca absencia morálky. Cítiť to v kritických komentároch a uvedomuje si to aj sám Rattaj, keď už dopredu avizuje, že ho ľudia „zožerú“.
Pokiaľ sa spoločnosť nevyrovná s pachuťou minulosti a nenahradí ju finančným vzdelávaním a prevzatím zodpovednosti za vlastný osud, investičné správanie bežnej populácie zostane aj naďalej v zajatí starých krívd.
Odkaz pre slovenských investorov
Dedičstvo predchádzajúcich dekád jasne ukazuje, že bez solídneho finančného vzdelávania budú bežní ľudia naďalej doplácať na svoju naivitu a prichádzať o ťažko zarobené peniaze.
A pritom stačí málo: začať čítať. Priemerne vzdelaného investora by zrejme nenapadlo investovať väčšinu svojich celoživotných úspor do dlhopisov s nízkym kreditným ratingom alebo dokonca bez neho.
Rovnako by vedel, že pokiaľ ide o zhodnocovanie úspor na akciovom trhu, oveľa bezpečnejšou a rozumnejšou cestou pre bežného človeka je nákup široko diverzifikovaných indexových fondov namiesto tipovania budúceho víťaza medzi netransparentnými firmami.
Kým nákup podielov v podozrivých spoločnostiach alebo nepreverených dlhopisových produktoch často končí insolvenciou a sklamaním, globálne ETF rozkladajú riziko na stovky stabilných korporácií.
Kľúčom k prekonaniu averzie voči investovaniu je informovaný prístup založený na definovaní vlastných investičných cieľov a pochopení súvisiacich rizík. Takýto postup umožňuje domácnostiam zhodnocovať voľné prostriedky systematicky, s lepšie kontrolovaným rizikom a v dlhodobom horizonte. V spojených štátoch tento proces zvláda aj mnoho ľudí so základným vzdelaním.