Trh drahých kovov zachvátila nervozita. Analýza finančného stratéga ukazuje, čo o ďalšom smerovaní ceny zlata nakoniec rozhodne.
Zlato má za sebou tvrdý pád a od svojho januárového rekordu odpísalo už viac ako 30 percent. Investori teraz v napätí sledujú každý jeho pohyb. Zaujíma ich, či prichádza čas lacných nákupov pred veľkým obratom alebo namiesto toho príde ďalší výpredaj a majú sa žltého kovu rýchlo zbaviť.
Trhy v posledných dňoch znervóznili ostré vyhlásenia čelných predstaviteľov americkej centrálnej banky (Fed), po ktorých cena zlata skokovo klesla o 2,6 percenta za jediný deň. Hrozí, že nekompromisná politika Fedu definitívne pochová nádeje na skoré oživenie drahého kovu?
Vlastnú odpoveď na túto otázku ponúka uznávaný nemecko-americký ekonóm Robin J. Brooks. Bývalý elitný stratég banky Goldman Sachs, ktorý dnes pôsobí v prestížnom inštitúte Brookings Institution, prichádza s prognózou, ktorú by nemal prehliadnuť nikto, kto žltý kov drží alebo ho plánuje kúpiť.
Prepad drahého kovu podľa Brooksovej analýzy na platforme Substack spustili tri zásadné udalosti, ktoré nastali 10. novembra. Najprv vystúpil jeden z guvernérov Fedu Christopher J. Waller so svojím jastrabím prejavom. V príhovore obhajoval prísnejšiu menovú politiku – teda udržiavanie vysokých úrokových sadzieb alebo ich ďalšie zvyšovanie v záujme skrotenia inflácie. Týmto vyjadrením schladil optimizmus finančných trhov, ktoré dúfali v skoré uvoľňovanie menovej politiky a zlacňovanie peňazí. Takýto postoj zvyčajne vedie k posilneniu dolára a poklesu akciových trhov, keďže vyššie sadzby brzdia ekonomický rast.
Druhú nepríjemnú udalosť predstavovala správa amerického štatistického úradu – Bureau of Labor Statistics – o októbrovej inflácii v Spojených štátoch. V rámci nej došlo k nepríjemnému prekvapeniu, keď analytici očakávali medzimesačný nárast jadrovej inflácie o 0,2 percenta, no skutočný prírastok dosiahol až 0,3 percenta.
Išlo navyše o tretí mesiac po sebe, keď jadrová inflácia prekonala odhady smerom nahor. Súvisí to najmä s pretrvávajúcim rastom cien bývania a dopravných či zdravotníckych služieb.
Jadrová inflácia
Makroekonomický ukazovateľ, ktorý meria dlhodobý trend rastu cien v ekonomike po očistení o položky, ktorých ceny sa menia najprudšie a najnepredvídateľnejšie, najmä o potraviny a energie. Z výpočtu sú vynechané preto, lebo ich cenu často ovplyvňujú krátkodobé výkyvy, ako napríklad zlé počasie alebo geopolitické krízy, na ktoré centrálna banka nemá priamy dosah. Ekonómom a centrálnym bankárom tento ukazovateľ odhaľuje, či sa zdražovanie skutočne zakorenilo v cenách bežných tovarov a služieb.
Zároveň medzimesačne stúpol aj celkový index spotrebiteľských cien o 0,4 percenta oproti očakávanému 0,3 percenta. Pre finančné trhy je takéto prekvapenie zvyčajne nepriaznivou správou, pretože naznačuje, že americká centrálna banka bude musieť držať úrokové sadzby vyššie alebo ich ďalej zvyšovať, čo okamžite vyvolalo pokles amerických akciových indexov, rast výnosov dlhopisov a posilnenie amerického dolára.
Zlý deň pre zlato „zaklincovala“ prezidentka dallaského Fedu Lorie K. Logan, ktorá vystúpila na energetickej konferencii v Houstone s tiež výrazne jastrabím prejavom, v ktorom reagovala aj na ranné prekvapivo vysoké čísla októbrovej inflácie.
Upozornila, že sa už takmer šesť rokov drží nad dvojpercentným cieľom Fedu a tento tlak sa prelieva aj do sektora služieb, nielen do energií či tovarov zasiahnutých clami.
Použitím športovej terminológie by sme mohli nazvať trojitý zásah knokautom pre žltý kov. Kompletne sa ním zmazal odraz zlata zo začiatku tohto mesiaca.
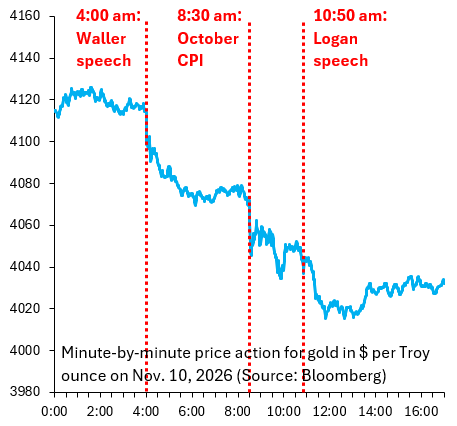
 Zdroj: Bloomberg.
Zdroj: Bloomberg
Iný pohľad
Na rozdiel od zástancov sprísňovania politiky Brooks očakáva pre drahé kovy iný vývoj, než sa všeobecne predpokladá. Jeho základným presvedčením je, že riziková prirážka v cene ropy je nadmerná.
Ropa Brent síce stojí približne 92 dolárov za barel, čo je o vyše 20 percent menej než bolo koncom októbra. Od začiatku roka cena narástla o 50 percent, takže podľa ekonóma stále ostáva veľký priestor na ďalší pokles.
Ťažké straty republikánov vo voľbách do Kongresu USA totiž podľa neho prinútia americkú administratívu ukončiť vojnu. Lacnejšia ropa by tak podľa jeho názoru mala zlato a ďalšie drahé kovy dvíhať. Otázka vraj teraz znie, či jastrabí Fed tento odraz zastaví.
Zohľadnenie sadzby
K poklesu zlata podľa Brooksa došlo preto, že trhy po troch udalostiach pridali do cien jedno zvýšenie sadzieb o 25 bázických bodov. Pred nimi trhy počítali do júna 2027 zhruba s 50 bázickými bodmi, teraz sa naceňuje 75.
Finančný stratég z toho odvodzuje jednoduchý prepočet. Jastrabí tón v rozsahu 25 bázických bodov stojí zlato 2,6 percenta. Podobný pokles považuje za zvládnuteľný. Dôležitejší je vraj výhľad.
Keď trhy už nacenili 75 bázických bodov do polovice roka 2027, Fed rast zlata v budúcnosti sotva výrazne pozdrží. Ekonóm si myslí, že trhy sa v počte zvýšení dostali pred realitu. Regulátor podľa neho takmer určite nezvýši sadzby tak výrazne, ako v súčasnosti deklaruje.
Dôveryhodnosť Fedu
Inflačné prekvapenie nemusí zlatu uškodiť, ak trhy usúdia, že centrálna banka naň nezareaguje dostatočne zvýšením sadzieb. Tentoraz sa tak vraj nestalo, lebo k horším číslam pribudli aj zásadné jastrabie prejavy.
Podľa Brooksa nie je jasné, do akej miery Waller a Logan hovoria za ostatných členov Federálneho výboru pre operácie na voľnom trhu – Federal Open Market Committee – s hlasovacím právom. Brooks zostáva presvedčený, že regulátor sa po voľbách posúva k miernejšiemu postoju.
Trhy ho podľa podľa názoru experta tento rok opakovane tlačia do väčšej prísnosti, než akú v skutočnosti zastáva. To vraj platilo aj v júli, keď trh pred zasadnutím Fedu naceňoval zvýšenie sadzieb o 10 bázických bodov hneď po stagnácii základného indexu spotrebiteľských cien.
Ak centrálna banka zaostane za trhovými očakávaniami, podľa ekonóma sa opäť vrátia debaty o dôveryhodnosti menovej politiky. Výnosová krivka by nadobudla strmší sklon a zlato s ostatnými drahými kovmi by sa posilnilo, podobne ako v lete.
Klamlivá inflácia
Prekvapenie pri jadrovej inflácii podľa Brooksa spôsobil prudký rast cien ropy v septembri a októbri. Základná inflácia si vraj agresívny cyklus zvyšovania sadzieb nevyžaduje a Fed podľa neho nemá žiadny dôvod zvyšovať sadzby.
Jastrabí tábor sa opiera o ukazovateľ šírky inflácie, teda o váhu jednotlivých položiek v spotrebnom koši, ktorých mesačná inflácia presahuje tri percentá. Pre centrálne banky je tento ukazovateľ kľúčový pri rozhodovaní o úrokových sadzbách. Ak je šírka inflácie úzka, rast cien je pravdepodobne len dočasný a spôsobený špecifickým šokom na strane ponuky, na čo centrálna banka nemusí reagovať prísnou menovou politikou. Ak je však šírka inflácie vysoká a zdražuje väčšina tovarov aj služieb, znamená to, že inflačné tlaky sú hlboko zakorenené v celej ekonomike. To núti Fed držať úrokové sadzby vyššie po dlhší čas.
Warsh ho použil v Jackson Hole na zdôvodnenie svojho prísnejšieho postoja a Waller o šírke inflácie hovoril nedávno. Podľa Brooksa ju ropný šok dočasne zvyšuje, čím skresľuje celkovú situáciu. Keď odznie, ukazovateľ údajne klesne.
Presne to sa stalo na začiatku tohto roka, keď mesačný rast cien ropy s oneskorením vytlačil šírku inflácie nahor a potom sa vrátila späť. Súčasná úroveň teda odráža skôr cenový vývoj ropy než trvalý inflačný tlak.
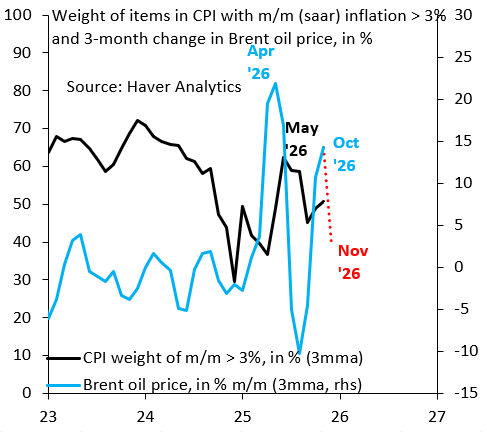
Zdroj: Haver Analytics.
Zdroj: Haver Analytics
Záver stratéga
Spomínaný novembrový deň podľa Brooksa ukázal, koľko škody môže hawkish Fed zlatu a ďalším drahým kovom spôsobiť. Jeho odpoveď znie: minimum.
Pokiaľ to najhoršie, čo dokáže jastrabie prekvapenie o 25 bázických bodov spôsobiť, je pokles zlata o 2,6 percenta, ide podľa Brooksa o dobrú správu. V čase, keď už trhy nacenili 75 bázických bodov zvýšenia do polovice roka 2027 a Fed ich údajne takmer určite nedodá, dôvody na ďalší pokles žltého kovu z pohľadu regulačnej politiky absentujú.
Rozhodujúcim faktorom tak zostáva ropa. Ak jej cena klesne, odraz zlata by mal nasledovať. Pokiaľ Fed navyše zaostane za cenami na trhu, môže to drahé kovy podporiť ešte viac.
Zhodnotenie
Brooksova analýza pomerne presvedčivo poukazuje na silnú koreláciu medzi krátkodobými výkyvmi cien ropy a šírkou inflácie, čím racionálne vysvetľuje, prečo môže byť súčasná reakcia trhov na inflačné dáta prehnaná.
Na druhej strane treba vnímať aj analytické varovania, podľa ktorých jadrová inflácia v sektore služieb a na trhu práce zostáva lepkavá bez ohľadu na lacnejšiu ropu. Ak by sa to v budúcnosti potvrdilo, opatrnosť centrálnej banky by mohla byť opodstatnená.
Cenu vzácneho kovu dlhodobo ovplyvňujú aj ďalšie štrukturálne faktory, najmä obrovský americký štátny dlh, pretrvávajúce geopolitické napätie a masívne nákupy centrálnych bánk rozvíjajúcich sa ekonomík, ktoré sa snažia znížiť svoju závislosť od dolára. Tie by mohli rast ceny zlata v budúcnosti skôr podporiť.
Dôležité upozornenie
Informácie obsiahnuté v tomto článku majú výhradne informačný charakter a nepredstavujú investičné rady. Neodporúčame konať na základe týchto údajov bez predchádzajúcej konzultácie s kvalifikovaným finančným poradcom. Investovanie je spojené s rizikami a rozhodnutia o investovaní sú na vlastnú zodpovednosť. Výnosy z investície dosiahnuté v minulosti nie sú zárukou budúcich výnosov.