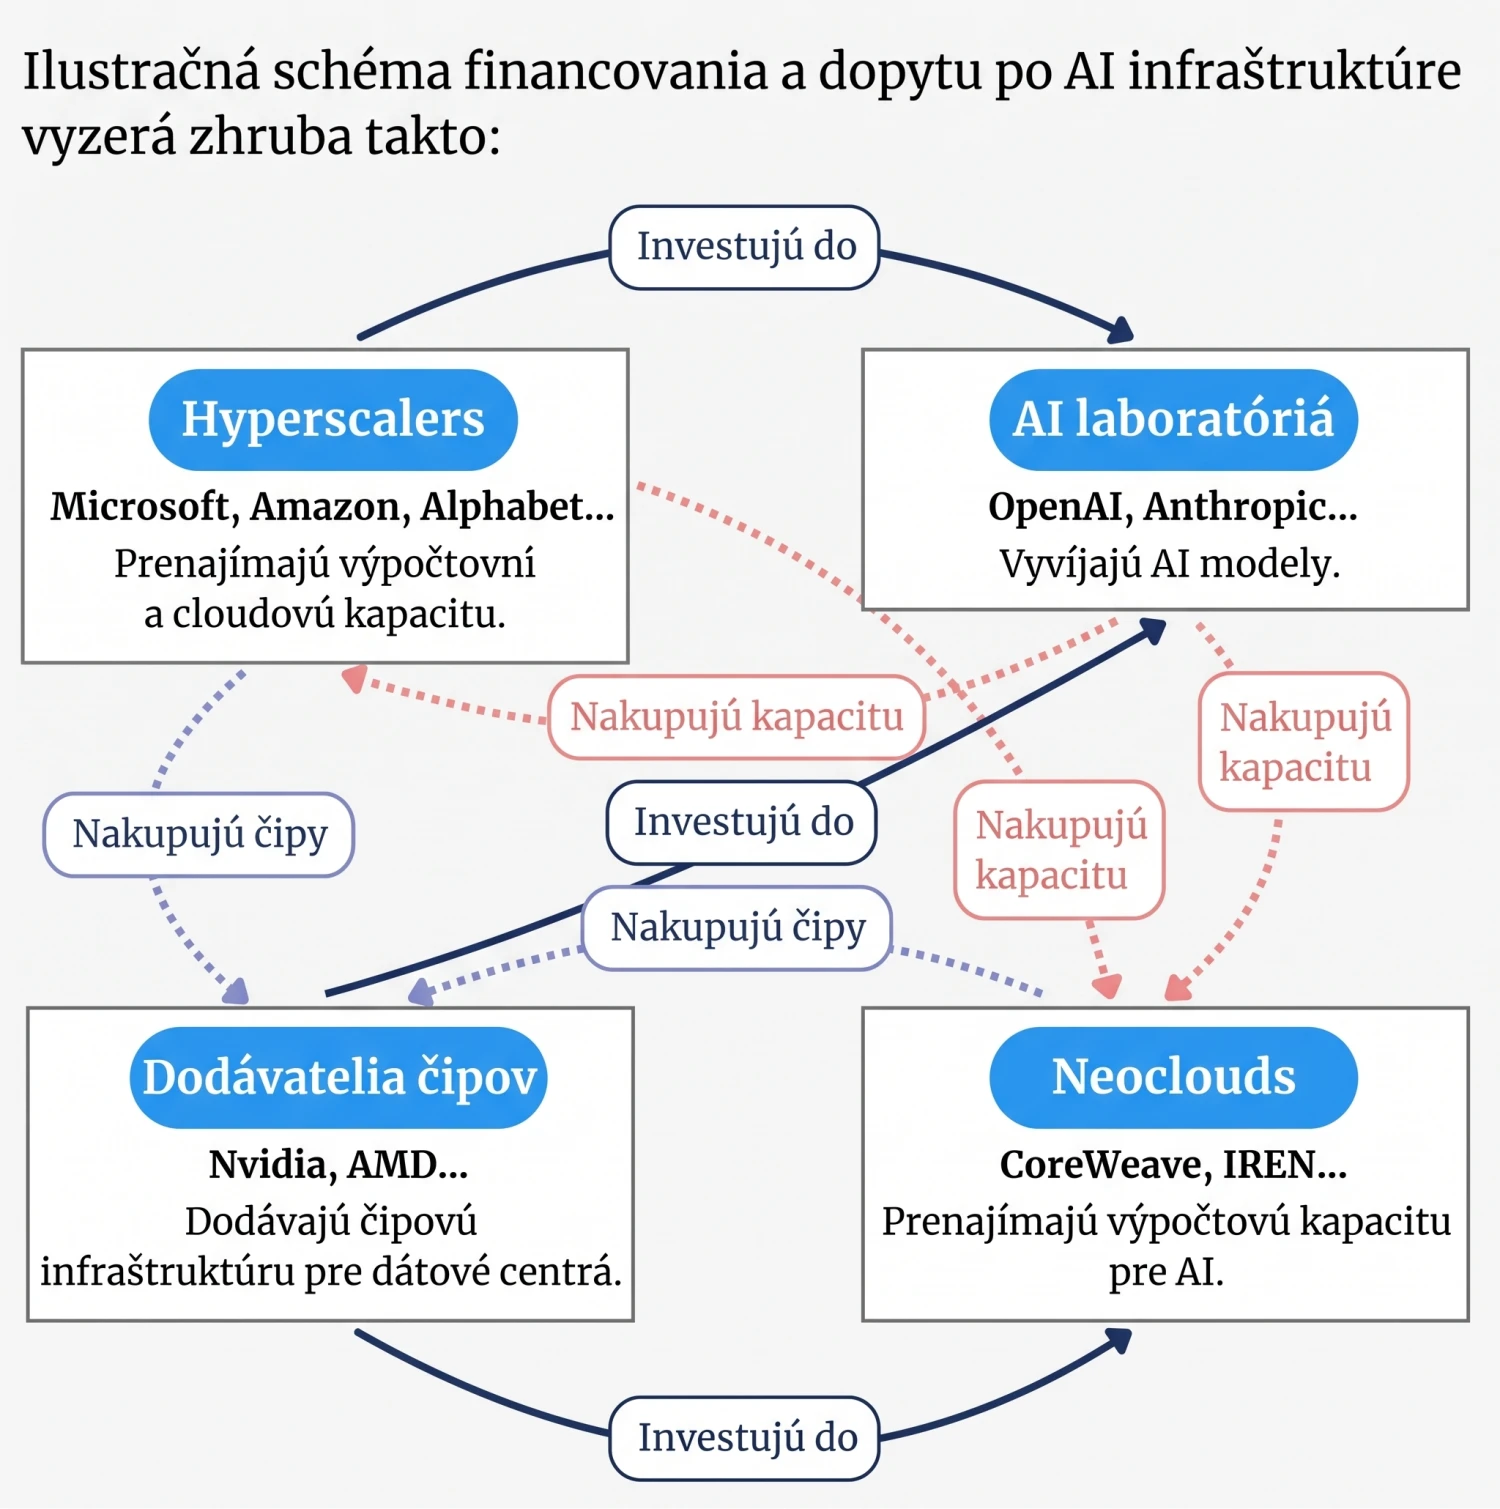
AI boom vytvoril sieť obchodov, v ktorej sú tie isté firmy súčasne investormi, dodávateľmi aj odberateľmi. Medzi hŕstkou technologických hráčov rotujú stovky miliárd dolárov. Ekosystém je oveľa väčší, než si myslíte, a naďalej rastie. Jeho prípadný kolaps však môže byť veľmi náhly.
Umelá inteligencia zmení svet od základov, podobne ako kedysi priemyselná revolúcia. Ak sa táto téza náhodou ukáže ako nepravdivá, bude to veľmi bolieť. Na segment AI je totiž v súčasnosti naviazaný kapitál v objeme biliónov dolárov.
Čo sa v článku dočítate?
Nová investičná horúčka: Zistite, ktorý historický míľnik pripomína súčasný astronomický AI boom a koľko biliónov dolárov v ňom vlastne rotuje.
Tajomné prepojenie gigantov: Odhaľte, ako spolu lídri trhu obchodujú v uzavretých slučkách a kto na tieto nepriehľadné dohody napokon dopláca.
Varovné tiene minulosti: Prečítajte si, v čom sa dnešný technologický trh až mrazivo podobá na finančnú krízu z roku 2008 a kde sa nachádza jeho najslabšie miesto.
Londýnsky hedgingový fond Sona Asset Management sa to v čerstvej štúdii pokúsil vypočítať presnejšie. Jeho analytici odhadujú, že od roku 2026 do roku 2030 si súčasný AI boom vyžiada finančné krytie v hodnote približne siedmich biliónov dolárov. Pre predstavu: je to ročný výkon celej českej ekonomiky vynásobený 18.
„Ak sa táto predpoveď naplní, pôjde – v relatívnom vyjadrení – o najväčší investičný cyklus od výstavby železníc v 19. storočí,“ uvádzajú autori štúdie.
Tento investičný cyklus je v mnohých ohľadoch jedinečný. Okrem iného aj tým, že značnú časť kapitálu, produktov aj dopytu po nich zabezpečuje veľmi úzka skupina vzájomne prepojených spoločností.
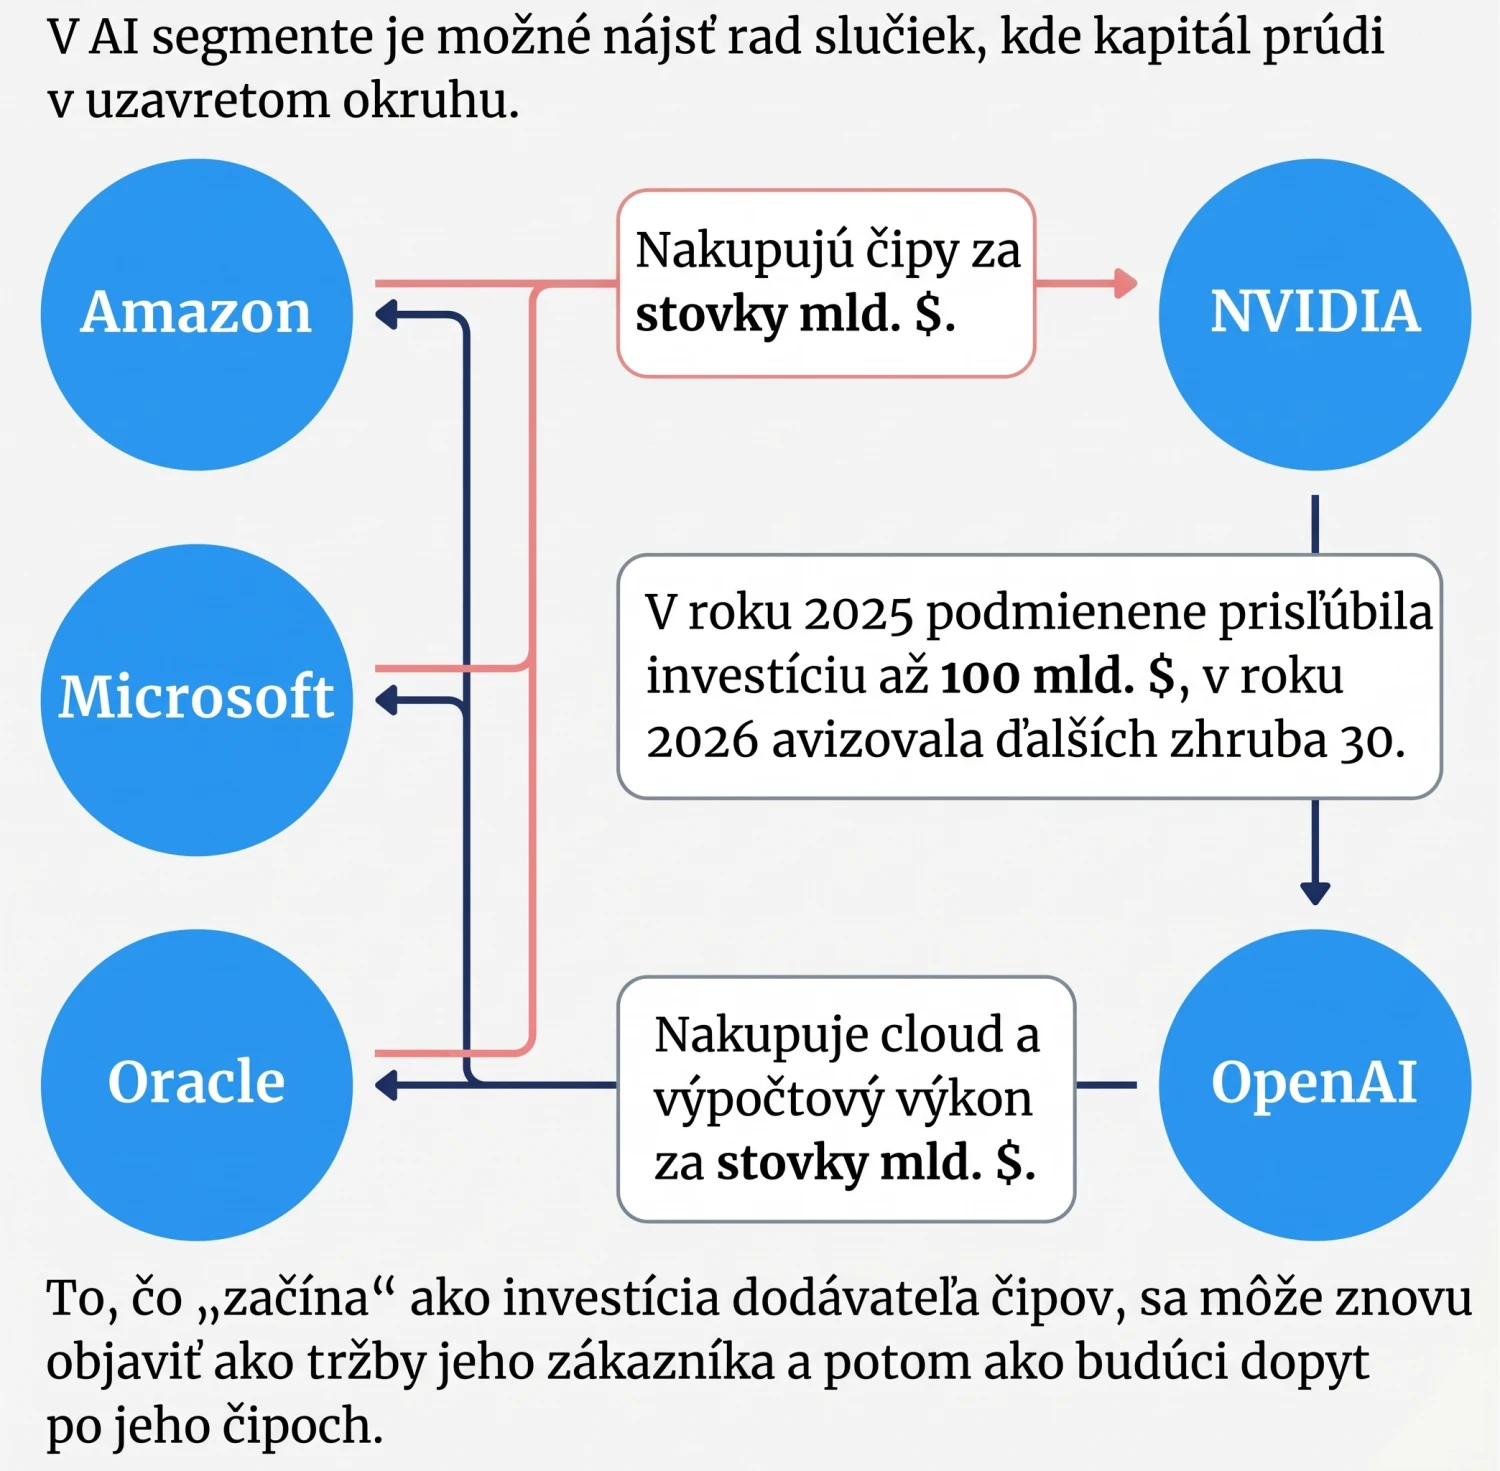
Analytici zo Sona Asset Management preskúmali celkovo 176 obchodných prepojení za obdobie dlhé tri a pol roka, ktoré sa skončilo v auguste 2026. Zistili, že 120 z nich vykazuje „vysokú mieru cirkularity“. V preklade to znamená, že zmluvné strany sú prepojené viac než jedným vzťahom a kapitál často prúdi v uzavretej slučke. Jedna takáto slučka je znázornená na schéme nižšie.
Rovnaký vzorec sa v segmente AI opakuje na mnohých miestach. Amazon investoval do OpenAI približne 50 miliárd dolárov, zatiaľ čo OpenAI sa zaviazala odoberať od Amazonu výpočtový výkon v hodnote približne sto miliárd dolárov. Investícia Microsoftu do OpenAI, ktorej hodnota mala v októbri 2025 dosahovať približne 135 miliárd dolárov, ide ruka v ruke so záväzkom OpenAI nakúpiť služby od Microsoft Azure približne za 250 miliárd dolárov.
„Na týchto obchodoch ma najviac zaujali tie, v ktorých je v centre AMD a jeho hardvér,“ hovorí Anna Píchová, portfólio manažérka spoločnosti EMUN. V skratke ide o to, že AMD, ktoré podobne ako Nvidia navrhuje čipy, ponúklo OpenAI a Mete možnosť získať jeho akcie za symbolickú cenu prostredníctvom takzvaných warrantov. Výmenou majú obe firmy nakupovať čipy od AMD. Akcie môžu získavať postupne v závislosti od objemu dodaných čipov a splnenia ďalších podmienok.
„Z ekonomickej podstaty ide o zľavu na hardvér, ktorá je financovaná vlastnými akciami. V konečnom dôsledku tak tento obchod financujú akcionári AMD prostredníctvom zriedenia svojich podielov, ak budeme predpokladať uplatnenie warrantov,“ konštatuje Píchová.
Čím viac akcie AMD rastú, tým je dohoda výhodnejšia pre OpenAI a Metu, no drahšia pre akcionárov AMD. Ak naopak klesajú, zákazníci majú menšiu motiváciu nakupovať čipy, čo môže prehĺbiť pokles akcií AMD.
„Zásadnou otázkou do budúcnosti je, či AMD dokáže získavať veľkých zákazníkov aj bez podobných ústupkov,“ hovorí Píchová. Investori by si podľa nej mali pri každej podobnej dohode overiť, kto z nej profituje a za akých podmienok.
V segmente AI, kde tá istá firma môže byť súčasne investorom, zákazníkom aj dodávateľom inej spoločnosti, je to však zložité. Bez znalosti konkrétnych podrobností jednotlivých zmlúv sa len ťažko posudzuje, do akej miery sú zákazky samostatne životaschopné. A kto napokon ponesie prípadné straty.
„Meta profituje z dohody s AMD najviac vtedy, keď akcie AMD rastú, pretože čipy sú pre ňu v takom prípade lacnejšie a zároveň získava podiel v AMD. Akcionári AMD zarobia, ak dohoda prinesie dostatočné tržby a ďalších zákazníkov, aby to vyvážilo zriedenie ich podielov,“ vysvetľuje Píchová.
Rizikom v „začarovanom“ ekosystéme zďaleka nie je len jeho neprehľadnosť. V spleti vzájomných investícií a zákaziek vznikajú expozície, ktoré sa v prípade zlyhania niektorých článkov reťazca môžu ukázať ako fatálne. Napríklad v roku 2025 pochádzalo až 67 percent tržieb spoločnosti CoreWeave, dodávateľa cloudovej infraštruktúry, od jediného zákazníka – Microsoftu.
Problémy jednej firmy môžu súčasne zasiahnuť jej dodávateľov, investorov aj veriteľov. Ak ten istý partner zastáva niekoľko z týchto úloh, jeho straty sa tým ešte znásobia. A hoci sú tržby jednotlivých firiem zo segmentu AI skutočné, časť dopytu financuje kapitál od investorov, ktorí sú zároveň dodávateľmi. Nie je preto isté, či tento dopyt dokážu v budúcnosti zaplatiť aj koncoví používatelia.
Boom umelej inteligencie totiž sprevádza zaujímavý fenomén: výnosy a zisky dodávateľov prichádzajú rýchlo, zatiaľ čo mnohé zodpovedajúce náklady investorov sa prejavia až neskôr. Keď napríklad Microsoft nakúpi čipy od Nvidie pre svoje nové dátové centrum, Nvidia vykáže tržby okamžite.
„Ak firma investuje 10 miliárd dolárov do nového dátového centra, nevykáže 10 miliárd ako náklad v danom roku. Vznikne jej aktívum v súvahe. Kým sa dátové centrum stavia, môže byť vedené ako ,construction in progress‘ a vôbec sa neodpisuje. Keď sa uvedie do prevádzky, jeho cena sa začne postupne premietať do nákladov. Servery a GPU sa zvyčajne odpisujú približne päť až šesť rokov, samotné budovy oveľa dlhšie,“ opisuje zakladateľ a šéf Vltava Fund Daniel Gladiš vo svojom poslednom liste akcionárom.
Tento mechanizmus podľa neho neznamená, že dnešné zisky sú nejakým spôsobom fiktívne. Neznamená ani to, že súčasné investície do AI sú zlé.
„Ak vytvorená infraštruktúra prinesie dostatočne vysoké nové tržby, zvýšenie produktivity a úspory nákladov, jej ekonomické výnosy môžu budúce odpisy viac než kompenzovať. Pre investora je však dôležitá iná otázka. Do akej miery sú dnešné mimoriadne zisky vhodným východiskovým bodom na odhad normalizovaných ziskov?“ uvádza Gladiš.
Obrovský ekosystém AI medzitým rastie, pričom od roku 2024 sa tento rast výrazne zrýchlil. Mali by mať investori obavy? Áno aj nie.
Autori štúdie spomenutej v úvode píšu, že súčasná situácia sa v určitých ohľadoch podobá na stav hypotekárneho trhu v roku 2008.
„Nepriehľadné a koncentrované expozície, protistrany prepojené zložitými väzbami, ktoré má zmapované len málokto, a dopyt čiastočne krytý tými istými súvahami, od ktorých závisí,“ vymenúvajú.
Existuje tu však podstatný rozdiel. Rozvoj AI sa opiera o firmy, ktoré generujú hotovosť a financujú skutočné fyzické kapacity, nie o syntetické finančné produkty navrstvené na znehodnocujúcich sa aktívach.
„Pre investorov je teraz kľúčová tá istá otázka, ktorá bola zásadná v roku 2008: aká veľká časť tohto dopytu je krytá len hŕstkou konkrétnych súvah a kde sa nachádzajú slabé miesta pre prípad, že sa cyklus obráti?“ konštatujú analytici Sona Asset Management.
Článok vyšiel na forbes.cz.