Hranica stotisíc eur – magický bod, od ktorého investovanie začne fungovať samo. Šesťciferný účet prináša podľa experta nové problémy.
Väčšina finfluencerov hovorí, že po prekročení hranice stotisíc eur sa investovanie výrazne zjednodušuje. Portfólio už vraj funguje samo, riziko sa vytráca a investor si môže vydýchnuť.
Finančný školiteľ Tom Crosshill strávil dve desaťročia na Wall Street a neskôr viedol úspešnú investičnú spoločnosť v Európe spravujúcu regulovaný nízkonákladový penzijný fond. Na efekt dosiahnutia zlomového bodu má však diametrálne odlišný názor.
Podľa neho sa práve pri tejto sume objavujú problémy, ktoré si drobný investor doteraz vôbec nepripúšťal. Niektoré z nich vraj dokážu poškodiť financie ešte skôr, než si to človek uvedomí. Čo investorom online experti taja a na čo by si mali dať pozor?
Jedna vec sa podľa Crosshilla pri dosiahnutí šesťciferného horizontu skutočne zjednodušuje. „Ak si niekto odkladá šesťsto eur mesačne pri priemernom výnose sedem percent ročne, prvých stotisíc eur nazbiera približne za 10 rokov tvrdej disciplíny,“ uvádza lotyšský investor v aktuálnom videu na platforme Youtube. Skutočnosť dokladá vlastným prepočtom.
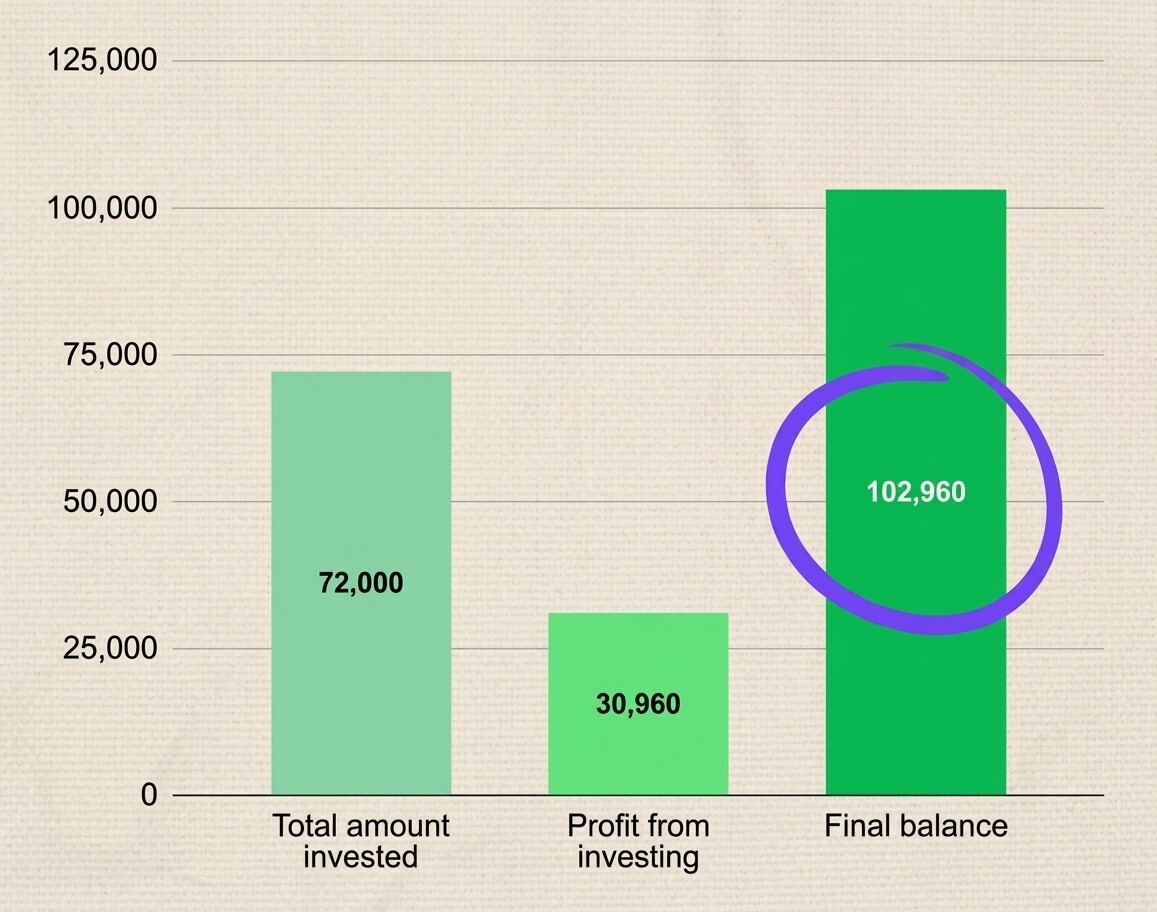
 Zdroj: Tom Crosshill.
Zdroj: Tom Crosshill
Druhých stotisíc však príde už bez ďalších finančných vkladov, len vďaka zloženému úročeniu, a to za rovnaký čas. Investičné zisky sa teda od tohto bodu stávajú rovnako silným motorom rastu ako pravidelné vklady.
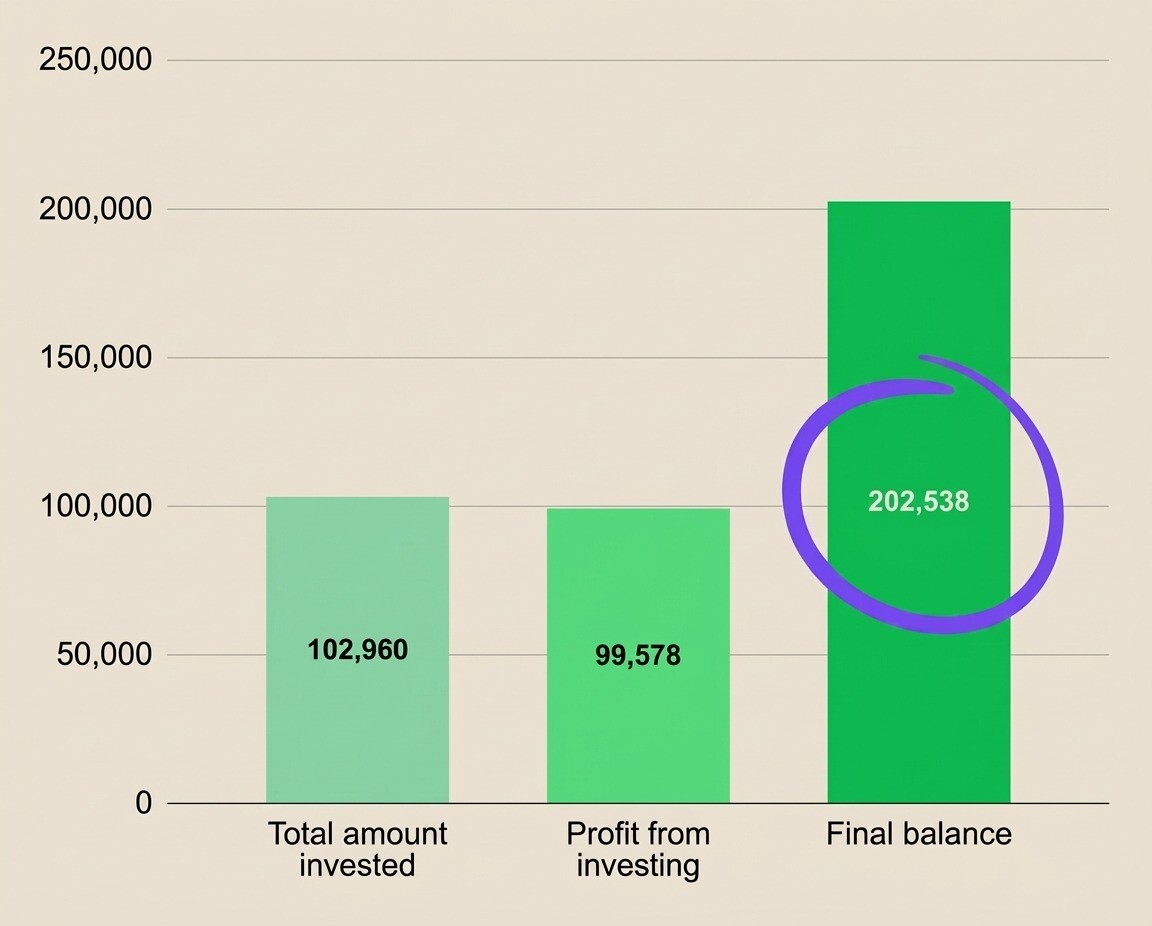
Zdroj: Tom Crosshill.
Zdroj: Tom Crosshill
Práve tento fakt býva dôvodom, prečo sa o hranici stotisíc eur často hovorí ako o zlomovom bode. Problém je, že spolu s väčším kapitálom rastie aj cena každej chyby, a to je téma, ktorú online „guruovia“ väčšinou obchádzajú.
Keď percentuálna strata bolí viac
„Pri päťtisíceurovom portfóliu vás 20-percentný omyl bude stáť tisícku. Taký problém sa dá vyriešiť z jednej či dvoch výplat. Ak však rovnakú chybu spravíte pri portfóliu vo výške stotisíc eur, prídete o ročné úspory,“ hovorí Crosshill.
Najnákladnejšie omyly sú pritom podľa experta stále tie isté. „Patrí sem denné obchodovanie, opcie a forex, ktoré v podstate predstavujú finančný gambling. Ak chcete vedieť, ako to funguje, stačí stráviť päť minút čítaním príspevkov na Reddit fóre Wall Street Bets, kde uvidíte veľa zaujímavých príbehov o státisícových stratách,“ usudzuje finančný školiteľ.
Riziko vraj rovnako zvyšuje aj vkladanie väčšej časti majetku do jednotlivých akcií bez diverzifikácie. Snaha časovať trh a predpovedať krachy taktiež v dlhodobom horizonte spravidla nefunguje. A napokon aj módne tematické ETF, ktoré po období hypu zvyknú roky výrazne zaostávať, dokázali podľa oborníka investorom spôsobiť miliardové straty. Vyhýbanie sa týmto klasickým chybám vraj samo osebe výrazne ochráni väčšie portfólio.
Výber správneho brokera
S rastúcim majetkom rastie aj potreba premyslieť si, kde peniaze vlastne ležia. V Európe platí, že licencovaný broker drží majetok klienta oddelene od vlastných aktív, takže aj prípadný krach spoločnosti by nemal ohroziť investície.
Výnimky ako kolaps britskej firmy Beaufort Securities však ukazujú, že stopercentná istota neexistuje a preverenie licencie a reputácie brokera sa oplatí. Aj keď bola väčšina klientskych aktív napokon vrátená, proces bol komplikovaný a muselo dôjsť aj k čiastočnému inštitucionálnemu krytiu nákladov.
Rovnako dôležitý je výber platformy aj s ohľadom na veľkosť portfólia. Aplikácie ako Revolut či Trading 212 sú podľa Crosshilla skvelé pre začiatočníkov s menšími sumami, zatiaľ čo platformy typu Interactive Brokers alebo Swissquote sú stavané skôr na šesťciferné účty, hoci bývajú technicky náročnejšie a niekedy aj drahšie.
Strach z krachu ako brzda
Tretí problém sa v posledných rokoch objavuje čoraz častejšie. Pandémia, vysoká inflácia, obchodné clá či geopolitické krízy vyvolávajú u investorov obavu, že investujú práve v ten najhorší možný moment. Tento strach nie je úplne neopodstatnený, pretože pri väčšom portfóliu ľahko dokáže dočasný prepad trhu vymazať desiatky tisíc eur.
Riešením však podľa Crosshilla nie je čakanie na ideálny okamih, ale nastavenie stratégie, ktorá krach prežije. Patrí sem dostatočná rezerva na pokrytie výdavkov bez nutnosti predávať investície, skutočná diverzifikácia naprieč sektormi a regiónmi a prispôsobenie rizika veku a časovému horizontu, napríklad pridaním dlhopisových ETF pri blížiacom sa dôchodku.
Poplatky ako tichý zabiják
Štvrtú chybu prirovnáva Crosshill k rokom nezdravého stravovania, kde sa škoda prejaví až s odstupom času. Ilustruje to príbehom svojho študenta, ktorý zdedil dvestotisíc eur uložených v rámci aktívne spravovaného fondu v nemeckej banke za poplatok 1,5 percenta ročne. Suma tritisíc eur ročne, ktorá sa z účtu v prvom roku strháva, predstavuje jednu dovolenku, ktorú klient odovzdáva banke. Tento pohľad je však len polovicou príbehu.
V krátkodobom horizonte totiž pôsobí takýto poplatok menej škodlivo ako v dlhodobom. V priebehu desaťročí sa s rastom hodnoty portfólia priebežne navyšuje a dokáže spôsobiť obrovský rozdiel. Kým portfólio bez poplatkov by po 30 rokoch nahromadilo sumu 704-tisíc eur, s poplatkami by to bolo len 536-tisíc eur.
Rozdiel 168-tisíc eur predstavuje časť dôchodku, ktorá zmizne len preto, že investor zveril správu peňazí banke namiesto toho, aby si porovnal alternatívy s výrazne nižšími nákladmi.
Dedičstvo, na ktoré sa zabúda
Posledný problém sa týka situácie, o ktorej sa hovorí ťažko. Crosshill spomína priateľa, ktorý zomrel na služobnej ceste vo veku nedožitých 40 rokov bez toho, aby rodina vedela, kde presne má uložené svoje investície.
Podobných prípadov ako tento je však vo svete investícií oveľa viac, než by sa zdalo. V takzvaných stratených bankových, penzijných a brokerských účtoch dnes podľa experta ležia bilióny eur. Mnohé z nich možno nikdy nenájdu svojich dedičov.
Riešenie situácie však nie je delenie sa o heslá. Pozostalí totiž musia prejsť dedičským konaním a až následne môžu peniazmi disponovať. Skutočnou cestou je preto príprava jednoduchého prehľadu všetkých účtov a investícií, ktorý blízkym ušetrí mesiace stresu v už aj tak náročnom období.
Záver pre investorov
Prekročenie hranice stotisíc eur nepredstavuje cieľovú pásku, ale skôr začiatok novej fázy, v ktorej platia iné pravidlá. Vyššia suma zväčšuje dôsledky bežných chýb a kladie dôraz na kvalitu brokera.
Od tohto okamihu je investor vystavený vyššiemu psychickému tlaku počas výkyvov trhu, mal by mať preto na zreteli nebezpečenstvo podľahnutia emocionálnym pasciam. Disciplína a vytrvalosť v investičnej hre vyhrávajú.
V dlhodobom horizonte sa viac odhaľuje aj škodlivosť vysokých poplatkov a myslieť treba aj na to, čo sa stane s majetkom v prípade neočakávaných udalostí.
Investori, ktorí si jednotlivé riziká uvedomia včas, majú oveľa väčšiu šancu premeniť prvých stotisíc eur na skutočne stabilný základ svojej finančnej nezávislosti.
Dôležité upozornenie
Informácie obsiahnuté v tomto článku majú výhradne informačný charakter a nepredstavujú investičné rady. Neodporúčame konať na základe týchto údajov bez predchádzajúcej konzultácie s kvalifikovaným finančným poradcom. Investovanie je spojené s rizikami a rozhodnutia o investovaní sú na vlastnú zodpovednosť. Výnosy z investície dosiahnuté v minulosti nie sú zárukou budúcich výnosov.