Regulované monopoly ponúkajú stabilné výnosy, zatiaľ čo výrobcovia káblov a transformátorov ťažia z rastúcich objednávok. Príležitosť však sprevádzajú aj riziká.
Výroba elektriny priťahuje pozornosť už dlhší čas. Skutočný príbeh sa však odohráva inde – v medených a hliníkových kábloch, transformátoroch a rozvodniach, ktoré elektrinu ešte len dopravujú k zákazníkom. Do elektrických sietí v Európe a Severnej Amerike smeruje rekordný kapitál. Aké to má dôvody, vysvetľuje vo svojom komentári pre český Forbes portfólio manažér J&T investičnej spoločnosti Martin Seyček.
Koľko peňazí smeruje do elektrických sietí?
Podľa Medzinárodnej energetickej agentúry dosiahnu tento rok globálne investície do elektrických sietí približne päťsto miliárd dolárov, teda v prepočte zhruba 430 miliárd eur.
V Európe podľa spoločnosti BloombergNEF vzrástli investície do sietí v roku 2025 o 23 percent na 105 miliárd dolárov, teda približne 90,4 miliardy eur. V Spojených štátoch sú tieto investície v podobných objemoch. Investície teda už rastú, ale hlavný nárast v nasledujúcom desaťročí nás ešte len čaká.
Prvý dôvod: sieť zostarla
Veľká časť tejto infraštruktúry na oboch stranách Atlantiku vznikla v 60. až 80. rokoch minulého storočia, v priemere je teda 40 až 60 rokov stará, podobne ako samotné uhoľné, plynové a jadrové elektrárne.
Sieť postavená pre éru televízorov a práčok dnes musí zvládať dátové centrá a elektromobily a zároveň integrovať obnoviteľné zdroje. Obnova nie je voľba, ale nevyhnutnosť.
Druhý dôvod: spotreba elektriny po rokoch stagnácie rastie
Elektrifikácia dopravy a vykurovania spolu s boomom dátových centier pre umelú inteligenciu obracajú dlhoročný trend stagnujúceho dopytu. Každé tepelné čerpadlo, nabíjacia stanica pre elektromobil alebo dátové centrum znamená nové zaťaženie elektrickej siete.
IEA preto označuje investície do sietí za naliehavú prioritu – a pripomína, že ceny a dodacie lehoty kľúčových komponentov, ako sú transformátory a káble, rastú pre napäté dodávateľské reťazce.
Tretí dôvod: obnoviteľné zdroje potrebujú „diaľnicu“
Zatiaľ čo uhoľná či plynová elektráreň vyrába energiu stabilne na mieste s dobrým pripojením, obnoviteľné zdroje fungujú inak. Fotovoltika na juhu Španielska alebo veterné elektrárne v Severnom mori vyrábajú energiu tam, kde práve svieti alebo fúka, často ďaleko od veľkých miest a priemyselných centier, navyše niekedy aj v čase, keď ju nikto nepotrebuje.
Nedostatočná kapacita sietí vedie k javu nazývanému curtailment, teda nútenému obmedzovaniu alebo odpájaniu zdrojov, prípadne k výskytu takzvaných záporných hodín, keď je na trhu prebytok zelenej elektriny, ktorú sieť nedokáže preniesť spotrebiteľom.
Kto to celé zaplatí?
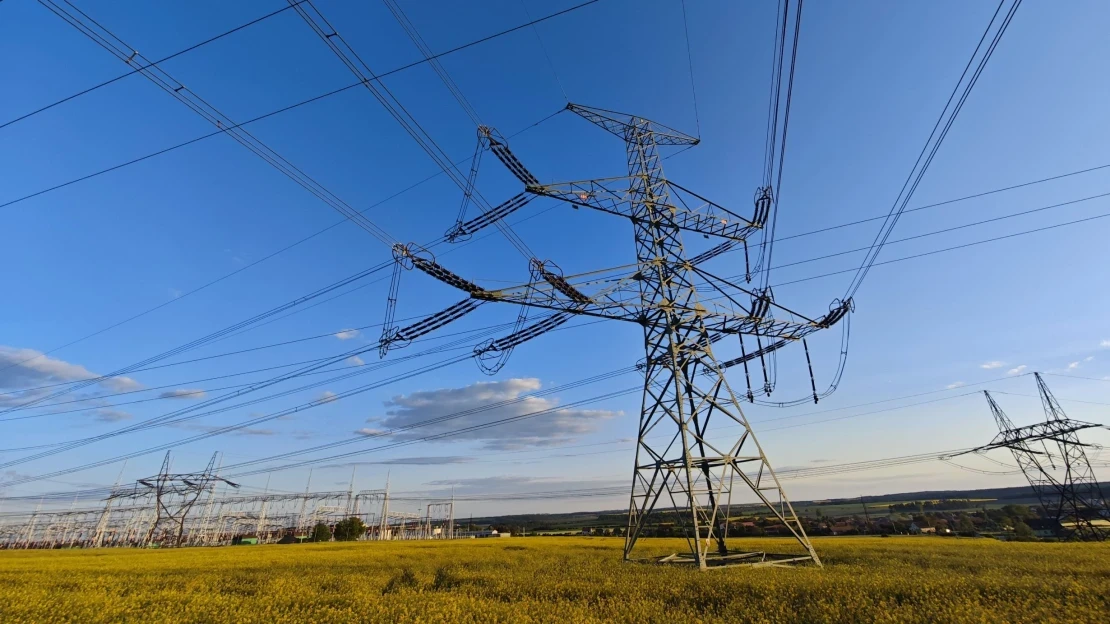
Prenosová sieť funguje ako vysokonapäťová energetická diaľnica, ktorá prenáša elektrinu na veľké vzdialenosti z hlavných elektrární do jednotlivých regiónov. Distribučná sieť potom predstavuje miestnu cestnú sieť nižšieho napätia, ktorá túto elektrinu rozvádza priamo ku koncovým spotrebiteľom.
Vlastníci prenosových a distribučných sietí sú regulované monopoly – ich zisk neurčuje trh, ale regulátor, a rastie predovšetkým s objemom schválených investícií, teda s regulačnou bázou aktív.
Regulátor schvaľuje prevádzkovateľovi siete investičný plán a z hodnoty takto uznaného majetku, takzvanej regulačnej bázy aktív, mu na niekoľkoročné regulačné obdobie stanoví povolené výnosy – teda návratnosť vloženého kapitálu – a povolený vážený priemer nákladov na kapitál.
Tieto povolené výnosy sa potom rozpočítajú do regulovaných sieťových taríf, ktoré sú súčasťou faktúry za elektrinu – investície teda v prevažnej väčšine platí spotrebiteľ.
Investície elektrických utilít
Súčasný investičný boom je pre majiteľov elektrických sietí motorom rastu. Vďaka stabilnému, predvídateľnému cash flow ide typicky o dividendové tituly, ktoré trh dlho vnímal ako „náhradu dlhopisov“.
Toto prirovnanie však platí len čiastočne: podobne ako dlhopisy sú tieto tituly citlivé na rast úrokových sadzieb, na rozdiel od nich však ponúkajú rast hodnoty aktív a často aj ochranu pred infláciou.
Rizikom je regulátor, ktorý môže v ďalšom období znížiť povolenú návratnosť, a napäté súvahy – masívne investičné výdavky niekedy nútia firmy krotiť dividendy v prospech investícií, prípadne vydávať nové akcie a riediť podiely existujúcich investorov.
Integrované utility (ČEZ, Iberdrola, SSE, PPC, po novom aj RWE) potom kombinujú regulované siete s trhovou výrobou elektriny a predajom: regulovaná časť dodáva stabilitu, výrobná časť vyšší potenciál aj volatilitu.
Britská SSE buduje prenosové trasy pre škótske veterné elektrárne na mori, nemecká RWE po novom investovala do prevádzkovateľa prenosovej sústavy Amprion, ktorý buduje kľúčové koridory jednosmerného vedenia vysokého napätia zo severu na juh Nemecka. Grécka PPC prevádzkuje regulované distribučné siete v Grécku a Rumunsku.
Lopaty a krompáče
Na zvýšených investíciách do elektrických sietí a následne celej energetiky však nezarobia iba samotné utility. Medzi dodávateľmi energetických firiem ťažia z boomu výrobcovia vysokonapäťových káblov (Nexans, Cenergy, Prysmian, NKT) a výrobcovia transformátorov (Siemens Energy, GE Vernova, Hitachi Energy, Končar).
Ďalej sú to EPC spoločnosti, ktoré elektrické siete navrhujú a následne ich pre utility stavajú (Quanta Services, MasTec, Spie a ďalšie).
Čo prinesie budúcnosť?
Investície do elektrických sietí nie sú stávkou na jednu technológiu, ale na jednoduchú fyziku: či už zvíťazí slnko, vietor, jadro alebo plyn, elektrina sa bez drôtov k zákazníkovi nedostane.
Cyklus má aj svoje riziká – zdĺhavé povoľovanie, úzke miesta v dodávkach komponentov a rastúci tlak na účty spotrebiteľov, ktorí sieťové investície napokon zaplatia v regulovaných tarifách. Smer je však zrejmý: po desaťročiach, keď svet investoval predovšetkým do výroby elektriny, prichádza desaťročie drôtov.