Po katastrofálnom desaťročí pre dlhopisy prichádza zmena. Bude sa na nich opäť zarábať?
„Minulý týždeň mi klient poslal tabuľku s jediným riadkom. Nad ňou bolo napísané: ‚Pripomeňte mi, prečo vlastním niektorú z týchto vecí‘,“ opísal nedávno Cole Conkling svoju skúsenosť so správou investícií.
Partner a výkonný riaditeľ spoločnosti Quantor Capital Perspectives si na podobné zákaznícke otázky už zvykol. Nie každý totiž obligáciám rozumie. Tabuľka v zaslanej požiadavke vykazovala 10-ročný anualizovaný výnos z dlhodobých amerických štátnych dlhopisov.
Fond sa dostal do záporných hodnôt, približne mínus dve percentá ročne. Poznámka pod ním hovorila, že keď číslo naposledy vyzeralo podobne, Thomas Jefferson si požičiaval peniaze na kúpu Louisiany.
Mnohých investorov preto celkom prirodzene znepokojuje, prečo by mali naďalej držať aktíva, ktoré im v posledných rokoch prinášali straty namiesto očakávaných ziskov. Odpoveď môže mnohých prekvapiť.
V aktuálnom príspevku na platforme Substack Conkling poukázal na to, aké náročné bolo predchádzajúce desaťročie pre obligácie. Prepad cien štátnych dlhopisov v roku 2022 dokonca prekonal aj historické krízy z minulého storočia.
Tento vývoj však nespôsobilo zlyhanie emitentov ani zhoršenie ich schopnosti splácať záväzky. Hlavnú príčinu predstavoval extrémne prudký nárast úrokových sadzieb z de facto nulových úrovní až smerom k päťpercentným hraniciam.
Pri predmetnom posune museli existujúce dlhopisy prejsť výrazným preceňovaním, aby dokázali konkurovať novým emisiám s vyšším zhodnotením.
Príklad namiesto teórie
Conkling situáciu demonštruje na jednoduchom príklade poskytnutia pôžičky so stálym úrokom na 10 rokov. „Predstavte si, že požičiate švagrovi stotisíc dolárov na 10 rokov s úrokom dve percentá. O rok neskôr úroky v bankách stúpnu na päť percent. Ak by ste chceli túto pôžičku niekomu predať, nikto od vás neodkúpi dlhopis za plnú cenu. Za rovnaké peniaze totiž môže zarobiť až päť percent namiesto vašich dvoch. Aby bol váš dvojpercentný úrok pre kupujúceho atraktívny, musíte mu pôžičku predať so zľavou. Hodnota vášho papierového dlhopisu tak klesla. Pre vás sa nič zásadné nemení. Zmenila sa len trhová cena, ktorú by bol ochotný zaplatiť cudzí človek, ak by chcel vašu pozíciu prebrať. Ako potom roky plynú a blíži sa koniec 10-ročnej lehoty, trhová cena pôžičky sa postupne vracia späť k pôvodnej sume stotisíc dolárov. V deviatom roku už kupujúci nebude žiadať žiadnu veľkú zľavu, keďže vie, že o pár mesiacov dostane celú sumu v hotovosti. Vo svete dlhopisov sa tomuto matematickému návratu ceny k nominálnej hodnote hovorí pull to par,“ vysvetľuje Conkling.
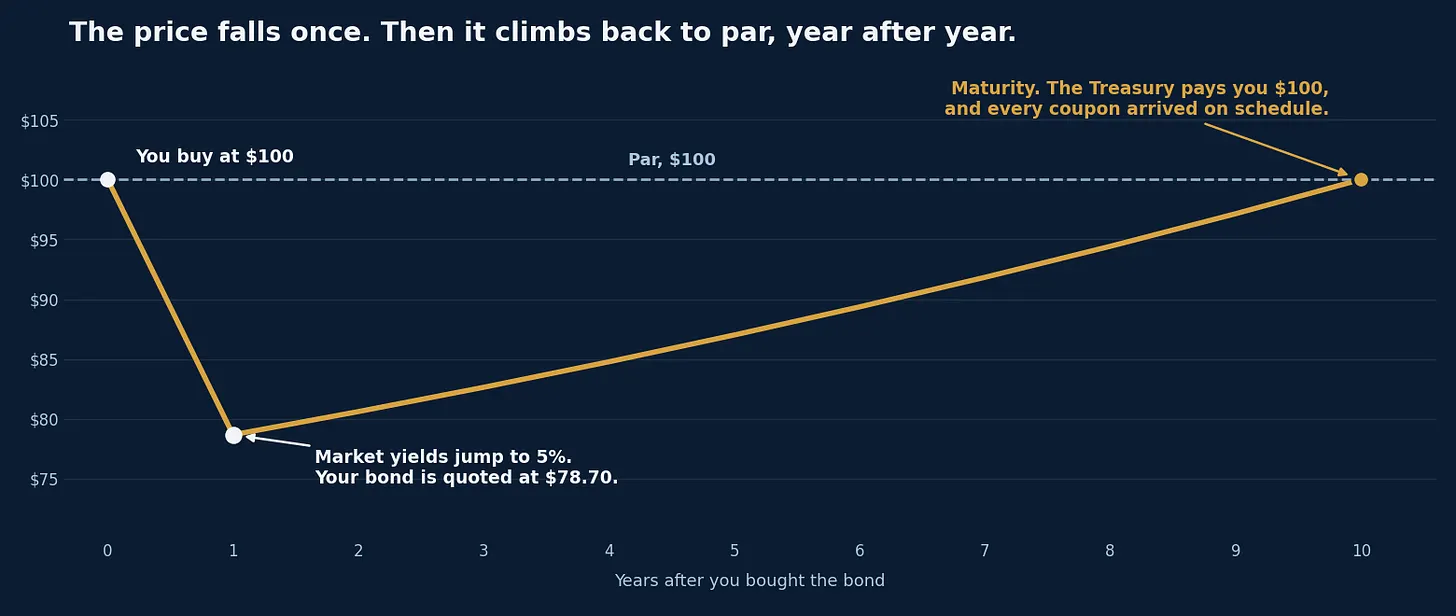
 Zdroj: Quantor Capital Perspectives.
Dlhopisové portfóliá investorov si prešli rovnakým procesom. Obdobie extrémne nízkych úrokových sadzieb po globálnej finančnej kríze a pandémii COVID-19 bolo z historického hľadiska anomáliou, ktorá nereflektovala rizikovosť podkladového aktíva.
Dlhodobé priemery výnosov 10-ročných amerických dlhopisov sa od polovice minulého storočia pohybovali na úrovni okolo šiestich percent. Súčasné úrovne sa teda iba vrátili k štandardným historickým normám, čo odráža ich rizikový profil.
Ochranný vankúš
Pri výnosoch okolo pol percenta nemali investori k dispozícii žiadny priestor na chyby. Akýkoľvek nepatrný nárast sadzieb znamenal okamžitú stratu celoročného úrokového príjmu.
Súčasná výnosová úroveň však vytvára zaujímavý ochranný vankúš. Vygenerovaný úrok dokáže pohltiť pomerne rozsiahly pokles cien skôr, než by celkový výnos investície klesol do záporných čísel.

Zdroj: Quantor Capital Perspectives.
Zdroj: Quantor Capital Perspectives.
Aj negatívny scenár môže, samozrejme, nastať. Kým predtým investor na to, aby sa jeho dlhopisom darilo, potreboval pokles sadzieb, dnes mu stačí, aby prudko nestúpli.
Riziká na trhu naďalej pretrvávajú a nie sú zanedbateľné. Globálna inflácia, geopolitické napätie zvyšujúce ceny komodít a rekordné štátne deficity vytvárajú tlak na emisiu nových dlhov. Len v Spojených štátoch presiahol štátny dlh hranicu 40 biliónov dolárov a náklady na jeho obsluhu prevyšujú výdavky na obranu.
Zvýšená ponuka štátnych aj korporátnych dlhopisov, napríklad v súvislosti s financovaním technologickej infraštruktúry, núti trh ponúkať atraktívnejšie výnosy.
Skrytá príležitosť?
Mnoho investorov má expozíciu voči dlhopisom zabezpečenú prostredníctvom fondov. Preto treba rozlišovať medzi priamym držaním obligácií a investovaním cez ETF.
Priamym nákupom kvalitného dlhopisu a jeho držaním do splatnosti investor za predpokladu riadneho splatenia emitentom dostane späť nominálnu hodnotu a počas držby inkasuje dohodnuté kupónové platby. Priebežné zmeny cien v tomto prípade znamenajú len trhové precenenie, nie reálnu stratu pre investora, ktorý cenné papiere drží do splatnosti. Samozrejme, tvrdenie platí len v prípade, že do úvahy neberieme oportunitný náklad.
Dlhopisové fondy oproti tomu priebežne obmieňajú svoje portfólio a nakupujú nové emisie s vyššími výnosmi, čím môžu postupne kompenzovať predchádzajúci pokles hodnoty.
„Výnosy môžu odteraz stúpnuť a ja vám nemôžem povedať opak. Ak sa tak stane, ceny na vašom dlhopisovom výpise opäť klesnú a môže sa vám zdať, akoby sa opäť vracala minulosť. Čo sa určite zmenilo, je to, že trh vám teraz platí za investovanie do dlhopisov a aj za vašu trpezlivosť. Cenová deštrukcia, ktorá sa už stala, je za vami a bola plne premietnutá v nákupnej cene,“ uzatvára Conkling.
Mnohí investori podľa neho často opúšťajú dlhopisové trhy práve v najmenej vhodnom momente. Aj teraz sú v pokušení ich predať po tom, čo zažili najhoršie desaťročie v histórii.
Expert ďalej vysvetľuje, že predchádzajúce obdobie poklesu cien a súčasné vysoké výnosy predstavujú len dve strany tej istej mince. Trh vraj konečne ponúka adekvátnu odmenu za podstúpené riziko a správne nastavené dlhopisové portfólio tak začína opäť plniť svoju základnú úlohu, pre ktorú ho investori do svojich stratégií zaraďujú.
Dôležité upozornenie
Informácie obsiahnuté v tomto článku majú výhradne informačný charakter a nepredstavujú investičné rady. Neodporúčame konať na základe týchto údajov bez predchádzajúcej konzultácie s kvalifikovaným finančným poradcom. Investovanie je spojené s rizikami a rozhodnutia o investovaní sú na vlastnú zodpovednosť. Výnosy z investície dosiahnuté v minulosti nie sú zárukou budúcich výnosov.