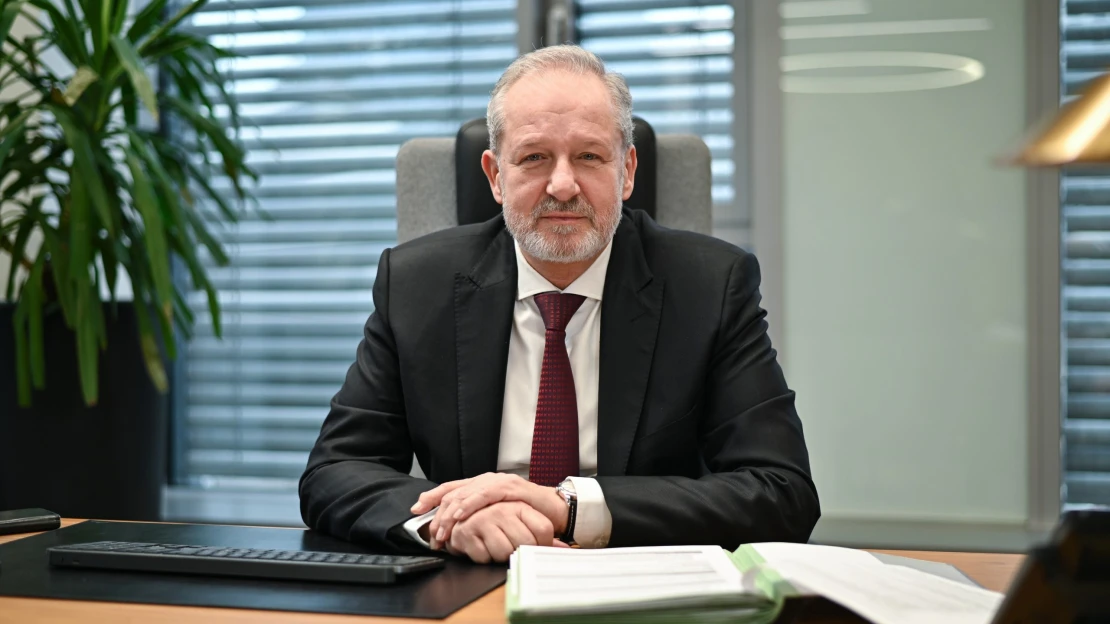
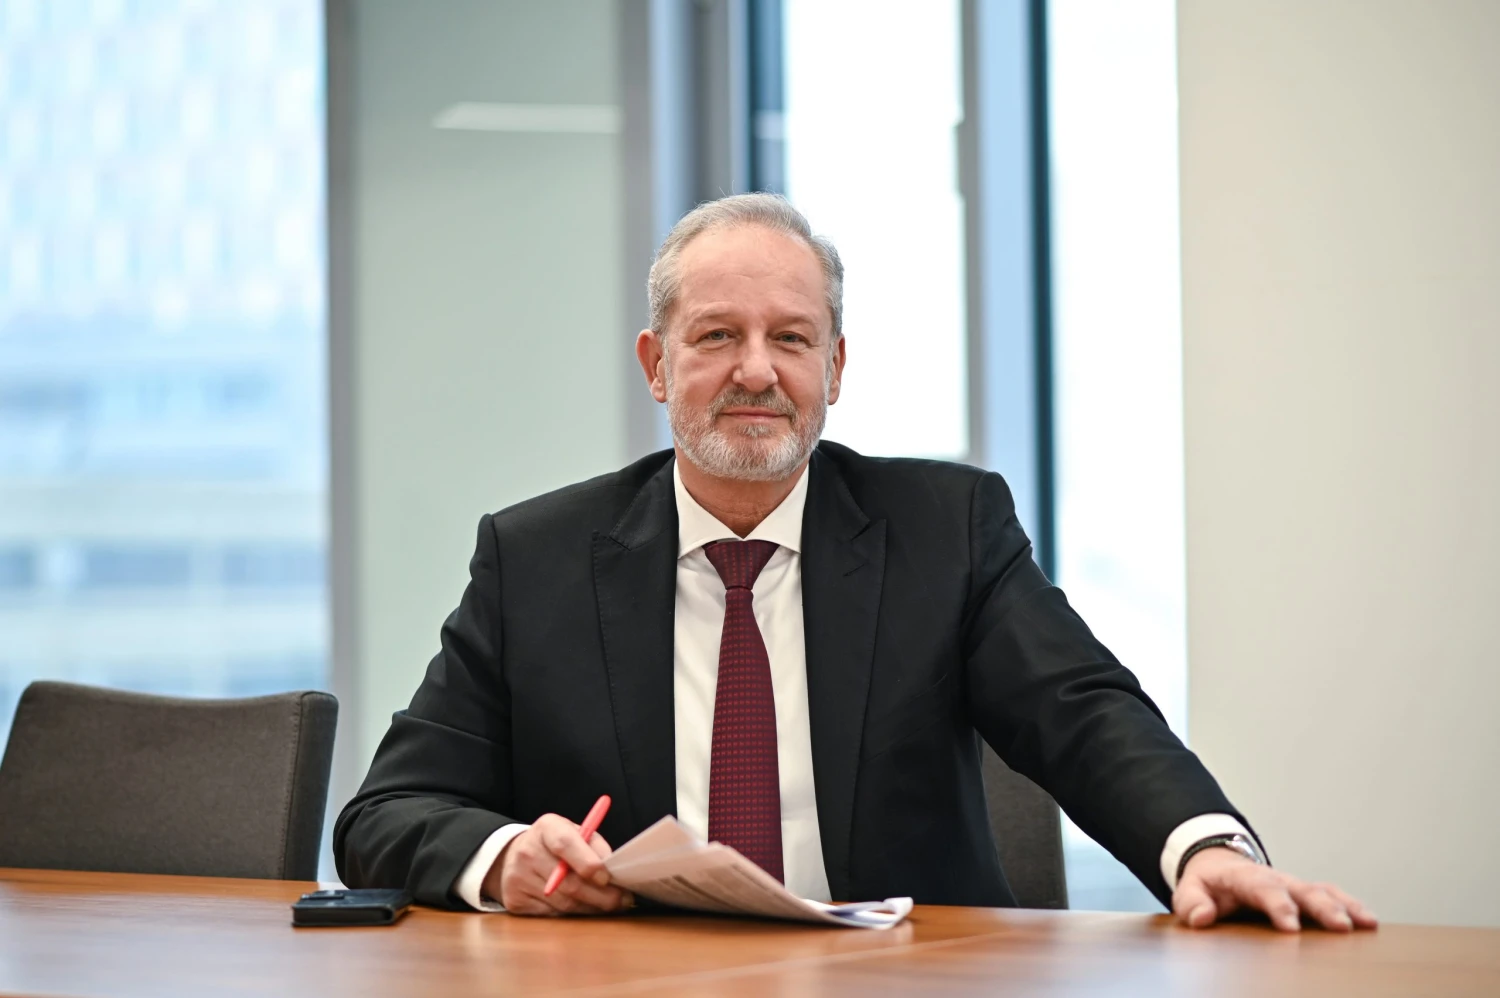
Vladimír Bakeš, predseda predstavenstva a generálny riaditeľ poisťovne KOOPERATIVA, vysvetľuje, prečo najväčšia značka poistenia na Slovensku investuje do nájomného bývania a ako klimatická zmena či dane menia poistný trh. Približuje budúcnosť sektora, ktorá stojí na ochrane stability, prevencii rizík, digitalizácii a dôvere klientov.
Ste líder najväčšej poisťovne, ktorá je zároveň významným hráčom na trhu nájomného bývania. Prečo ste sa rozhodli prepojiť tieto dve oblasti?
Pre našu poisťovňu je to prirodzené spojenie. Máme dlhodobú zodpovednosť a záväzky voči klientom, preto potrebujeme stabilné aktíva s dlhým investičným horizontom. Výstavba nájomných bytov prináša predvídateľný výnos, diverzifikuje portfólio a zároveň pomáha riešiť nedostatok kvalitného bývania na Slovensku. Silnou devízou sú aj desaťročia skúseností našej materskej spoločnosti Vienna Insurance Group (VIG). Komerčný prenájom bytov sme u nás spustili už v roku 2020 a ako jediný investičný subjekt sme aktívne pomáhali aj pri tvorbe zákona o podporovanom nájomnom bývaní. Náš model nie je sociálny projekt ani krátkodobé nadšenie pre development. Je to dlhodobá investičná stratégia.
VIG prenajíma v Rakúsku vyše 100-tisíc bytov. Ako vyzerá vaše portfólio na Slovensku a akú máte víziu?
V Rakúsku dokazuje naša materská skupina už desaťročia, že spojenie inštitucionálneho kapitálu a nájomného bývania vytvára mimoriadne stabilný ekosystém s vysokou spoločenskou hodnotou. Na Slovensku sme s týmto know-how začínali ako pionieri. K dnešnému dňu reálne spravujeme a ponúkame nájomníkom viac ako 330 bytov v Košiciach, Trnave, Bratislave a v Žiline. V komerčných projektoch v Košiciach a Trnave dosahujeme dlhodobú obsadenosť na úrovni 98 až 100 percent.
Naša expanzia týmto zďaleka nekončí. V rôznych fázach projektovej prípravy a povoľovania máme ďalšie kľúčové lokality v Nitre a Bratislave. Náš prístup k nájomnému bývaniu nie je zameraný na krátkodobý zisk ani na päťročné cykly – investujeme s horizontom jednej generácie (25 až 35 rokov). Chceme byť pre Slovensko prvou voľbou a garantom stabilného, moderného a dostupného bývania, tak ako je naša skupina VIG lídrom v Rakúsku.
Náš model nájomného bývania nie je sociálny projekt ani krátkodobé nadchnutie pre development. Je to dlhodobá investičná stratégia, ktorá prináša stabilitu investorom a kvalitné bývanie ľuďom.
KOOPERATIVA je kľúčovým partnerom projektu štátom podporovaného nájomného bývania. Čo táto spolupráca prináša?
Túto spoluprácu vnímam ako model verejno-súkromného partnerstva, ktorý na Slovensko prináša presne to, čo tu desaťročia chýbalo – spojenie kapitálovej sily súkromného investora a garancií zo strany štátu. Je to win-win-win systém, z ktorého profitujú všetky tri zainteresované strany. Štát získava nové byty bez toho, aby celú výstavbu financoval sám, investor dlhodobý rámec pre prenájom a obyvatelia kvalitné bývanie s predvídateľnými podmienkami. Prínosom je aj dobrovoľný príspevok zamestnávateľa na nájomné. Nájomca, ktorý spĺňa podmienky systému, tak môže byť oslobodený od daní a odvodov, čo mu zníži náklady na bývanie.
Zdroj: KOOPERATIVA
Vaša poisťovňa sa spája aj s historickými budovami. Aký zmysel má investovať do ich rekonštrukcie a údržby?
Nehnuteľnosti v našej správe vnímame ako dlhodobé aktíva, o ktoré sa chceme starať rovnako zodpovedne ako o prostriedky klientov. Pri pamiatkach je cieľom prepájať ochranu ich historickej hodnoty s modernou a úspornejšou prevádzkou. Aktuálne takto obnovujeme objekt z roku 1887 v Nitre – reštaurujeme pôvodné prvky a zároveň prechádzame na nízkoemisné energetické zdroje. Podobne sa staráme o historické budovy v Bratislave, Trnave, Prešove či vo Zvolene. Dobrá správa majetku pre nás znamená chrániť jeho hodnotu aj pre ďalšie generácie.
Presuňme sa viac do oblasti vášho „tradičného“ biznisu. Ako hodnotíte stav poistenia bytov a domov na Slovensku?
Slovensko má v oblasti poistnej ochrany stále čo dobiehať v porovnaní s vyspelejšími trhmi. Vidíme to na celkovej penetrácii poistenia, ktorá je v porovnaní s okolitými krajinami nízka, ale aj na úrovni ochrany majetku domácností. Pri nehnuteľnostiach odhadujeme, že značná časť domov a bytov je buď nepoistená, alebo poistená na hodnotu, ktorá už nezodpovedá dnešným cenám.
Mnohí ľudia majú pocit, že sú poistení, no ich poistné zmluvy často nezohľadňujú súčasnú hodnotu majetku. Po rokoch rastu cien nehnuteľností, materiálov a práce sa preto podpoistenie stáva jedným z najväčších rizík pre domácnosti. Keď príde škoda, rozdiel medzi reálnou hodnotou majetku a poistnou sumou musí klient doplatiť z vlastného vrecka. Aj preto dlhodobo upozorňujeme, že poistenie nie je jednorazové rozhodnutie, ale služba, ktorú treba priebežne aktualizovať.
Ako dnes klimatická zmena mení ekonomiku poistenia?
Klimatická zmena dnes nie je len environmentálnou témou, ale aj významným ekonomickým faktorom. Extrémne výkyvy počasia zvyšujú počet aj rozsah škôd a kladú nové nároky na poisťovne, domácnosti aj štát. Zároveň sa ukazuje, že veľká časť majetku na Slovensku nie je poistená dostatočne. Pri škodách tak vzniká rozdiel medzi reálnou stratou a poistným plnením, ktorý často musia znášať samotní vlastníci alebo verejné rozpočty. Odolnosť voči klimatickým rizikám preto nebude stáť len na poistkách, ale predovšetkým na prevencii a zodpovednej príprave samospráv a štátu.
Poistný trh na Slovensku čelí dlhodobo vysokému daňovo-odvodovému zaťaženiu. Od januára sa dane a odvody z neživotného poistenia a PZP ďalej zvýšili. Aký to má dopad?
Poistenie je postavené na dlhodobom plánovaní a stabilite. Každé ďalšie zvýšenie daňovo-odvodového zaťaženia preto znižuje priestor na investície do rozvoja, inovácií a kvality služieb pre klientov. V čase, keď rastú náklady na škody spôsobené infláciou aj klimatickými zmenami, je prirodzené, že časť tohto tlaku sa premieta do cien poistenia. Z dlhodobého pohľadu by preto malo byť spoločným záujmom štátu aj sektora posilňovať odolnosť poistného trhu, nie zvyšovať jeho zaťaženie.
Zdroj: KOOPERATIVA
Ako konsolidácia ovplyvňuje vaše strategické rozhodnutia a správanie na trhu?
Konsolidácia nás vedie k ešte väčšiemu dôrazu na efektivitu, disciplínu v riadení nákladov a dlhodobú udržateľnosť biznisu. V prostredí rastúceho daňového zaťaženia, inflácie a častejších škodových udalostí si nemôžeme dovoliť robiť rozhodnutia iba s krátkodobým horizontom. Konsolidácia nemení naše ambície, mení však ekonomické podmienky, v ktorých ich napĺňame. Každé ďalšie zvýšenie nákladov alebo odvodového zaťaženia zvyšuje tlak na efektivitu a návratnosť investícií. O to dôležitejšie je sústrediť sa na oblasti, ktoré majú dlhodobú hodnotu – inovácie, digitalizáciu a finančnú stabilitu. V poisťovníctve totiž nie je najdôležitejší najrýchlejší rast, ale schopnosť plniť sľuby klientom aj v časoch, keď prichádzajú veľké a nečakané škody.
Ako môže poistný sektor prispieť k rozvoju ekonomiky v krajine?
Poistný sektor je jedným z tichých motorov ekonomiky. Keď funguje dobre, pomáha domácnostiam a firmám zvládať riziká, investovať a rozvíjať sa bez obavy, že ich jedna nečakaná udalosť existenčne ohrozí. Zároveň prináša do ekonomiky dlhodobý kapitál a pri katastrofách výrazne znižuje tlak na verejné financie. Miera poistnej ochrany je podľa mňa jedným z ukazovateľov vyspelosti a odolnosti krajiny.
Miera poistnej ochrany je podľa mňa jedným z ukazovateľov vyspelosti a odolnosti krajiny, ktorá chráni občanov pred rizikami.
Čo bude v najbližších rokoch najviac hýbať poisťovníctvom vo svete?
Budú sa prepájať tri veľké témy – klimatické riziká, digitalizácia so zapojením AI a kybernetické hrozby. AI už dnes zrýchľuje oceňovanie rizík, servis aj likvidáciu poistných udalostí, zároveň však prináša nové riziká. Porastie význam kyberpoistenia, personalizovaných produktov a služieb dostupných okamžite v mobile. Klimatická zmena zvýši tlak na kvalitné dáta, prevenciu a zaistenie.
V čom vidíte ako líder trhu svoju najväčšiu silu a potenciál ďalšieho rastu?
Našou silou je kombinácia stability, vyše 35-ročných skúseností na domácom trhu a prvotriedneho medzinárodného zázemia so schopnosťou neustále sa prispôsobovať inováciami v dynamicky sa meniacej dobe. Za rok 2025 sme prekročili historickú hranicu 800 miliónov eur v objeme predpísaného poistného, vyriešili sme takmer 240-tisíc škodových udalostí a klientov sme podržali vyplatenou sumou takmer 430 miliónov eur.
V životnom aj neživotnom poistení stále rastieme, no rast nechceme merať iba číslami. Musí byť prítomný v každej interakcii s klientom – v jednoduchšom uzatváraní poistenia, rýchlejšej likvidácii a taktiež v spôsobe digitálnej aj osobnej starostlivosti. Náš potenciál chceme rozvíjať pokračovaním v nastavenom smere, kde sa stretáva to najlepšie z technológií a ľudského prístupu. Aby sme boli pre ľudí finančnou istotou a partnerom vo všetkých životných situáciách.