Lesné požiare, horúčavy, povodne aj kyberútoky. Svet čelí rastúcemu počtu rizík, ktorých ekonomické dôsledky sa počítajú v stovkách miliárd dolárov. Šéf jednej z najväčších svetových zaisťovní Andreas Berger hovorí o tom, prečo sa extrémne počasie stáva novou realitou, ako sa mení úloha poisťovní a prečo bude odolnosť miest, firiem a štátov rozhodujúcou konkurenčnou výhodou.
„Rok 2026 je už druhým po sebe idúcim rokom s mimoriadne intenzívnou aktivitou lesných požiarov v Európe. Tohtoročné požiare vo Francúzsku zničili väčšiu plochu než v ktoromkoľvek z posledných 20 rokov. Je to varovný signál, že Európa musí posilniť svoju odolnosť voči lesným požiarom,“ hovorí v rozhovore pre Forbes Slovensko Andreas Berger, generálny riaditeľ spoločnosti Swiss Re.
Lesné požiare sú podľa neho celosvetovo najrýchlejšie rastúcim rizikom súvisiacim s počasím a poistené škody spôsobené lesnými požiarmi v Európe sa od roku 1970 v reálnom vyjadrení zvyšujú odhadom o osem až 11 percent ročne.
„Je to varovný signál, že Európa musí posilniť svoju odolnosť voči lesným požiarom,“ konštatuje Berger. V roku 2026 zažilo nielen Francúzsko, ale celý kontinent ďalšie mimoriadne horúce leto, ktoré sprevádzali nielen lesné požiare, ale aj silné búrky, lokálne povodne i mimoriadne suchá.
Hoci údaje za rok 2026 ešte spoločnosť nemá, prvé modely už existujú. Modelovanie Swiss Re ukazuje, že v scenári s mimoriadne vysokými škodami by poistené škody spôsobené prírodnými katastrofami mohli v roku 2026 dosiahnuť globálne približne 320 miliárd dolárov.
To podľa Bergera poukazuje na význam ochrany pred udalosťami s nízkou frekvenciou, ale vysokou závažnosťou. Upozorňuje, že poistené škody sú len časťou celkového obrazu. „Musíme zohľadniť aj širšie ekonomické škody, z ktorých mnohé nie sú poistené,“ dodáva v rozhovore.
Európa má za sebou ďalšie mimoriadne horúce leto sprevádzané lesnými požiarmi, silnými búrkami a lokálnymi povodňami. Čo hovoria prvé údaje o tohtoročných škodách?
Letné vlny horúčav sú čoraz častejšie a zároveň intenzívnejšie. Lesné požiare sú celosvetovo najrýchlejšie rastúcim rizikom súvisiacim s počasím a poistené škody spôsobené lesnými požiarmi v Európe sa od roku 1970 v reálnom vyjadrení zvyšujú odhadom o osem až 11 percent ročne. Rok 2026 je už druhým po sebe idúcim rokom s mimoriadne intenzívnou aktivitou lesných požiarov v Európe. Tohtoročné požiare vo Francúzsku zničili väčšiu plochu než v ktoromkoľvek z posledných 20 rokov. Je to varovný signál, že Európa musí posilniť odolnosť voči lesným požiarom.
Líši sa situácia medzi jednotlivými regiónmi?
Áno. Rozdiel v poistnej ochrane, podiel nepoistených škôd, sa výrazne líši medzi jednotlivými krajinami aj udalosťami. Napríklad v januári 2025 sme boli svedkami lesných požiarov v Los Angeles. Pre poisťovníctvo predstavovali vysoké škody, pretože zasiahli oblasť, kde rastie nielen počet obyvateľov a hodnota majetku, ale zároveň je tam aj vysoká miera poistného krytia.
Vráťme sa k roku 2026. Vidíte už udalosti alebo segmenty, ktoré by mohli tento rok výrazne ovplyvniť výsledky poisťovní a zaisťovní?
Na spoľahlivý odhad škôd z aktuálnych požiarov je ešte priskoro. Vieme však, že Európa ako najrýchlejšie sa otepľujúci kontinent na svete dnes zažíva o 64 percent viac horúcich dní, keď maximálna denná teplota dosiahne 30 stupňov Celzia alebo viac, ako v 50. rokoch minulého storočia. Rekordné júnové horúčavy v západnej Európe spolu s pretrvávajúcim suchom vytvorili aj podmienky priaznivejšie pre vznik lesných požiarov v západnej a južnej Európe, kde v júli zasiahli rozsiahle požiare Francúzsko a Španielsko.
Vaše údaje ukazujú, že globálne poistené škody z prírodných katastrof dosiahli 107 miliárd dolárov v roku 2025. Musí sa odvetvie pripraviť na nový normál, v ktorom budú poistené škody pravidelne presahovať sto miliárd ročne?
Rok 2025 bol šiestym po sebe idúcim rokom, keď poistené škody z prírodných katastrof prekročili sto miliárd dolárov, ako dokumentuje Swiss Re Institute. Z dlhodobého pohľadu rastú poistené škody z prírodných katastrof o päť až sedem percet ročne. Modelovanie Swiss Re ukazuje, že v scenári s mimoriadne vysokými škodami by poistené škody mohli v roku 2026 dosiahnuť približne 320 miliárd dolárov. To poukazuje na význam ochrany pred udalosťami s nízkou frekvenciou, ale vysokou závažnosťou.
Poistené škody sú však len časťou celkového obrazu. Musíme zohľadniť aj širšie ekonomické škody, z ktorých mnohé nie sú poistené.
Čo to znamená?
Naznačuje to, že existuje významný rozdiel v poistnej ochrane. Swiss Re Institute odhaduje, že globálny rozdiel v poistnej ochrane pri prírodných katastrofách (rozdiel medzi celkovými škodami a poistenými škodami, poznámka redakcie) sa v roku 2025 zvýšil na 424 miliárd dolárov. V odľahlých oblastiach, napríklad aktuálne v Nepále, je otázkou, čo je poistené a čo nie.
Dlhodobý reálny rast poistených škôd z prírodných katastrof je teda približne päť až sedem percent ročne. Aká časť rastu súvisí s klimatickou zmenou a aká s rastúcou koncentráciou ľudí, infraštruktúry a majetku v exponovaných oblastiach?
Klimatická zmena je jedným z faktorov, no hlavnými príčinami rastúcich poistených škôd sú rast populácie a ekonomická expanzia, najmä v oblastiach vystavených prírodným katastrofám. Keď sa do vysoko rizikových regiónov sťahuje viac ľudí, rastie aj hodnota majetku v týchto oblastiach, domov, áut a ďalšieho majetku. S rastúcou koncentráciou majetku rastú aj škody.
Klimatická zmena zároveň ovplyvňuje niektoré riziká súvisiace s počasím a očakáva sa, že jej podiel na škodách bude časom narastať. Vezmime si ako príklad okres Miami-Dade. Keď v roku 1926 zasiahol Miami obrovský hurikán, žilo tam len o niečo viac ako 100-tisíc ľudí. Dnes má okres približne 2,8 milióna obyvateľov. Ak by sa dnes zopakovala búrka štvrtej kategórie, mohla by spôsobiť poistené škody vo výške približne dvesto miliárd dolárov. Búrka piatej kategórie by mohla zvýšiť škody až na tristo miliárd dolárov.
Zlepšili sa nástroje aj modely. Swiss Re zamestnáva množstvo vedcov a máme modely pokrývajúce celý svet.
Ako to chcete riešiť?
Keď prírodné katastrofy dosiahnu určitú úroveň, odvetvie poisťovníctva a zaisťovníctva ich nedokáže znášať samo. Vtedy je potrebný prístup založený na verejno-súkromnom partnerstve. Verejný a súkromný sektor spoja sily a hľadajú riešenia, ktoré zabezpečia nielen poistiteľnosť, ale aj cenovú dostupnosť poistenia pre dotknuté spoločnosti.
Mení sa teda Swiss Re zo spoločnosti, ktorá vypláca poistné plnenia, na partnera, ktorý pomáha škodám predchádzať?
Swiss Re presadzuje holistický prístup, ktorý spája pochopenie a modelovanie rizík, zmierňovanie rizík a prenos rizika. Takto pristupujeme k rizikám už dlhodobo. Verejno-súkromné partnerstvá môžu mať rôzne podoby. Existujú napríklad fondové riešenia, pri ktorých sa odvetvie spojí a s podporou vlády vytvorí fond.
Môžete uviesť príklad?
V Spojenom kráľovstve funguje Flood Re, kde vláda a miestne samosprávy investujú do fyzických adaptačných opatrení, ako sú napríklad priehrady, a poisťovníctvo následne preberá zvyškové riziko. Výskum Swiss Re ukazuje, že investície do správnej infraštruktúry môžu výrazne znížiť škody spôsobené takýmito udalosťami.
Finančný prínos protipovodňových opatrení môže napríklad až desaťnásobne prevýšiť náklady na obnovu po katastrofe. Existujú aj ďalšie riešenia, napríklad parametrické riešenia pre zemetrasenia. Maroko, kde máme dlhoročné verejno-súkromné partnerstvo, je overeným príkladom: po ničivom zemetrasení v roku 2023 došlo na základe vopred dohodnutého parametrického spúšťača k rýchlej výplate.
V priebehu niekoľkých týždňov sa uvoľnili značné finančné prostriedky, čo vláde umožnilo rýchlo reagovať a podporiť obnovu. To je mimoriadne dôležité pri zvládaní šokových udalostí v komunitách, ktoré nie sú poistené alebo sú poistené nedostatočne.
Ktoré preventívne opatrenia prinášajú najväčší úžitok?
Závisí to od typu rizika. Vezmime si povodne: vybudovanie primeranej protipovodňovej ochrany je preventívnym opatrením, ktoré môže podporiť aj cenovú dostupnosť poistenia, pretože ukazuje, že riziko sa riadi primeraným spôsobom. Ak sa riziko riadi správne, poisťovne ponúknu riešenia. Majú správne údaje a dokážu riziko efektívne modelovať. Našou úlohou ako zaisťovne je poskytovať ochranu pred extrémnymi škodami – veľkými šokovými udalosťami, ktoré sú príliš rozsiahle na to, aby ich uniesli jednotlivé rozpočty samé.
V porovnaní so situáciou pred desiatimi rokmi dnes dokážete rizikám rozumieť a predvídať ich lepšie?
Výrazne lepšie.
Prečo?
Zlepšili sa nástroje aj modely. Swiss Re zamestnáva množstvo vedcov a máme modely pokrývajúce celý svet. Každá prírodná katastrofa kdekoľvek na svete predstavuje nový dátový bod. Náš prvý sofistikovaný pravdepodobnostný model povodní vznikol napríklad pred viac ako 20 rokmi. Až počas posledného desaťročia sme však dokázali výrazne rozšíriť geografické pokrytie aj presnosť nášho hodnotenia povodňového rizika.
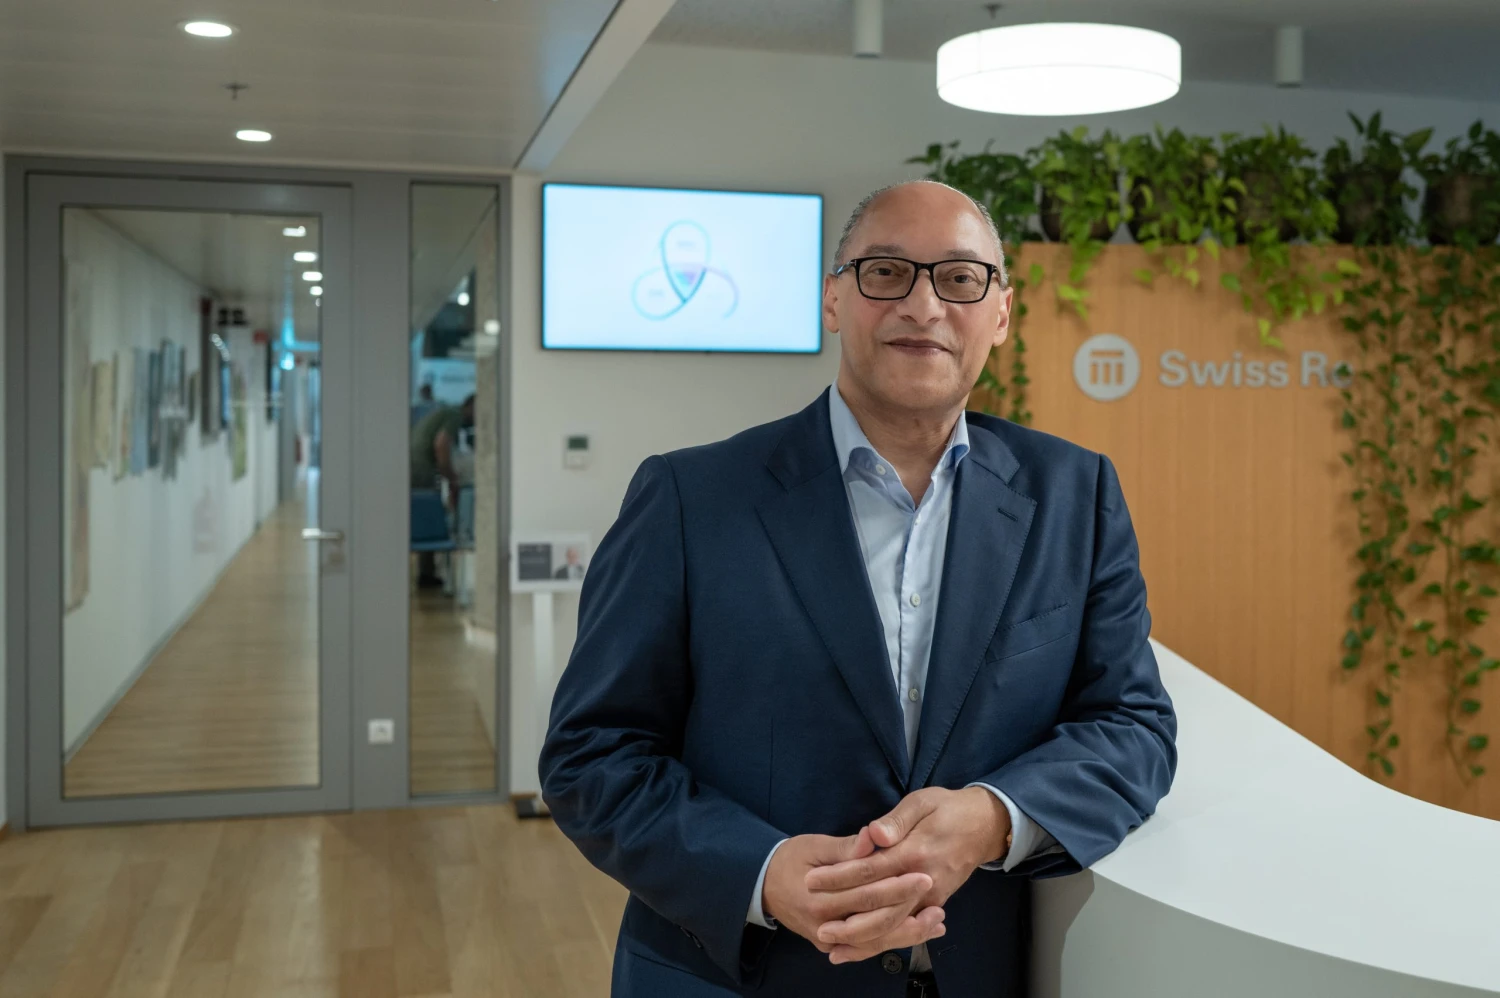
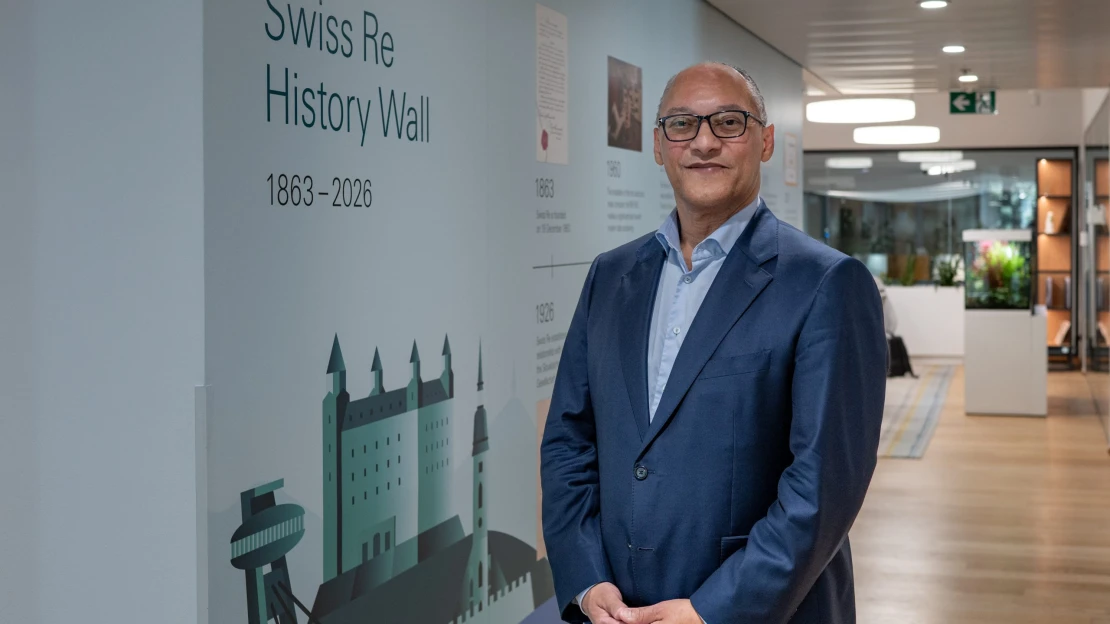
 FOTO: Swiss Re
Čo sa zmenilo?
Umožnil to pokrok v oblasti dát, výpočtového výkonu a modelovacích schopností. Okrem toho sme kúpili spoločnosť Fathom v Anglicku, ktorá vznikla na univerzite v Bristole a vyvíja jedny z najlepších dát o povodňovom riziku, ktoré už využívajú klienti po celom svete. Integrujeme ich do našich modelov. K tropickým cyklónom, zemetraseniam, veterným búrkam a ďalším rizikám, ktoré naše modely pokrývajú, teraz pridávame široké a špičkové pokrytie povodňového rizika.
Je to nepretržitý proces a budeme sa ďalej zlepšovať aj v modelovaní horúčav. Máme tiež dátovú platformu, ktorú poskytujeme klientom a do ktorej integrujeme dáta.
Aké dáta?
Informácie spoločnosti alebo samosprávy, odborné dáta Swiss Re a dáta tretích strán týkajúce sa prírodných rizík a ďalších oblastí. Ak ich chce napríklad využívať samospráva v Bratislave, môžeme ju požiadať, aby do systému nahrala svoje údaje. Následne sa vytvorí digitálne dvojča nehnuteľností, ktoré samospráva vlastní. Potom môžeme vytvárať simulácie založené na scenároch z reálneho sveta a stresovo testovať tieto údaje udalosťami prírodných katastrof, napríklad povodňami a vytvárať projekcie do budúcnosti. Našim klientom to umožňuje porozumieť riziku a riadiť ho lepšie než kedykoľvek predtým.
Ako ďaleko do budúcnosti dokážete robiť projekcie?
Dokážeme robiť projekcie na 10, 20, 30, 40 alebo dokonca 50 rokov. Získate informácie o odolnosti svojich nehnuteľností, napríklad škôl. To isté možno urobiť pre akúkoľvek spoločnosť, napríklad pre výrobné závody. Tieto informácie vám ukážu, ako rizikám predchádzať alebo ich znižovať. Možno bude potrebné vybudovať vyššie ochranné múry proti povodniam alebo postaviť plánovanú továreň v inej oblasti, ktorá je menej náchylná na záplavy a podobne. Premieta sa to aj do investičných rozhodnutí a kapitálových výdavkov.
Už samotná topografia ich robí veľmi odlišnými. Bratislavou preteká rieka, ktorá môže spôsobovať povodne, ale aj sucho, pretože hladina rieky môže klesnúť príliš nízko, čo bol problém aj počas nedávnej vlny horúčav. Marrákeš je zasa oblasť vystavená zemetraseniam.
Prečo je to pre vás ako zaisťovňu dôležité?
Odpoveďou je diverzifikácia. Tieto riziká nie sú korelované. Zaisťovne dokážu preberať niektoré z najväčších a najkomplexnejších rizík na svete práve preto, že ich rozkladajú na globálnej úrovni. Vďaka tejto vysokej schopnosti diverzifikácie prispievajú k stabilizácii domácich poistných trhov, ktoré by inak po veľkých katastrofických udalostiach mohli čeliť narušeniu.
Naše kapitálové zdroje sú dobre diverzifikované v porovnaní s poisťovňou pôsobiacou iba v Marrákeši alebo iba v Bratislave, ktorá má malú alebo žiadnu diverzifikáciu. V Bratislave sú vystavení povodniam alebo nízkej hladine rieky, a preto si od nás kupujú zaistenie. My môžeme povedať, že toto riziko dokážeme prevziať, pretože naša kapitálová kapacita je na globálnej úrovni lepšie diverzifikovaná.
Z osobného pohľadu, prekvapilo vás, aké mimoriadne horúce bolo toto leto?
Extrémne horúčavy by sme už nemali vnímať ako niečo neočakávané. Vezmime si Švajčiarsko. Je mimoriadne vystavené budúcim vlnám horúčav, pričom teploty tam v porovnaní s predindustriálnym obdobím vzrástli o tri stupne Celzia. Extrémne horúčavy môžu znižovať produktivitu práce, narúšať infraštruktúru a energetické systémy, ovplyvňovať poľnohospodárstvo a zosilňovať vplyvy ďalších prírodných rizík.
Preto sme v rámci iniciatívy „Odolné Švajčiarsko“ spustili Swiss Resilience Day 2026: s cieľom vytvoriť medziodvetvový dialóg, so zameraním na samosprávy a ich kľúčových partnerov, budovať porozumenie rizikám a podporovať výmenu medzi zainteresovanými stranami.
Kybernetické riziko nie je úplne nové, ale môže byť veľmi náročné na modelovanie. S tým sa musíme vyrovnať.
Čo môžu mestá urobiť, aby boli zelenšie?
Počas nášho Swiss Resilience Day predstavili dve švajčiarske samosprávy koncept špongiového mesta. Je to urbanistický koncept navrhnutý tak, aby absorboval, zadržiaval a postupne uvoľňoval dažďovú vodu podobne ako špongia. Využívaním zelenej a modrej infraštruktúry, ako sú parky, zelené strechy, stromy, retenčné plochy a dočasné vodné plochy, pomáha znižovať riziko povodní, odľahčovať kanalizačné systémy a ochladzovať mestské oblasti počas vĺn horúčav.
Klimatická zmena je v Swiss Re jednou z hlavných tém. Ďalšou je kybernetická bezpečnosť. Ktoré scenáre kybernetických rizík považujete za najťažšie poistiteľné?
Kybernetické riziko nie je úplne nové, ale môže byť veľmi náročné na modelovanie. S tým sa musíme vyrovnať. Potrebujeme hlbší pohľad do dostupných dát a viac času na ich analýzu. Čo spúšťa kybernetickú udalosť a čo presne takúto udalosť predstavuje?
Aký je najhorší možný scenár?
Najhorším prípadom by mohlo byť, že budú v rovnakom čase zasiahnuté všetky počítače na svete. Mohlo by k tomu dôjsť v dôsledku úniku dát alebo útoku na softvér, ktorý je nainštalovaný na každom počítači na svete. Niekto môže namietať, že nejde o realistický najhorší scenár, pretože existujú ochranné opatrenia aj segmentácia na úrovni krajín alebo regiónov.
Niektoré kybernetické incidenty v minulosti však poukázali na potenciál systémovej kumulácie kybernetického rizika v dôsledku stále rastúcej digitalizácie a prepojenosti digitálneho dodávateľského reťazca. V modeloch vytvorených na zachytenie najextrémnejších incidentov sú príslušné sumy príliš vysoké na to, aby ich uniesol jediný rozpočet.
Pripravujete sa na najhorší scenár?
Naše tímy upisujúce kybernetické riziká sú v úzkom kontakte s regionálnymi trhmi a klientmi, dokážu poskytovať informácie z prvej ruky o podmienkach na miestnych trhoch, vývoji rizík a potrebách poistnej ochrany. Náš globálny dosah umožňuje široko zdieľať skúsenosti a poznatky o trendoch v oblasti kybernetických rizík. Na celom trhu je najjasnejším dôkazom toho, že si ľudia uvedomujú expozíciu v prípade najhoršieho kybernetického scenára, dostupnosť poistných limitov – teda maximálneho krytia jednej udalosti. V kybernetickom poistení nie sú dostupné rovnako vysoké limity ako v iných oblastiach poistenia.
Prečo nie sú dostupné?
Jednoducho preto, že rozpočty musia byť chránené. Ak ste exponovaná spoločnosť a potrebujete limity vo výške jednej alebo dvoch miliárd dolárov, získať takéto poistné a zaistné krytie nie je jednoduché. Sme jednou z popredných zaisťovní a na trhu máme významnú poistnú a zaistnú kapacitu. Musíme však riadiť riziko kumulácie.
Aké sú najväčšie rozdiely v riadení kybernetického rizika v Európe, Severnej Amerike, Ázii alebo Afrike?
Bez ohľadu na to, kde sa nachádzate, musíte byť pripravení a mať zavedené plány odolnosti. Poistenie a zaistenie sú ďalším nástrojom na posilňovanie odolnosti, ale riadenie kybernetického rizika sa začína skôr – skutočným pochopením toho, kde môžete byť zasiahnutí a ako môžete riziko zmierniť.
FOTO: Swiss Re
Existujú odvetvia alebo sektory, v ktorých dopyt po kybernetickom poistení rastie mimoriadne rýchlo?
Určite, niektoré odvetvia sú obzvlášť exponované. Často sa spomínajú sektory s vysokým objemom dát alebo veľmi citlivými údajmi, napríklad zdravotníctvo, kde sa uchovávajú záznamy pacientov, alebo finančné služby, kde sa spracúvajú transakcie a osobné údaje. Všade, kde sa pracuje s citlivými údajmi, rastú riziká pre súkromie: ak útočníci získajú prístup, údaje môžu použiť na vydieranie alebo s nimi nezákonne obchodovať. Ide o veľmi kritické oblasti, v ktorých je robustná ochrana dát mimoriadne dôležitá.
Čo je ďalšia kritická infraštruktúra?
Ďalšou oblasťou je kritická infraštruktúra, kde môžu kybernetické útoky narušiť dodávky elektriny a energie. Kritickým aspektom je aj otázka, či sú do útokov zapojení štátni aktéri. Preto sa na londýnskom trhu objavili snahy spresniť znenie poistných podmienok tak, aby bolo možné rozlišovať medzi štátnymi aktérmi a bežným incidentom alebo útokom neštátnych aktérov. Rozlišovanie, oddeľovanie a identifikácia sú veľmi náročné. Je to však predmet aktívnej diskusie.
Vnímate umelú inteligenciu predovšetkým ako nástroj na lepšie riadenie rizík?
S dátami a technológiami pracujeme už desaťročia, najmä so strojovým učením a pokročilým strojovým učením, z ktorých sa ako ďalší krok vyvinuli umelá inteligencia a veľké jazykové modely. Dôležité je mať svoje dáta pod kontrolou a globálne integrovanú technologickú infraštruktúru. Len s touto kontrolou, jasnou dátovou stratégiou a vybudovanými základmi vám môže AI pomôcť prijímať lepšie rozhodnutia.
Napríklad v našej bratislavskej pobočke máme silný tím viac ako 30 odborníkov na AI, ktorí pracujú s najnovšími technológiami a umelou inteligenciou. Ich práca ukazuje, ako môže AI podporiť nielen lepšie, ale aj rýchlejšie rozhodovanie. Tým, že AI agenti preberajú veľkú časť administratívnej práce, umožňujú ľuďom pracovať efektívnejšie a, čo je dôležité, venovať viac času práci s klientmi a vývoju lepších riešení.
Mení teda umelá inteligencia spôsob, akým Swiss Re pracuje?
Áno, jednoznačne. Sme uprostred tejto cesty. Umelá inteligencia je jedným z kľúčových pilierov našej stratégie. AI tu nie je samoúčelne. Je to nástroj, ktorý má prinášať výhodu a hodnotu našim klientom alebo zlepšovať spôsob, akým podnikáme.
Môžete uviesť príklad?
V našej obchodnej jednotke korporátneho poistenia (Corporate Solutions), ktorá poskytuje služby firmám po celom svete, poisťujeme centrálu spoločnosti spolu so všetkými dcérskymi spoločnosťami na celom svete v jednom koordinovanom programe. Veľkou výzvou je vystaviť lokálne poistné zmluvy všade na svete včas a správne. Tento proces nanovo nastavujeme tak, aby sme lokálne zmluvy dokázali dodať do piatich dní – výrazne rýchlejšie než pôvodných 25 dní a trhový štandard 45 dní. Predstavte si, čo to znamená pre klientov: väčšiu konzistentnosť, menej odovzdávaní medzi tímami a plynulejšiu skúsenosť, majú jasnosť a zmluvnú istotu pri lokálnych poistných zmluvách po celom svete spolu s centrálnymi poistnými zmluvami.
Mohla by teda umelá inteligencia v strednodobom horizonte zlacniť poistné produkty?
Často sa predpokladá, že keď vytvoríte určitú výhodu, okamžite sa premietne do lacnejších produktov. Nie je to však také jednoduché. Otázkou je, ako sa tieto prínosy využijú. Keď sa AI začne vo väčšej miere využívať v celom odvetví, časť prínosov sa môže napokon preniesť na klientov. Môžu sa tiež opätovne investovať do inovácií a modernizácie spoločnosti, aby klientom poskytovala lepšie služby. V konečnom dôsledku je potrebné rozhodnúť, ako sa tieto prínosy využijú.
Za uplynulých 20 rokov sa vyvinula na strategicky dôležitú globálnu pobočku postavenú na odbornosti, kde môžu ľudia rásť a budovať si kariéru i nové priateľstvá.
Zmenila umelá inteligencia vašu personálnu politiku v tom zmysle, že máte v prevádzkových centrách menej ľudí?
Sme B2B spoločnosť: zaisťovňa, ale aj poisťovňa poskytujúca korporátne poistenie. Zaistenie nie je vysokobjemový biznis ako primárne poistenie. Preto je AI pre nás pravdepodobne menej relevantná než pre spoločnosť, ktorá spracúva veľké množstvo udalostí a vysoké objemy poistných zmlúv prostredníctvom takmer industrializovaných procesov. Tam ide o inú situáciu. Pre nás je hodnota AI skôr v produktivite, lepšom rozhodovaní a hlbšom pochopení rizík než v čistej automatizácii.
Pôsobíte aj na Slovensku, v Bratislave. Ako ste spokojný so súčasným podnikateľským prostredím?
Slovensko je pre nás veľmi dynamickým miestom so vzdelanou pracovnou silou a atraktívnym trhom práce. Naša bratislavská pobočka sa v priebehu rokov výrazne rozrástla a dnes zamestnáva približne 2 500 ľudí, z toho viac ako sedemsto kolegov v IT a technologických pozíciách. To vám dáva predstavu aj o know-how, ktoré sme tu vybudovali. Zároveň ide o veľmi konkurenčné prostredie, nie sme jediní, kto tu má takýto typ prevádzky, globálne kompetenčné centrum.
Na Slovensku pôsobia aj ďalšie spoločnosti, nie nevyhnutne z nášho odvetvia, a sídli tu aj veľa technologických firiem. Veľmi ma teší, že s nimi dokážeme konkurovať. Pokiaľ ide o pracovné prostredie a politický rámec, sme pomerne spokojní. Nemám žiadne zásadné obavy ani výhrady voči podnikaniu na Slovensku.
Máte problémy s náborom?
Swiss Re Slovakia je vnímaná ako atraktívny zamestnávateľ, čo nám pomáha prilákať ľudí do Bratislavy a, čo je dôležité, aj si ich udržať. Ponúkame stabilitu a príležitosti globálnej spoločnosti, zmysluplnú prácu, flexibilitu a kvalitnú zamestnaneckú skúsenosť. Aj naša vízia – robiť svet odolnejším – medzi zamestnancami silno rezonuje. Bratislava je druhou najväčšou pobočkou Swiss Re na svete a pracuje tu približne každý šiesty zamestnanec Swiss Re.
Za uplynulých 20 rokov sa vyvinula na strategicky dôležitú globálnu pobočku postavenú na odbornosti, kde môžu ľudia rásť a budovať si kariéru i nové priateľstvá. Záleží nám na tom, aby boli naši zamestnanci spokojní – pretože keď sú naši ľudia angažovaní a motivovaní, profitujú z toho aj naši klienti.