Investori vo veľkom nakupujú staršie byty na dlh a často ignorujú kvalitu lokality. Podľa Milana Ročka stačí v niektorých regiónoch malý impulz, aby sa ceny prudko zosypali.
Skupovanie lacných bytov realitnými špekulantmi narástlo v Česku do nebezpečných rozmerov. Milan Roček, ktorý už viac než 15 rokov detailne skúma český realitný trh prostredníctvom údajov z katastra, v ňom vidí jasnú investičnú bublinu. A na mnohých miestach v Česku podľa neho dnes stačí veľmi málo na to, aby sa tamojší trh s nehnuteľnosťami zrútil. Tu je jeho podrobný rozbor situácie.
„Keď v krátkom čase hodíte na trh tisíc bytov v Prahe, nič sa nestane. Keď to urobíte v Ústí nad Labem, tamojší trh skolabuje,“ myslí si Roček. Kolapsom trhu myslí situáciu, keď tieto byty nebude komu predať, čo výrazne zrazí pôvodné cenové predstavy predávajúcich.
„Trh laických investorov v akejkoľvek oblasti, nehnuteľnosti nevynímajúc, sa riadi stádovým efektom. Ľahko ho ovplyvnia rýchle informácie v médiách alebo na sociálnych sieťach. Takže aj regionálny kolaps môže ‚mentálne‘ zasiahnuť celú krajinu,“ myslí si Roček.
V českej verejnej debate dlho dominuje predstava, že nič také sa stať nemôže, pretože krajina čelí kríze bývania: stavia sa málo a rezidenčných nehnuteľností je vo všeobecnosti nedostatok. Popri faktoroch na strane ponuky, ako sú pomalé povoľovacie procesy, je však podľa Ročka potrebné sledovať aj dopyt.
„Z hľadiska dostupnosti bývania je dlhodobo zásadný problém na strane ponuky. Neznamená to však, že pri ekonomickom výkyve nehrá úlohu dopyt. Hrá a za posledných päť rokov výrazne väčšiu než v minulosti. To je najväčší rozdiel oproti predchádzajúcim desaťročiam,“ vysvetľuje expert.
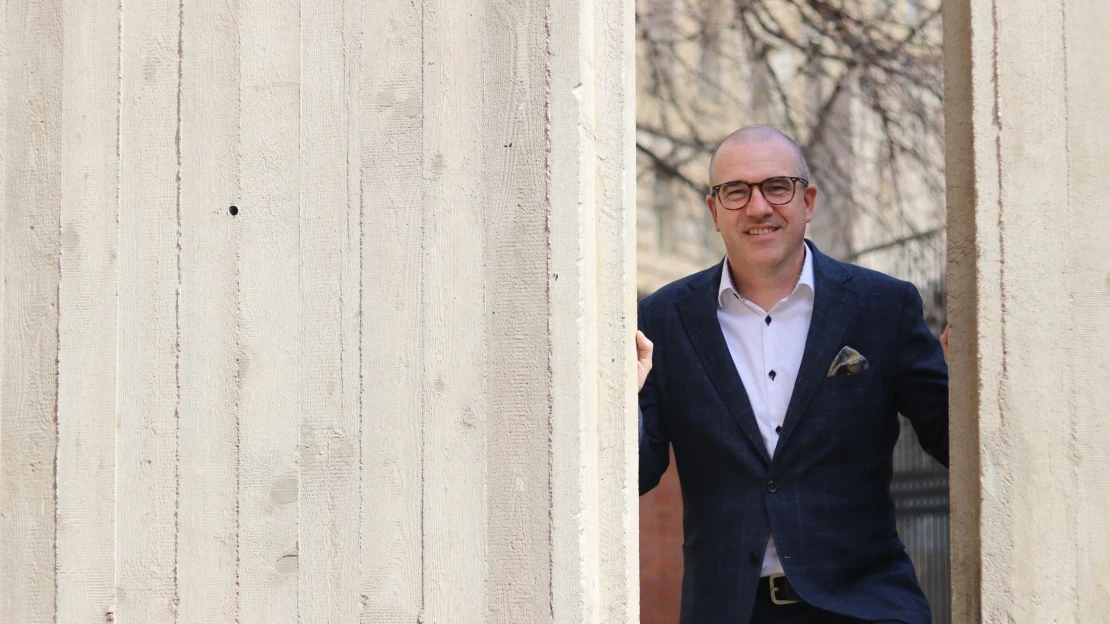
Milan Roček
- Od polovice 90. rokov sa venuje financovaniu nehnuteľností. V roku 1999 založil spoločnosť Hyposervis, najstaršieho hypotekárneho makléra na českom trhu.
- Od roku 2010 spoločne s analytikmi Deloitte prevádzkoval portál CenováMapa.org, ktorý analyzoval trh rezidenčných nehnuteľností v Česku na základe transakčných cien z katastra.
- V roku 2011 spoluzakladal dátovú firmu Společnost pro Cenové mapy Českej republiky, ktorú riadil ako generálny riaditeľ.
- V roku 2022 kúpil 51 percent tejto dátovej firmy developer Trigema miliardára Marcela Sourala. Spoločnosť premenoval na Dataligence a zaradil ju vedľa svojho dátového startupu Flat Zone.
- V roku 2024 Trigema odkúpila zvyšných 49 percent a zjednotila svoje dátové aktivity pod značkou Flat Zone.
- Milan Roček pôsobí od novembra 2024 ako riaditeľ predaja Flat Zone.
Problém sa črtá pri špecifickej skupine realitných investorov, ktorí podľahli dojmu, že ceny nehnuteľností budú rásť donekonečna, a nakupujú desiatky bytov na dlh. Často pritom úplne ignorujú kvalitu lokality.
„Mantra, ktorú realitní makléri opakujú celé desaťročia, znie: cenu tvorí lokalita, lokalita, lokalita. Za posledných päť rokov sme sa však dostali do situácie, keď lokalita prestala hrať úlohu a rozhoduje výlučne cena. Ak je niekto schopný nakúpiť za najnižšiu cenu v zlej lokalite staré byty, považuje sa za úspešného, pretože rýchlo buduje veľké portfólio,“ opisuje Roček.
Naráža tým na vlnu individuálnych investorov, ktorí sa v posledných rokoch pustili do budovania portfólií určených na vytváranie renty, zložených najmä zo starých bytov. Mnohí idú po objeme v regiónoch s nízkymi vstupnými cenami, ako sú severné Čechy či severná Morava. Nízka cena však nezaručuje dlhodobý rastový potenciál.
„Tieto lokality môžu krátkodobo rásť, pretože iba dobiehajú cenovú úroveň zvyšku trhu. Dôvod, prečo boli výrazne lacnejšie, však spočíva v nižšej kvalite života, obmedzených pracovných príležitostiach a celkovo horších podmienkach na bývanie či štúdium. Práve to sú pritom atribúty, ktoré štandardne tvoria základnú hodnotu nehnuteľnosti,“ zdôrazňuje analytik.
Prudko rastúci počet realitných investorov eviduje aj Česká národná banka. Jej údaje ukazujú, že mnohí kupujúci sa neboja výrazne zadlžiť.
Túto jar preto šliapla na brzdu a obmedzila poskytovanie investičných hypoték. Dlžníci s investičnými úvermi totiž majú väčší sklon k cyklickému správaniu a ich vysoký podiel by mohol v prípade krízy výrazne prehĺbiť pokles trhu s nehnuteľnosťami.
Jednoduchšie povedané: drobní investori majú tendenciu rýchlejšie podliehať mánii, keď sa trhu darí, ale aj panike, keď sa mu nedarí. Navyše si zatiaľ prakticky nijakú realitnú krízu nezažili.
„Počas minulej finančnej krízy pred 15 rokmi klesli ceny nehnuteľností v Česku v porovnaní so zvyškom Európy iba minimálne. Nedochádzalo k masovému zabavovaniu nehnuteľností ani prepadu hodnoty záloh. Podiel nesplácaných úverov síce vzrástol, ale zostal neporovnateľne nižší než v zahraničí,“ pripomína Roček.
Podľa neho to bolo najmä preto, že drvivá väčšina hypoték sa poskytovala na vlastné bývanie, nie na investície, a nikto nechcel prísť o strechu nad hlavou.
„Ľudia preto výrazne obmedzili spotrebu, ale svoje hypotéky splácali zodpovedne prakticky za každú cenu,“ dodáva Roček.
Riziko sa dnes koncentruje pri jednotlivcoch, ktorí nezostali pri jednom či dvoch investičných bytoch na dôchodok alebo pre deti, ale vybudovali portfóliá s desiatkami nehnuteľností.
„Ľudia, ktorí dnes nakupujú portfóliá starších bytov, si v tomto biznise ešte neprešli krízovou situáciou. Nemajú skúsenosť s tým, že trh môže kolísať alebo na niekoľko rokov prudko oslabiť. Navzájom sa utvrdzujú v presvedčení, že ponuka novostavieb je natoľko nedostatočná, že výhodná situácia pri nákupe starých bytov bude trvať navždy. To je však štatisticky neudržateľné,“ poznamenáva Roček.
Český realitný trh je navyše výrazne nelikvidný. Ročne na ňom prebehne približne 70-tisíc až 90-tisíc transakcií, čo zodpovedá počtu poskytnutých hypoték. Drvivá väčšina objemu sa sústreďuje vo veľkých mestách. Podiel ľudí, ktorí si nehnuteľnosti kupujú na vlastné bývanie, sa dlhodobo tiež príliš nemení.
Ročekovi z toho vychádza, že ak by sa na trhu zrazu objavili stovky alebo jednotky tisíc bytov navyše, mohli by naraziť na zásadný nedostatok kupujúcich, najmä v menej atraktívnych lokalitách.
„Nemusí dôjsť ani k nijakému ekonomickému otrasu, stačí, aby si niekoľko investorov povedalo, že vyberie zisky a začne svoje nehnuteľnosti predávať. Nastane úplne rovnaký efekt ako pri čomkoľvek inom, čo je prehnane nafúknuté alebo príliš zadlžené. Musíte mať komu predať,“ konštatuje expert.
Nehnuteľnosti sú v Česku dlhodobo najpopulárnejším investičným aktívom s výrazným náskokom pred všetkým ostatným.
Prispieva k tomu málo rozvinutý kapitálový trh a skutočnosť, že nehnuteľnosti sú pre väčšinu obyvateľstva výrazne jednoduchšie na pochopenie než akcie či dlhopisy. Pomáha aj ich mimoriadne výhodné zdanenie – česká daň z nehnuteľností patrí aj po nedávnom zvýšení k najnižším v Európe.
Investičné byty sa vďaka tomu stali najmohutnejším pilierom úspor českých domácností. Podľa odhadu, ktorý z rôznych zdrojov zostavili analytici českej divízie KPMG, dnes Česi držia investičné byty približne za 3,5 bilióna českých korún, teda asi 143,8 miliardy eur. Predstavuje to približne tretinu všetkých úspor českých domácností.
Podľa Ročka to však veľa Čechov s investíciami do nehnuteľností v posledných rokoch preháňa. Zlom nastal približne pred piatimi rokmi počas vlny covidovej inflácie, ktorá k investovaniu priviedla širokú verejnosť.
„Zmenil sa profil ľudí, ktorí sa považujú za investorov. Dovtedy kupovali investičné byty najmä veľmi bonitní ľudia, ktorí si tak ukladali voľné peniaze. Nakupovali s veľkým podielom hotovosti a predovšetkým v novostavbách. Počas covidu však na trh nastúpilo množstvo laikov bez dátových podkladov, znalostí či skúseností zo stavebníctva a začali kupovať najmä staršie byty,“ opisuje.
Hlavnou „kvalifikáciou“ laikov sú podľa Ročka často iba návštevy motivačných seminárov či realitných konferencií a diskusie na sociálnych sieťach.
„Tam stretávajú rovnako nekriticky naladených ľudí z rovnakej sociálnej bubliny. Čerpajú výlučne z krátkodobej osobnej skúsenosti, ktorá bola doteraz pozitívna. Keď nastane zmena, podľa mňa nie sú pripravení na to, aby vydržali dva alebo tri roky bez panickej tendencie predávať,“ myslí si analytik.
Na obzore sa črtá hneď niekoľko možných spúšťačov obratu. Popri už spomenutom vyberaní ziskov je to možnosť ukončenia vojny na Ukrajine. Čo ak sa v dohľadnom čase veľká časť Ukrajincov z Česka vráti domov? Znamenalo by to výrazný úbytok záujemcov o nájomné bývanie, ale aj kupujúcich nehnuteľností.
Nemožno opomenúť ani demografický vývoj. V dlhšom horizonte bude hrať úlohu aj starnutie mimoriadne silných povojnových populačných ročníkov. To môže časom priniesť na trh veľké množstvo nehnuteľností.
Samostatnou kapitolou sú podľa Ročka byty v panelových domoch, ktorých je v Česku približne 1,2 milióna a vďaka nízkej cene bývajú častým cieľom realitných špekulantov. To sa však mení.
„Ich cena rastie neúmerne v porovnaní s cenami novostavieb. Rozdiel medzi cenou novostavby a bytu v panelovom dome je dnes neprimerane malý. Rastúca konkurencia medzi samotnými investormi a navyše medzi investormi a kupujúcimi na vlastné bývanie vytlačila ceny starých bytov výrazne vyššie než v minulosti,“ upozorňuje Roček.
Panelové domy so sebou prinášajú jedno významné riziko – väčšina z nich bola postavená s orientačnou životnosťou niekoľko desaťročí. Znamená to, že dnes by už mali byť „na hrane“.
Treba však dodať, že rekonštrukcie striech, výťahov, fasád či rozvodov ich životnosť predlžujú. Ani do budúcnosti však nemožno vylúčiť pribúdanie technických problémov.
„Som vyštudovaný stavbár a ako študent som koncom 80. rokov absolvoval niekoľko brigád na výstavbe pražských sídlisk. Na vlastné oči som videl, že sa stavalo tak, akoby to nemalo vydržať ani 50 rokov. Brutálne sa to odfláklo,“ poznamenáva Roček.
Ak by došlo k nejakej vážnejšej nehode, napríklad k incidentu podobnému prípadu z Veľkej Británie, množstvo individuálnych investorov by to mohlo vystrašiť a prinútiť ich zbaviť sa portfólií panelových bytov.
„Byty v panelových domoch môžu prestať byť atraktívne veľmi rýchlo,“ usudzuje Roček.
Všetko uvedené ho vedie k presvedčeniu, že sa na trhu s nehnuteľnosťami v Česku nafúkla investičná bublina.
„Ak táto investičná bublina – zdôrazňujem investičná bublina, nie realitná – praskne, na trhu vznikne chaos,“ varuje Milan Roček.
Do roku 2021 bol podľa neho trh čitateľný: predával ten, kto nehnuteľnosť nevyužíval, a kupoval ten, kto v nej chcel bývať. Dnes na ňom pôsobia hráči, ktorí držia desiatky bytov čisto ako špekulatívnu investíciu.
„Hra sa za posledných päť rokov zásadne zmenila, najmä pri panelových bytoch. Myslím si, že skôr či neskôr musí nevyhnutne prísť nejaký otras,“ uzatvára expert.