Prinášame prehľad najdôležitejšieho čísla, výroku, grafu, udalosti a polemiky týždňa.
V článku nájdete:
- Číslo: Obce a župy rozhodujú o 10 miliardách
- Udalosť: 90 percentných finančných inštitúcií platí najvyššiu sadzbu dane
- Výrok: Do roku 2030 chceme deficit pod tri percentá a potom euro
- Graf: Podrobný pohľad na úspory Slovákov
- Polemika: Vyhoď peniaze z okna, máš problém. Daj prístup k účtu podvodníkovi a problém má banka
Číslo: Obce a župy rozhodujú o 10 miliardách
Podľa návrhu rozpočtu budú mestá a obce rozhodovať o výdavkoch vo výške takmer osem miliárd a župy o ďalších 2,5 miliardy eur. Spolu je to 10,5 miliardy eur.
V reprezentatívnom prieskume agentúry NMS Market Research takmer tri štvrtiny voličov uviedli, že pôjdu cez víkend k volebným urnám. Samotná agentúra však dodáva, že v realite to môže byť iné. Pred štyrmi rokmi odvolilo len 46 percent voličov.
Z ďalších odpovedí vyplýva, že kým pri voľbe župana zohrá väčšiu rolu stranícka príslušnosť, pri výbere starostu rozhoduje znalosť jeho osobnosti a výsledkov.
Udalosť: 90 percentných finančných inštitúcií platí najvyššiu sadzbu dane
Slovenským firmám síce klesli zisky, ale štát už druhý rok po sebe vybral na dani z ich príjmov medziročne viac. Vyplýva to z analýzy, ktorú vypracoval expert verejných financi NBS Richard Makara.
Dôvodom je nárast najvyššej sadzby dane na 24 percent. Zaujímavosťou je, že takmer polovicu objemu dane z príjmov právnických osôb platí len 0,15 percenta podnikov.
Hoci firiem, ktoré platia maximálnu sadzbu 24 percent, je relatívne málo, v mnohých sektoroch tvoria dominantný podiel.
Najvyšší podiel firiem s maximálnou sadzbou je vo financiách, až vyše 90 percent. Len o niečo menší podiel firiem s najvyššou sadzbou je aj v energetike a priemysle. V obchode je to približne 70 percent.
Zaujímavosťou je, že najvyššiu sadzbu platí 40 percent poľnohospodárskych firiem a necelých 35 percent realitných spoločností.
Výrok: Do roku 2030 chceme deficit pod tri percentá a potom euro
„Prijímame opatrenia na udržateľné znižovanie deficitu, ktoré nás približujú k schodku pod tri percentá HDP v roku 2030 – a tým aj k prijatiu eura,“
Podľa Reuters to uviedol maďarský minister financií Andras Karman. Ak sa to podarí, krajina by mohla prijať spoločnú európsku menu v roku 2032. Vláda zároveň pripravuje kroky na vstup do mechanizmu výmenných kurzov ERM II, teda takzvanej „čakárne“.
Výrazná konsolidácia si bude žiadať aj nepopulárne politické rozhodnutia. Nový premiér Péter Magyar sa zatiaľ javí vytrvalý. „Príklady Francúzska či Rumunska presne ukazujú, kam to vedie, keď vláda roky nedokáže zamedziť nadmerným výdajom, korupcii a krádežiam,“ povedal podľa agentúry Bloomberg.
Graf: Podrobný pohľad na úspory Slovákov
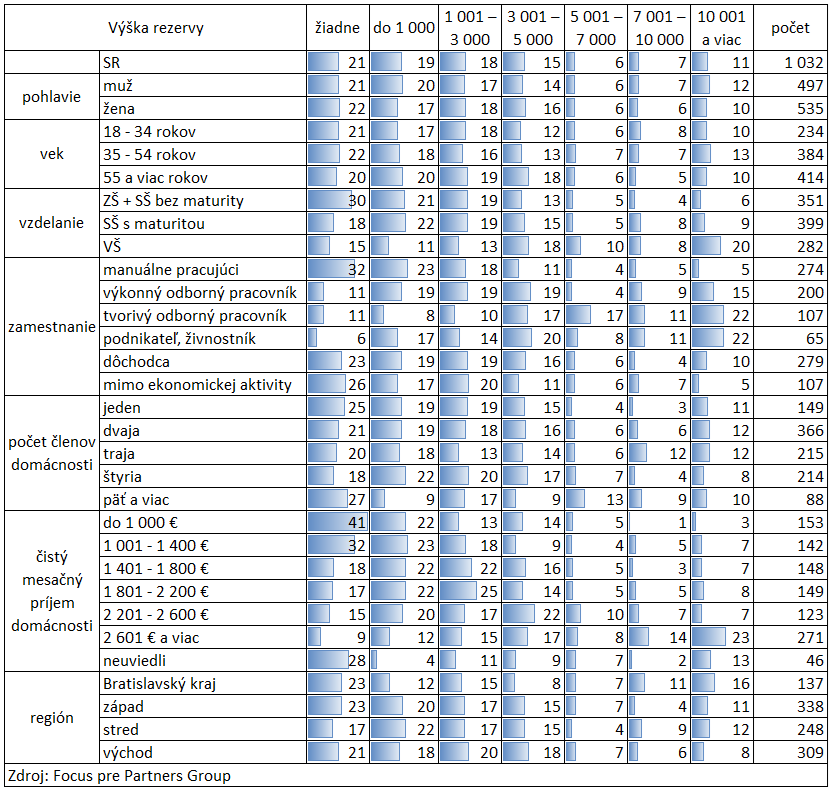
Prieskum agentúry Focus pre Partners Group ponúka podrobný pohľad na finančné úspory Slovákov. Z výsledkov vyplýva, že až 21 percent Slovákov nemá vôbec žiadne úspory. Rezervu do tisíc eur má ďalších 19 percent opýtaných. Na druhej strane až 24 percent domácností má ušetrených aspoň päť tisíc eur.
 Focus/Partners Group
Zaujímavé je, že starší opýtaní nemajú automaticky väčšie rezervy v porovnaní s mladšími ročníkmi. Z ďalších výsledkov vyplýva, že najsporivejší sa ukazujú obyvatelia stredného Slovenska.
Asi neprekvapí, že ľudia s nižšími príjmami a nižším vzdelaním si sporia menej. Vysoký sklon odkladať si peniaze majú podnikatelia a živnostníci.
Polemika: Vyhoď peniaze z okna, máš problém. Daj prístup k účtu podvodníkovi a problém má banka
Mimoriadne dôležité súdne rozhodnutie padlo pred pár dňami na Súdnom dvoje Európskej únie v Luxemburgu. Na podnet z Poľska európski sudcovia rozhodli, že banka musí vrátiť klientke peniaze, o ktoré prišla, lebo prihlasovacie údaje poskytla podvodníkom.
Stále platí, že klient nesie plnú zodpovednosť za hrubú nedbanlivosť. Ale banka nemá sama rozhodnúť, či sa jej dopustil. Základné pravidlo hovorí, že klient má právo na vrátenie peňazí z takzvanej neautorizovanej transakcie. Najskôr teda banka peniaze vráti a potom môže klienta žalovať.
Súd nespochybnil zodpovednosť klienta. Otočil však doterajšiu prax, keď banky vrátanie peňazí zamietli a za právnikmi musel ísť klient. Banka teda po novom vráti peniaze a zároveň pošle klientovi predžalobnú výzvu.
Bude zaujímavé sledovať konkrétne prípady. Teda, či sa bankám oplatí nárokovať si aj malé sumy.
Z pohľadu klienta sa to javí ako priateľské riešenie. V skutočnosti sa môže stať, že ho prípad dobehne neskôr a okrem spornej sumy bude hradiť aj súdne trovy. Tiež bude zaujímavé, ako budú rozhodovať samotné súdy. Na Slovensku poznáme prípady, keď niektoré senáty držia nad spotrebiteľmi ochrannú ruku viac ako iné.
Luxemburské súdne rozhodnutie zároveň delí obete podvodníkov na dve skupiny. Tí, ktorí falošnému policajtovi vyhodia peniaze z okna, majú smolu. Na druhej strane pre tých, ktorí zadajú prihlasovacie údaje na falošnej stránke, ešte žije nezanedbateľná nádej.
To však znamená, že s vyššími nákladmi na potenciálne odškodnenie musia počítať banky. Je možné, že autorizácia platieb bude preto komplikovanejšia.
Príbeh má aj svoju morálnu a evolučnú rovinu. Ak sa príbehy poškodených budú končiť odškodnením, nebudú mať dôvod správať sa v budúcnosti zodpovednejšie. Skôr naopak. Veď to predsa zaplatí banka.