Tajomstvo ocenenia firiem odhaľuje nebezpečnú pascu pre domácich podnikateľov.
Kúpa fungujúceho podniku sa môže javiť ako dokonalá skratka k vyšším ziskom. Odpadá nutnosť budovať všetko od nuly a prácne získavať nových klientov. Zjednodušený predpoklad však môže ľahko naraziť na tvrdú ekonomickú realitu.
Tlačové správy, ktoré oslavujú úspešné transakcie, môžu prekrývať krutú pravdu spojenú s nastavením predajnej ceny. Trhový štandard totiž nie je šitý pre väčšinu tuzemských hráčov.
Managing director spoločnosti Accace Slovakia Peter Pašek sa rozhodol do problematiky akvizície priniesť viac svetla. A jeho odborný názor zrejme málokoho poteší. Celú rovnicu totiž prekvapivo obracia naruby.
V špecializovanom odbornom newsletteri Dane&Kapitál na sieti LinkedIn, ktorý sa zameriava na témy z oblasti daní, financií či investovania, sa Pašek tentokrát pozrel na neúprosnú matematiku firemného predaja.
Reagoval na vidinu rýchleho úspechu, ktorá láka mnohých majiteľov lokálnych biznisov. Kým banky s podporou ich plánov za štandardných podmienok zvyčajne neváhajú a poradcovia načrtávajú lákavé grafy, on je zdržanlivejší.
Bežné investičné modely totiž podľa neho obsahujú zásadnú koncepčnú chybu: nerozlišujú medzi globálnym investičným fondom a lokálnym podnikateľom.
Kým veľkí hráči pracujú so stovkami miliónov a obrovským portfóliom aktív, miestni vlastníci, naopak, koncentrujú takmer celý svoj majetok v jedinej firme.
Priepastný štrukturálny rozdiel však úplne mení pravidlá hry. Matematika navrhnutá pre diverzifikované fondy totiž prináša lokálnym firmám skryté straty.

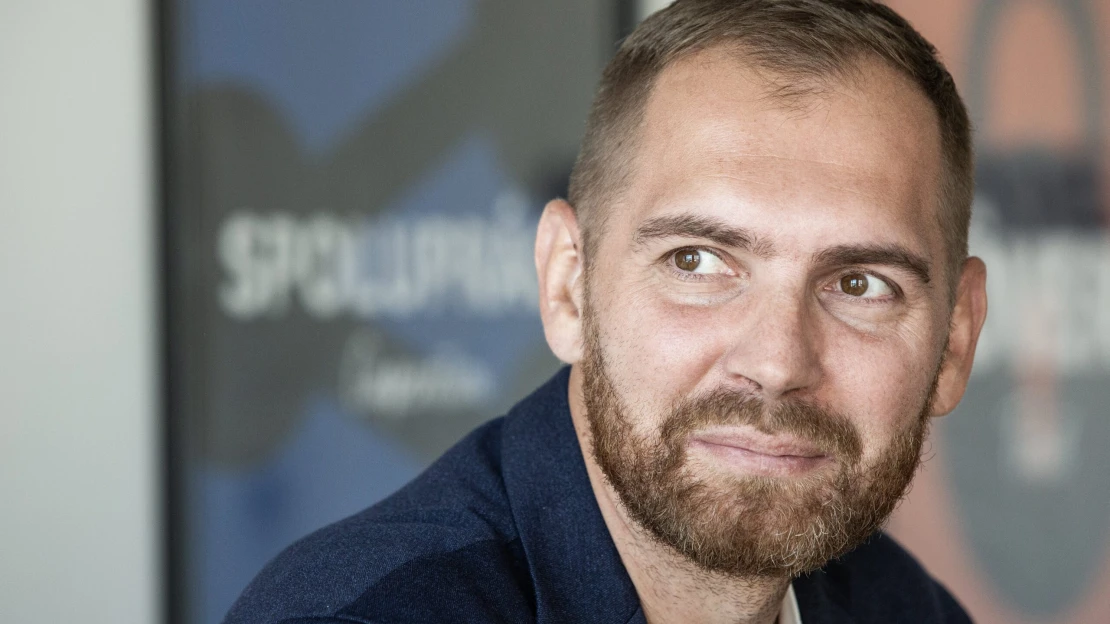
 Foto: Forbes/Miro Nôta
.
Chýbajúca diverzifikácia
Pašek rozoberá bežnú situáciu zo slovenskej praxe, pri ktorej majiteľ firmy dostane ponuku odkúpiť konkurenta v susednom kraji. Ten je na predaj za päťnásobok EBITDA.
EBITDA
Zisk firmy pred odpočítaním úrokov, daní, odpisov a amortizácie. Ukazuje čistú prevádzkovú výkonnosť podniku bez vplyvu finančného rozhodovania, účtovných metód alebo daňového prostredia.
„Čísla vyzerajú dobre. A predsa – pre väčšinu slovenských majiteľov firiem je táto transakcia matematicky stratová už v momente podpisu. Nie preto, že by cieľová firma bola zlá. Ale preto, že kupujúci nie je ten, za koho ho trhová cena považuje,“ tvrdí expert.
Trhová cena podľa neho teda predpokladá úplne iný typ investora, akým zvyčajne býva lokálny podnikateľ. Odôvodnenie svojej argumentácie opiera o poučky finančnej teórie. Tá striktne rozlišuje trhové a špecifické riziko.
Trhové riziko vyjadruje pravdepodobnosť straty, ktorú spôsobia celkové pohyby na trhu. Týka sa všetkých subjektov na danom trhu naraz. Medzi jeho hlavné spúšťače patria zmeny úrokových sadzieb, inflácia, geopolitické krízy, recesia či zmeny makroekonomických ukazovateľov.
Tomuto riziku sa nedá vyhnúť jednoduchým rozložením investícií do viacerých akcií, pretože pri všeobecnom poklese trhu klesá väčšina z nich.
Špecifické riziko sa však viaže výhradne na jednu konkrétnu spoločnosť alebo odvetvie. Vzniká v dôsledku udalostí vo vnútri danej firmy, ako sú zlé manažérske rozhodnutia, výpadok výroby, súdne spory, strata kľúčového klienta či štrajk zamestnancov.
Na rozdiel od trhového rizika ho možno výrazne znížiť, alebo takmer úplne eliminovať správnou diverzifikáciou portfólia, teda investovaním do rôznych investičných titulov a odvetví. Veľké globálne fondy s portfóliom desiatok firiem nesú takmer výlučne iba trhové riziko.
„Špecifické riziká jednotlivých firiem sa v portfóliu navzájom vyrušia – keď jedna firma stratí klienta, iná ho získa. Preto mu stačí požadovať výnos okolo deviatich až 12 percent ročne,“ mieni Pašek.
Typický lokálny podnikateľ však funguje odlišne. Drží väčšinu svojho majetku v jedinej firme. Podľa skúseností odborníka často ide o 80 až 95 percent. „Jeho príjem, penzia aj majetok rodiny stoja na jedinom aktíve. Nesie riziko celé, trhové aj špecifické. Finančná teória to zachytáva cez takzvanú total betu,“ dodáva akvizičný expert.
Total Beta
Finančný ukazovateľ, ktorý zaznamenáva celkové riziko spoločnosti. Spája v sebe systematické – trhové – riziko aj špecifické riziko firmy. Odborníci tento ukazovateľ často používajú pri oceňovaní súkromných neobchodovaných firiem, ktorých vlastníci nemajú dostatočne diverzifikované portfóliá.
Pasca násobku
Keď sa v súlade s finančnou teóriou meria situácia cez parameter celkovej volatility, pri privátnych firmách dosahuje riziko mimoriadne vysoké hodnoty. Tie údajne často dosahujú aj dvoj- až trojnásobok verejných trhov.
Požadovaný výnos nediverzifikovaného vlastníka by z tohto dôvodu nemal predstavovať 10 percent, ale približne dvojnásobok, teda reálne okolo 20 percent.
Zdanlivo abstraktný údaj Pašek vysvetľuje nasledovne: „Keď kupujete firmu za násobok EBITDA, kupujete si budúci tok ziskov, respektíve ‚účtovného‘ cash flow. Návratnosť tejto investície – Return on Invested Capital – je v prvom priblížení prevrátená hodnota násobku, upravená o odpisy a dane.“
Uvádza aj príklad s firmou s EBITDA vo výške sto jednotiek, ktorej po odpočítaní odpisov v sume 20 jednotiek ostane prevádzkový zisk na úrovni 80. Po odpočítaní daňovej povinnosti so sadzbou 21 percent vygeneruje spoločnosť čistý prevádzkový zisk – NOPAT – okolo 63 jednotiek.
Pokiaľ podnikateľ zaplatil za firmu päťnásobok EBITDA, teda investoval päťsto jednotiek, jeho návratnosť predstavuje 12,6 percenta. Pre nadnárodný fond ide o dobrý obchod.
Nediverzifikovanému vlastníkovi s latkou vo výške okolo 20 percent však prináša takýto obchod čistú deštrukciu hodnoty. Jednoduchým prepočtom možno dospieť k záveru, že jeho zlomový bod leží niekde okolo 3,2-násobku EBITDA.
Slovenské malé a stredné podniky – Small and Medium-sized Enterprises – však bežne menia majiteľov za oveľa vyššie sumy. Pašek uvádza štvor- až sedemnásobky EBITDA, v závislosti od sektora. „Za bežné trhové ceny nediverzifikovaný vlastník kúpou konkurenta hodnotu takmer vždy ničí – a to sme ešte nezapočítali integračné náklady,“ dodáva.
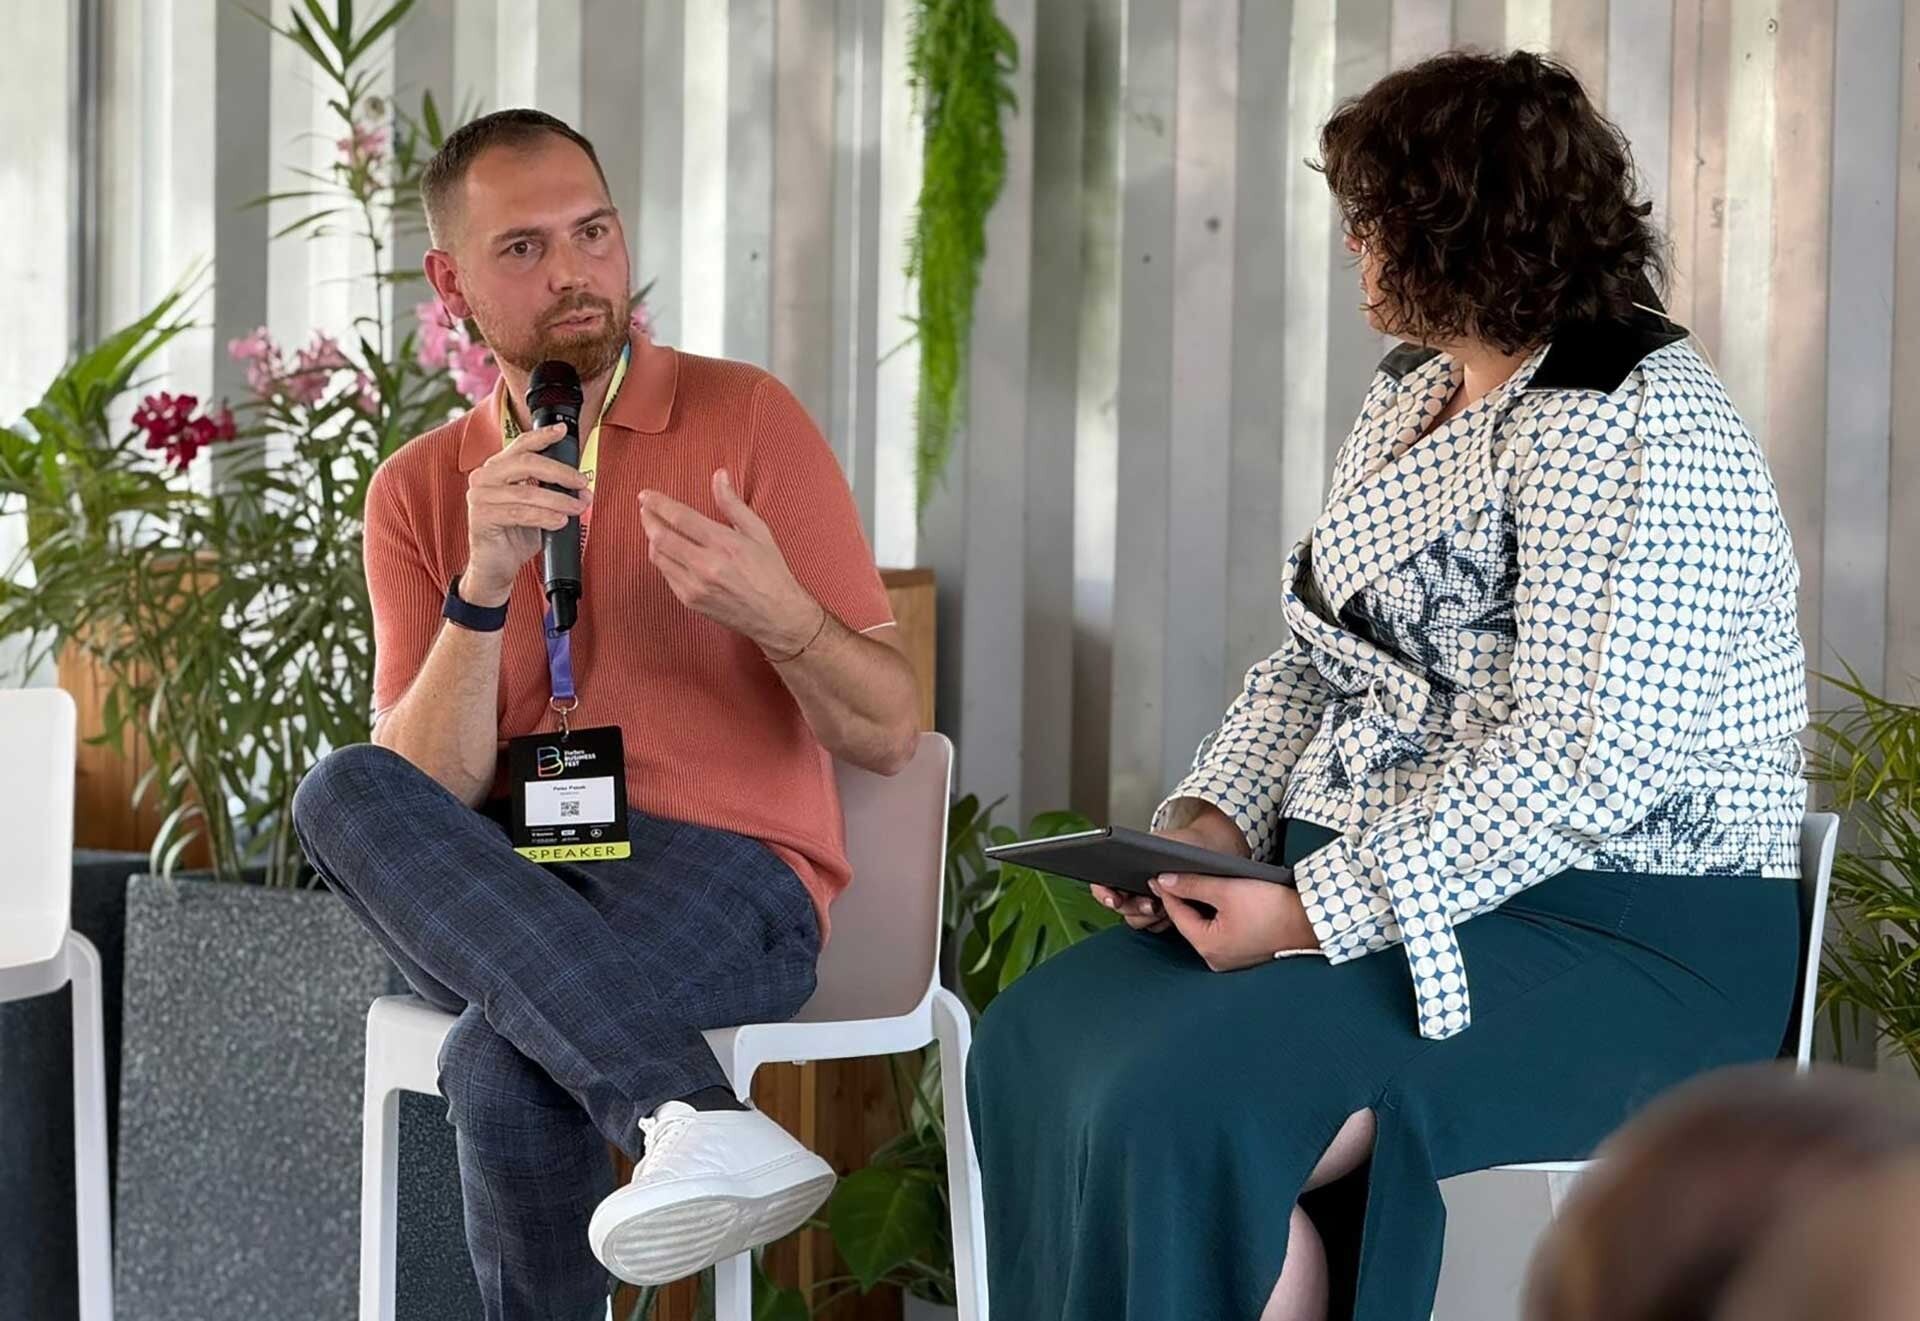
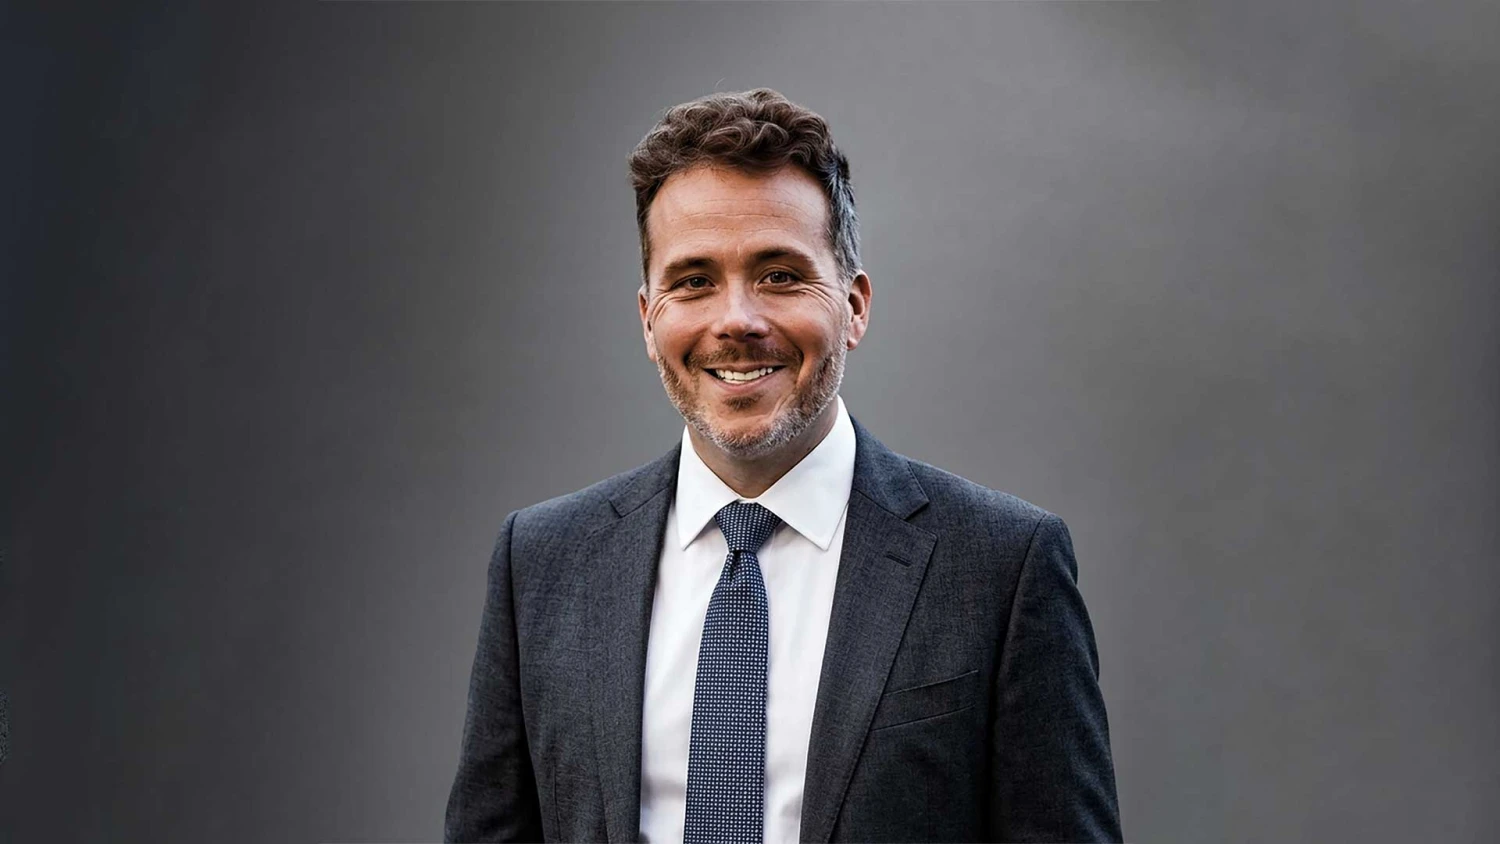
Foto: Forbes
Foto: Forbes.
Mýtus synergie
Štandardná obhajoba nevýhodných nákupov sa vždy spolieha na synergický efekt. Zlúčenie administratívy či krížový predaj majú zázračne zaplniť vzniknutú medzeru v číslach.
Dáta z reálneho trhu však podľa Pašeka ukazujú omnoho neúprosnejšiu realitu. „Empíria je nemilosrdná. Z plánovaných synergií sa reálne doručí typicky 50 až 70 percent a takmer vždy neskôr, než tvrdilo investičné memorandum. Ak potrebujete synergiami preklenúť rozdiel medzi 3,2-násobku, ktorý definuje breakeven, a 5,5-násobku pri kúpnej cene, staviate investičnú tézu na tom, že sa vám podarí niečo, čo sa väčšine kupujúcich nepodarí. Môže to vyjsť. No nie je to konzervatívny základ rozhodnutia – je to stávka,“ hovorí odborník.
Rozumnou alternatívou potom ostáva organický rast. Pri ňom firma „kupuje“ EBITDA za náklady jej vytvorenia. Zisk teda buduje cez platy nového tímu, cielený marketing a kapitálové výdavky. V praxi tak manažment generuje jednotku zisku za nepomerne nižšiu počiatočnú investíciu.
„Vytvoríte jedno euro ročnej EBITDA za 1,5 až tri eurá investície – namiesto päť eur s prémiou na trhu. Implicitná návratnosť 30 až 60 percent prekoná aj 20-percentnú latku nediverzifikovaného vlastníka s rezervou,“ mieni expert.
Aj pri tejto forme však treba uplatniť kritické myslenie, keďže aj ona nesie reálne trhové úskalia. Organický rast spravidla netrvá mesiace, ale často si vyžaduje dlhé roky práce. Zároveň nesie riziko úplného zlyhania a firme navyše neposkytuje žiadnu záruku konečného úspechu.
To si uvedomuje aj Pašek, napriek tomu však vecne argumentuje v jeho prospech: „Akvizícia kupuje čas a istotu existujúcich tržieb. No pri 20-percentnom diskonte je čas paradoxne lacnejší, než sa zdá – vzdialené cash flow má pre vás beztak malú hodnotu, takže prémia za jeho urýchlenie je nižšia, než by bola pre fond.“
Paradox úspechu
Mimoriadne zaujímavé vyústenie celého modelu nakoniec predstavuje asymetria ohodnocovania. Ak lokálny majiteľ oceňuje firmy cez vysoký diskont oproti veľkému fondu, tá istá spoločnosť má pre fond výrazne vyššiu hodnotu.
Z tohto faktu vyplýva kľúčový investičný záver: nediverzifikovaný majiteľ by mal na trhu skôr predávať než nakupovať. Arbitráž totiž funguje masívne v prospech majiteľa pri predaji podniku a tvrdo proti nemu pri nákupe. Pri akvizícii totiž priamo súťaží s podstatne lacnejším kapitálom veľkých globálnych hráčov.
Aj napriek tomu existujú podľa Pašeka špecifické výnimky, kedy dáva nákup ekonomický zmysel aj lokálnym hráčom. Výhodnú situáciu zužuje do troch kategórií.
Prvú predstavujú nákupy hlboko pod trhovou cenou. Patria tam podľa neho najmä núdzové stavy a generačné výmeny bez priameho nástupcu s predajnou cenou do 3,5-násobku EBITDA.
Druhou výnimkou sú úplne nereplikovateľné aktíva. Unikátne licencie, kľúčový tím či klientske vzťahy firma nedokáže organicky vybudovať a prísne matematické porovnávanie v takomto prípade teda stráca zmysel.
Ako tretiu racionálnu cestu Pašek vníma vedomé zapojenie nákupu do širšej exitovej stratégie s cieľom predať celok veľkému fondu za jeho nízky diskont. Zaplatenú prémiu v takom prípade pokrýva multiple arbitráž.
Investičná sebareflexia
Častým protiargumentom deklarovanej nevýhodnosti akvizície býva podľa experta tvrdenie, že nákup firmy v inom sektore diverzifikuje pôvodného majiteľa. On ho však vníma ako drahý spôsob rozkladania majetku.
Vychádzať v tomto prípade možno z premisy, že znižovanie celkového rizika môže investor realizovať podstatne lacnejšie napríklad prostredníctvom pasívneho investovania na globálnych finančných trhoch. Nakupovanie kontroly podniku s vysokou prémiou potom stráca matematický zmysel.
Skutočným prvým krokom pred samotnou transakciou by teda malo zostať úprimné priznanie vlastného investičného profilu. Čísla fungujúce pre nadnárodný fond jednoducho neplatia pre lokálneho hráča.
„Trhová cena je férová pre toho, kto diskontuje 10 percent. Ak vaša firma predstavuje väčšinu vášho majetku, vy ním nie ste. Nie je to pesimizmus. Je to len iná matematika. A kto ju pozná, vie, kedy má pri rokovaní sedieť na strane kupujúceho a kedy radšej na tej druhej,“ uzatvára Pašek.
Matematika rizika
Odborná argumentácia šéfa Accace Slovakia stojí na rešpektovaných princípoch podnikových financií, najmä na rozdiele medzi diverzifikovaným investorom a vlastníkom s koncentrovaným majetkom.
Z tohto pohľadu správne upozorňuje na aspekt, ktorý býva pri akvizíciách menších podnikov často prehliadaný, keď rovnaká trhová cena nemusí predstavovať adekvátnu ekonomickú hodnotu pre každého kupujúceho.
Jeho závery vychádzajú z konkrétnych predpokladov o požadovanej miere výnosnosti, riziku či realistickom rozsahu synergií. V praxi sa tieto parametre môžu líšiť v závislosti od odvetvia, kvality kupovanej spoločnosti, spôsobu financovania alebo strategických cieľov investora.
Keďže modelové výpočty nemožno automaticky prenášať na konkrétnu akvizíciu lokálneho podnikateľa, prínosom expertnej úvahy nie je poskytnutie univerzálnej odpovede. Jej hlavná pridaná hodnota spočíva v nabádaní k zodpovednému posudzovaniu akvizície optikou konkrétneho investora, jeho rizikového profilu a reálnych možností pre vytvorenie dodatočnej hodnoty.
Práve Pašekova argumentácia môže potenciálneho kupujúceho vystríhať pred drahou chybou, ktorá sa môže skrývať za zdanlivo atraktívnym obchodom.