Francúzsky dlh rastie, investori strácajú dôveru a výnosy štátnych dlhopisov prudko stúpajú. Hrozí eurozóne opakovanie gréckej dlhovej krízy?
Eurozóna má nového „chorého muža“ – Francúzsko. Politická a finančná situácia v krajine sa rýchlo zhoršuje a výnosy jej štátnych dlhopisov prudko rastú. Prečo? Prebúdzajú sa „strážcovia dlhopisového trhu“, ktorí lepšie než široká verejnosť chápu, že základy európskej ekonomiky sa rýchlo oslabujú.
Ide o investorov, ktorí dohliadajú na to, aby krajiny nepreháňali s výdavkami a zadlžovaním, držali infláciu pod kontrolou a dbali na dôveryhodnosť svojich verejných financií. Keď zaznamenajú problém, ktorý politici prehliadajú, rýchlo zasiahnu a začnú požadovať vyššiu rizikovú prémiu, čo sa prejaví rastom výnosov dlhopisov. Ak nedostanú to, čo požadujú, začnú dlhopisy predávať alebo odmietnu nakupovať novoemitovaný štátny dlh. Dôsledky môžu byť mimoriadne vážne.
Asi najlepším príkladom ich pôsobenia je to, čo sa stalo na jeseň 2022 v Spojenom kráľovstve.
Vtedajšia britská premiérka Liz Truss 23. septembra oznámila takzvaný minirozpočet, ktorý počítal s výrazným znížením daní bez toho, aby vláda predstavila kompenzácie na strane príjmov. To stačilo na to, aby sa „strážcovia dlhopisového trhu“ prebudili.
Výsledkom bol masívny výpredaj britských dlhopisov. Len počas troch obchodných dní vzrástol výnos 30-ročných dlhopisov približne o 130 bázických bodov, z 3,78 približne na päť percent. Dlhopisoví investori neodpúšťajú. Každú veľkú finančnú chybu premietajú do cien a jej náklady môžu pre krajinu či firmy dosiahnuť aj miliardy.
Koncom mesiaca zareagovala Bank of England a začala nakupovať dlhodobé dlhopisy, o ktoré trh nemal záujem. Program nákupov trval niekoľko týždňov a vláda rýchlo ustúpila od svojich nerozumných zámerov. Dvadsiateho októbra Truss oznámila rezignáciu. Vo funkcii vydržala iba 44 dní, čo je historický britský rekord. Politika prehrala s ekonomikou.
Dnes sa vracajú starí európski démoni. Ďalšou veľkou krajinou, v ktorej môže byť potrebné začať vykupovať dlhopisy, o ktoré investori nemajú záujem, je jeden z hlavných pilierov Európskej únie – Francúzsko. Tentoraz by sa o to mala postarať Európska centrálna banka.
Európa sa topí v dlhoch
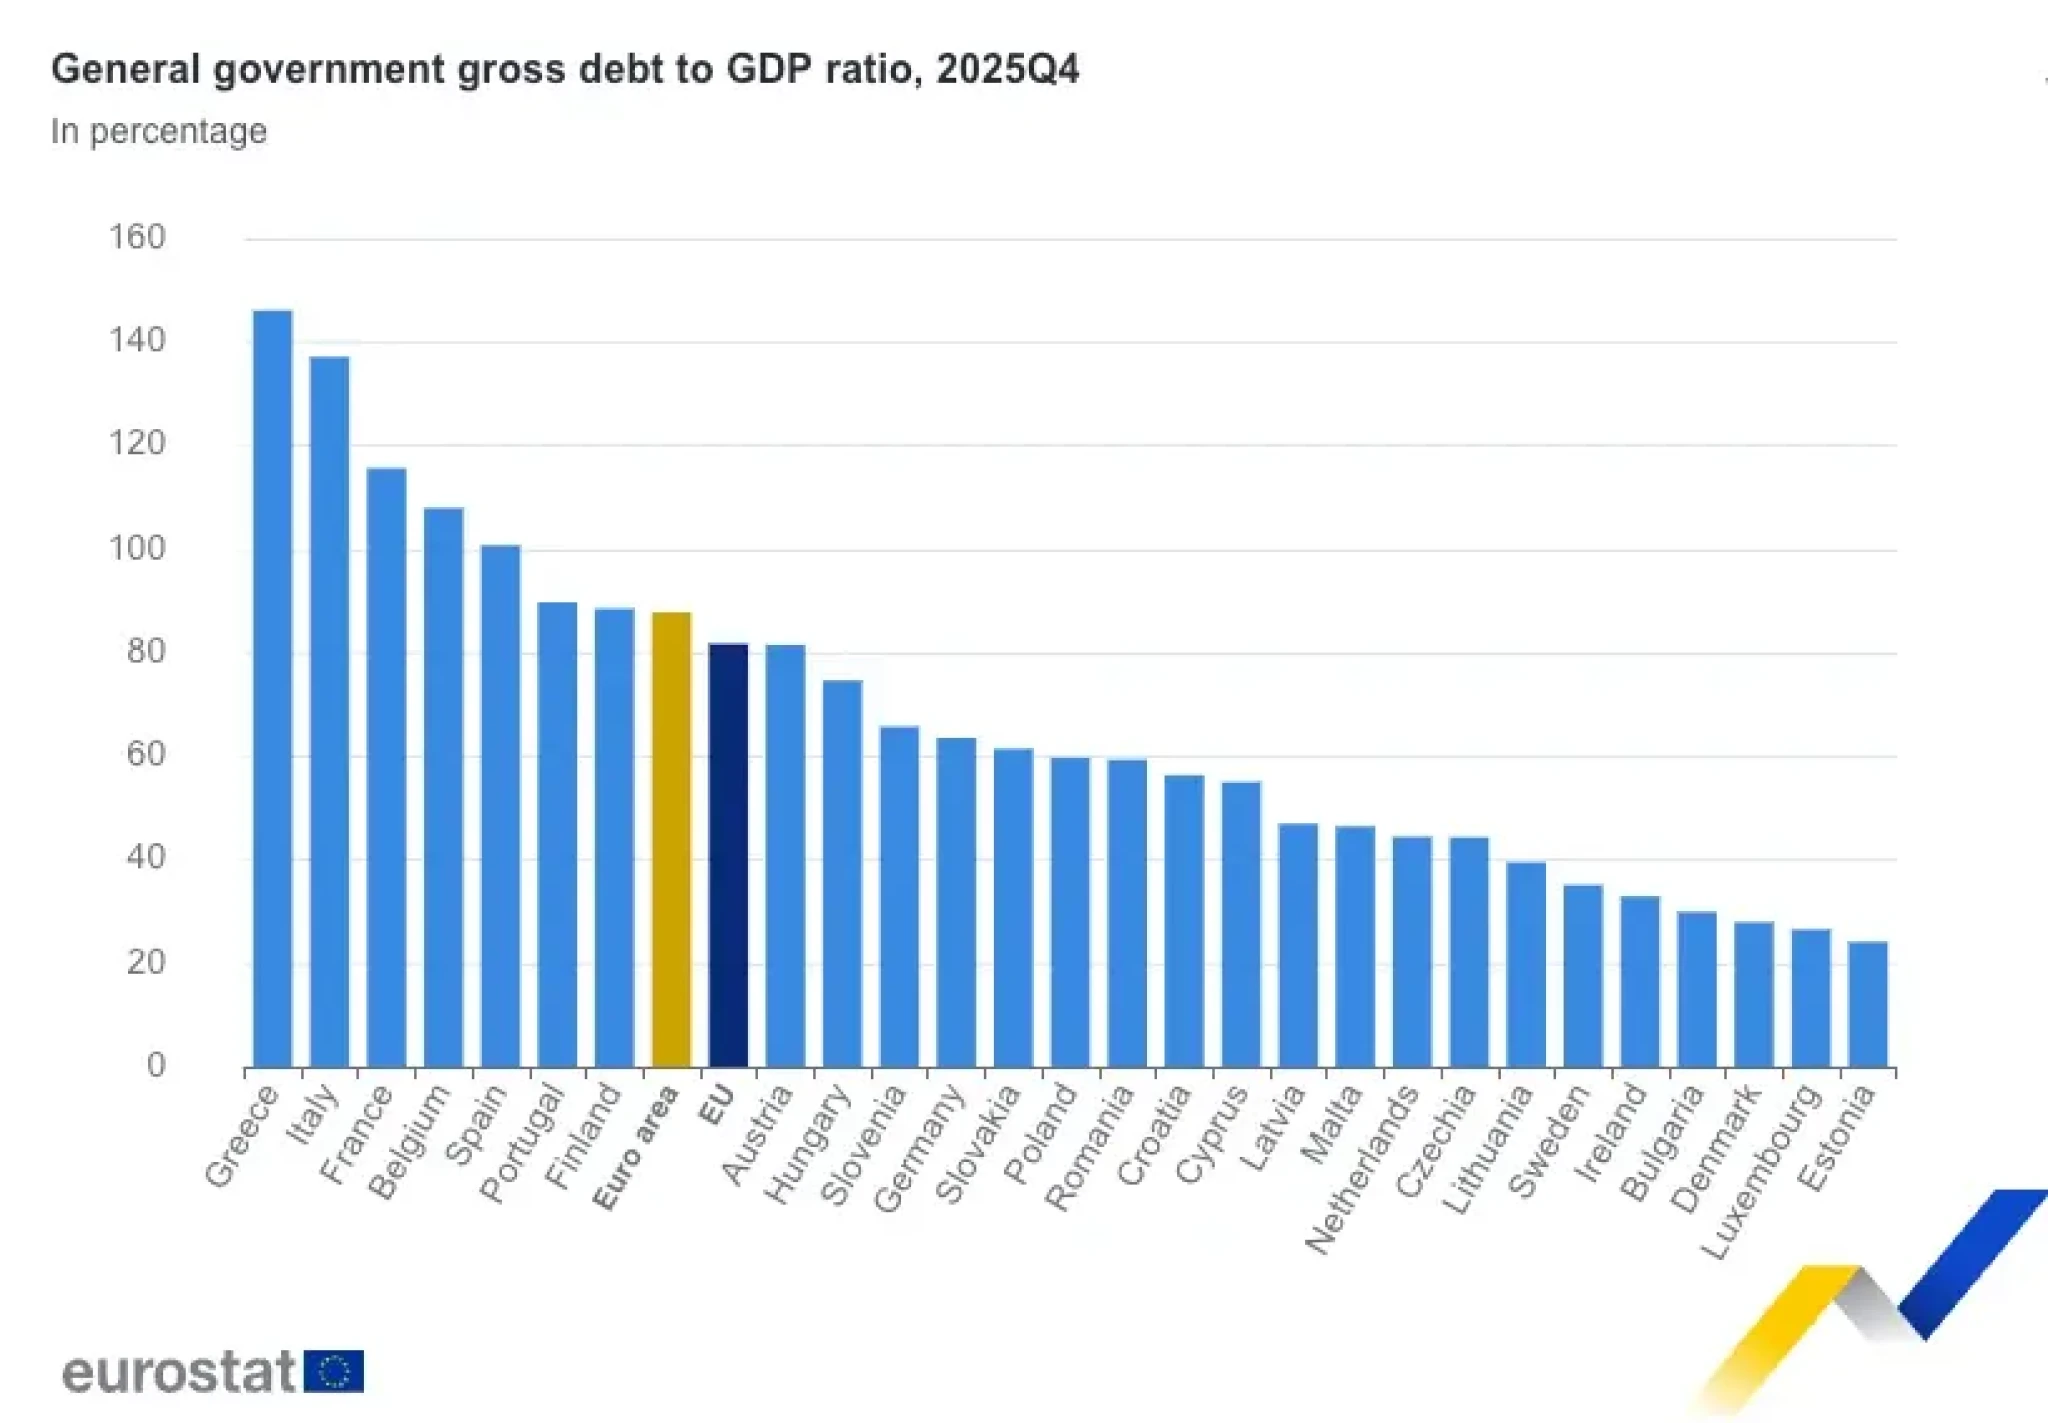
Zadlženosť štátov vrátane najväčších európskych ekonomík dosiahla alarmujúcu úroveň. Podľa Eurostatu bolo ku koncu roka 2025 najzadlženejšie Grécko, ktorého dlh predstavoval 146 percent hrubého domáceho produktu (HDP). Nasledovali okrem iných Taliansko (137 percent), Francúzsko (116 percent) a Španielsko (101 percent). V relatívne dobrej kondícii sa nachádzali Nemecko (64 percent) a Poľsko (60 percent). Priemer za celú Európsku úniu dosiahol 82 percent. V eurozóne bol pritom výrazne vyšší – až 88 percent, čo predstavuje vážny problém pre finančnú súdržnosť tohto regiónu.
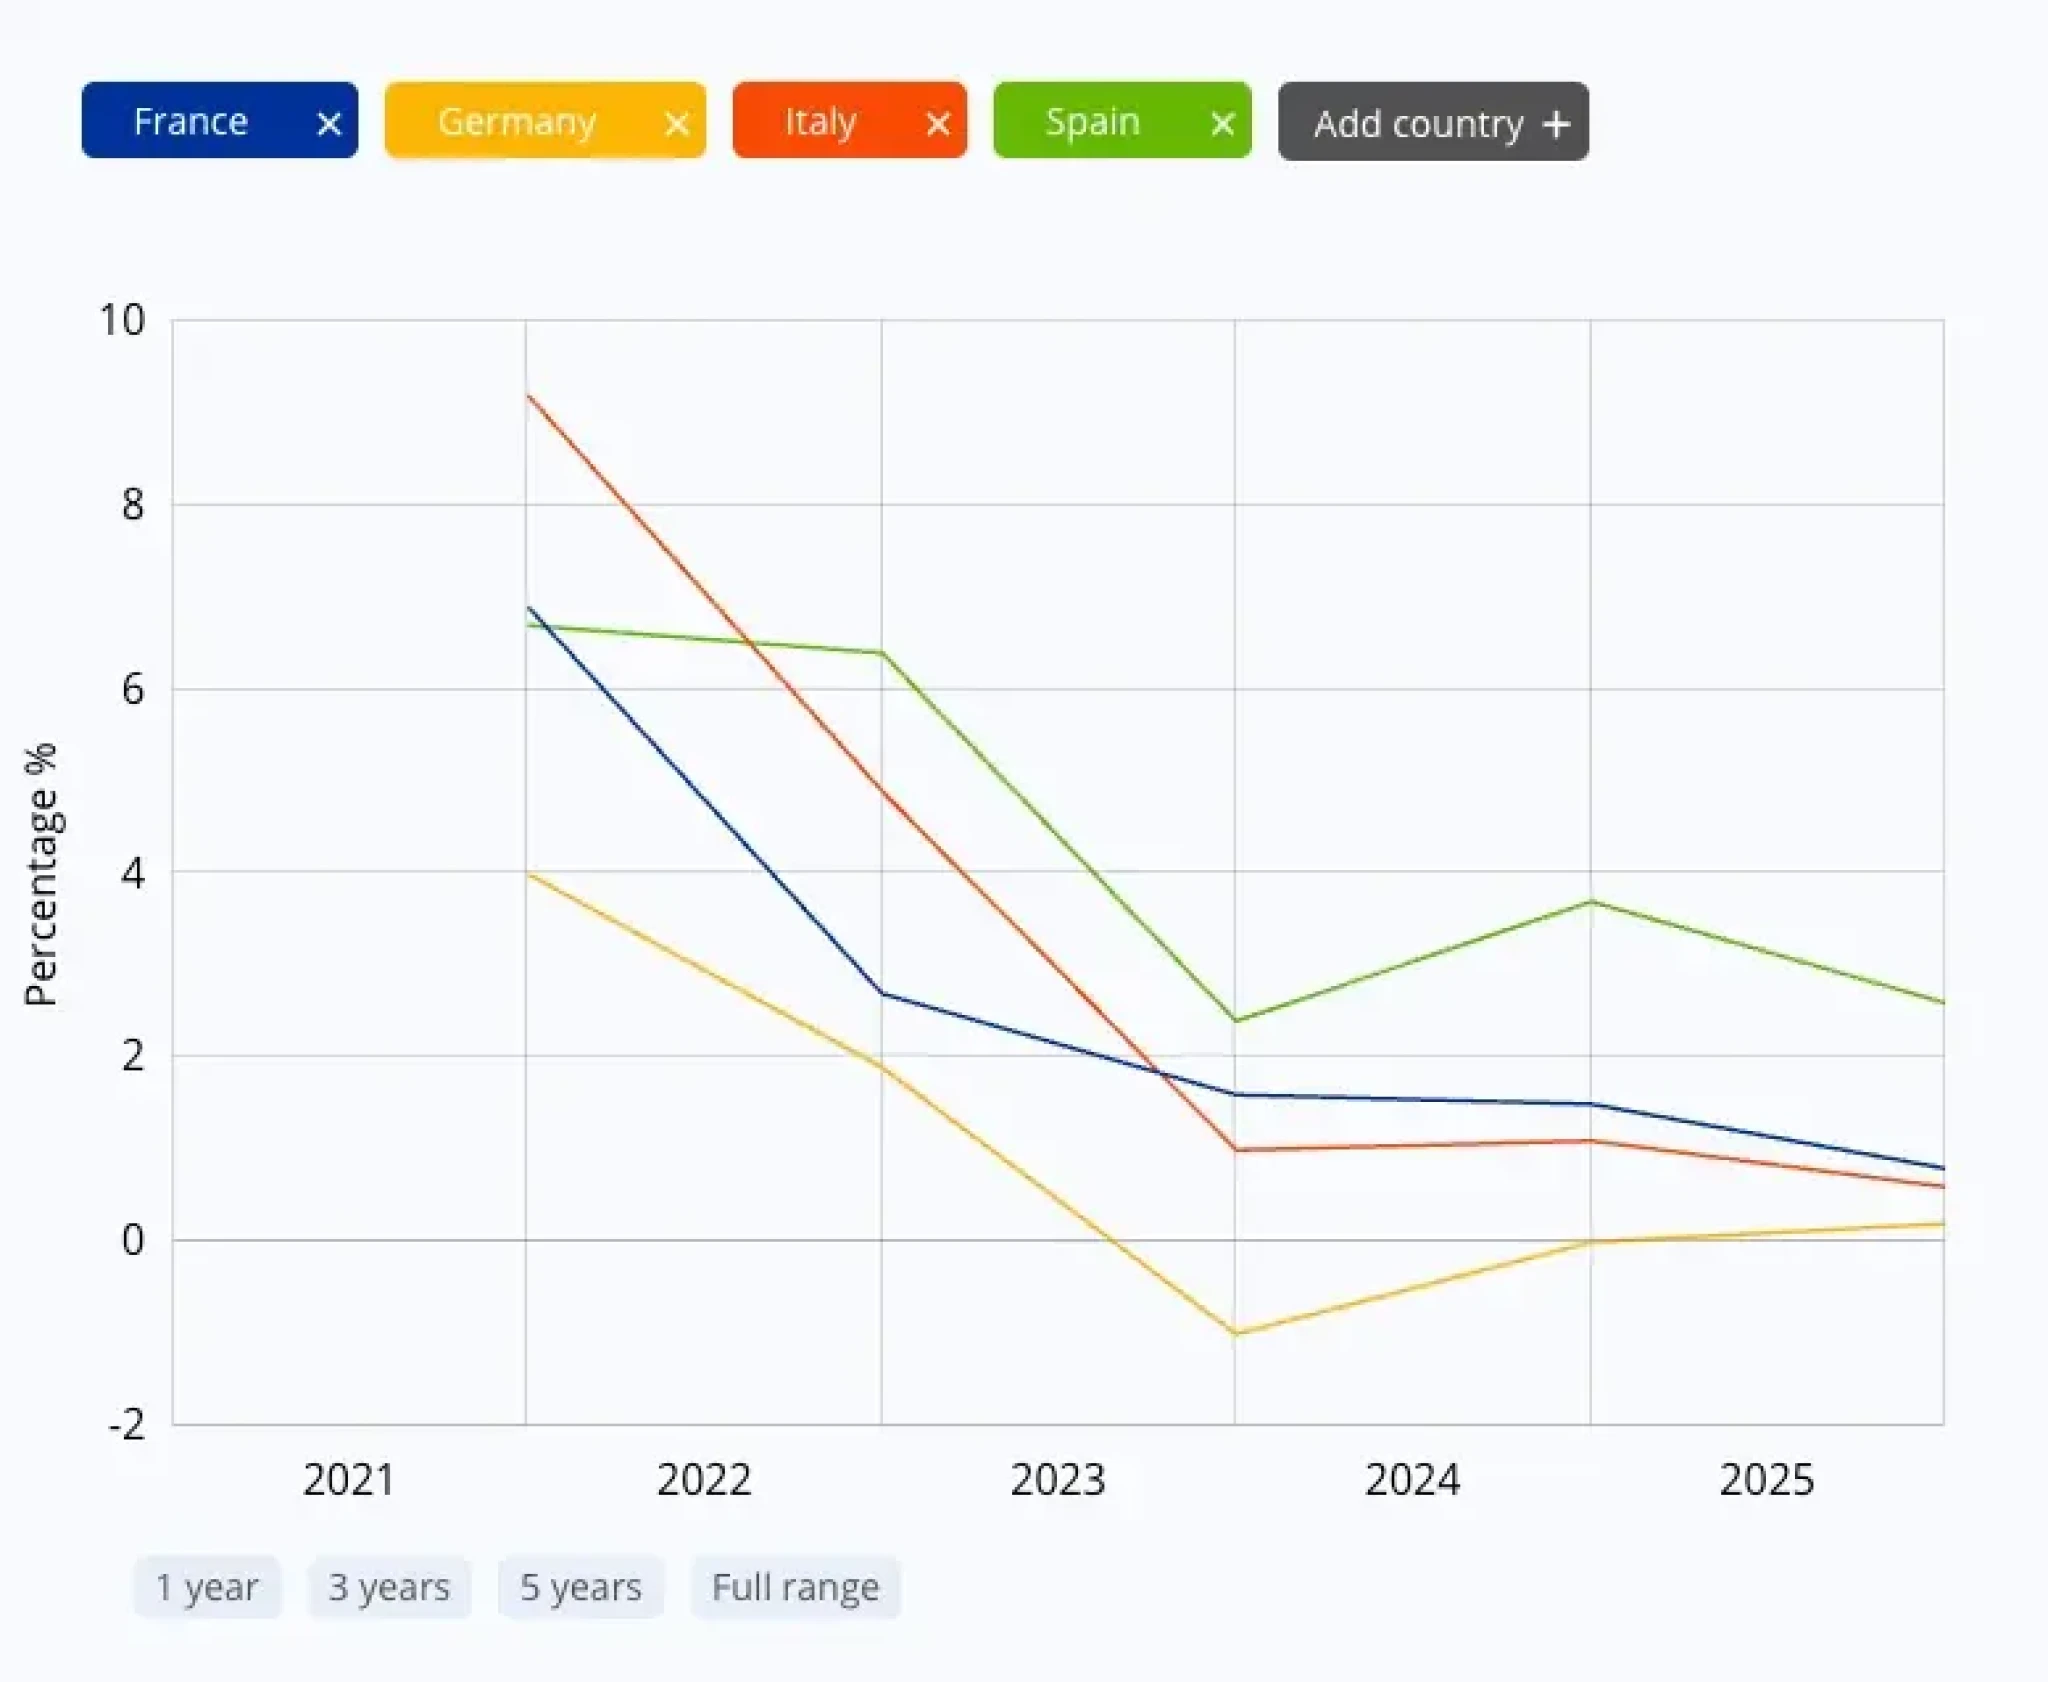
Tempo rastu ekonomík, žiaľ, nedokáže vykompenzovať problém rýchlo rastúcich výdavkov. Od roku 2023 sa ekonomika eurozóny v reálnom vyjadrení každoročne zväčšuje len o 0,4 až 1,2 percenta. Spomedzi najvýznamnejších krajín eurozóny rastie najpomalšie nemecká ekonomika. Jej rast sa pohybuje okolo nuly a v roku 2023 dokonca zaznamenala reálny pokles HDP o jedno percento. Taliansko a Francúzsko sa nachádzajú uprostred s rastom od 0,6 do 1,5 percenta v sledovanom období. Najrýchlejšie rastie španielska ekonomika, a to o 2,4 až 3,7 percenta. Podrobnosti ukazuje nasledujúci graf.
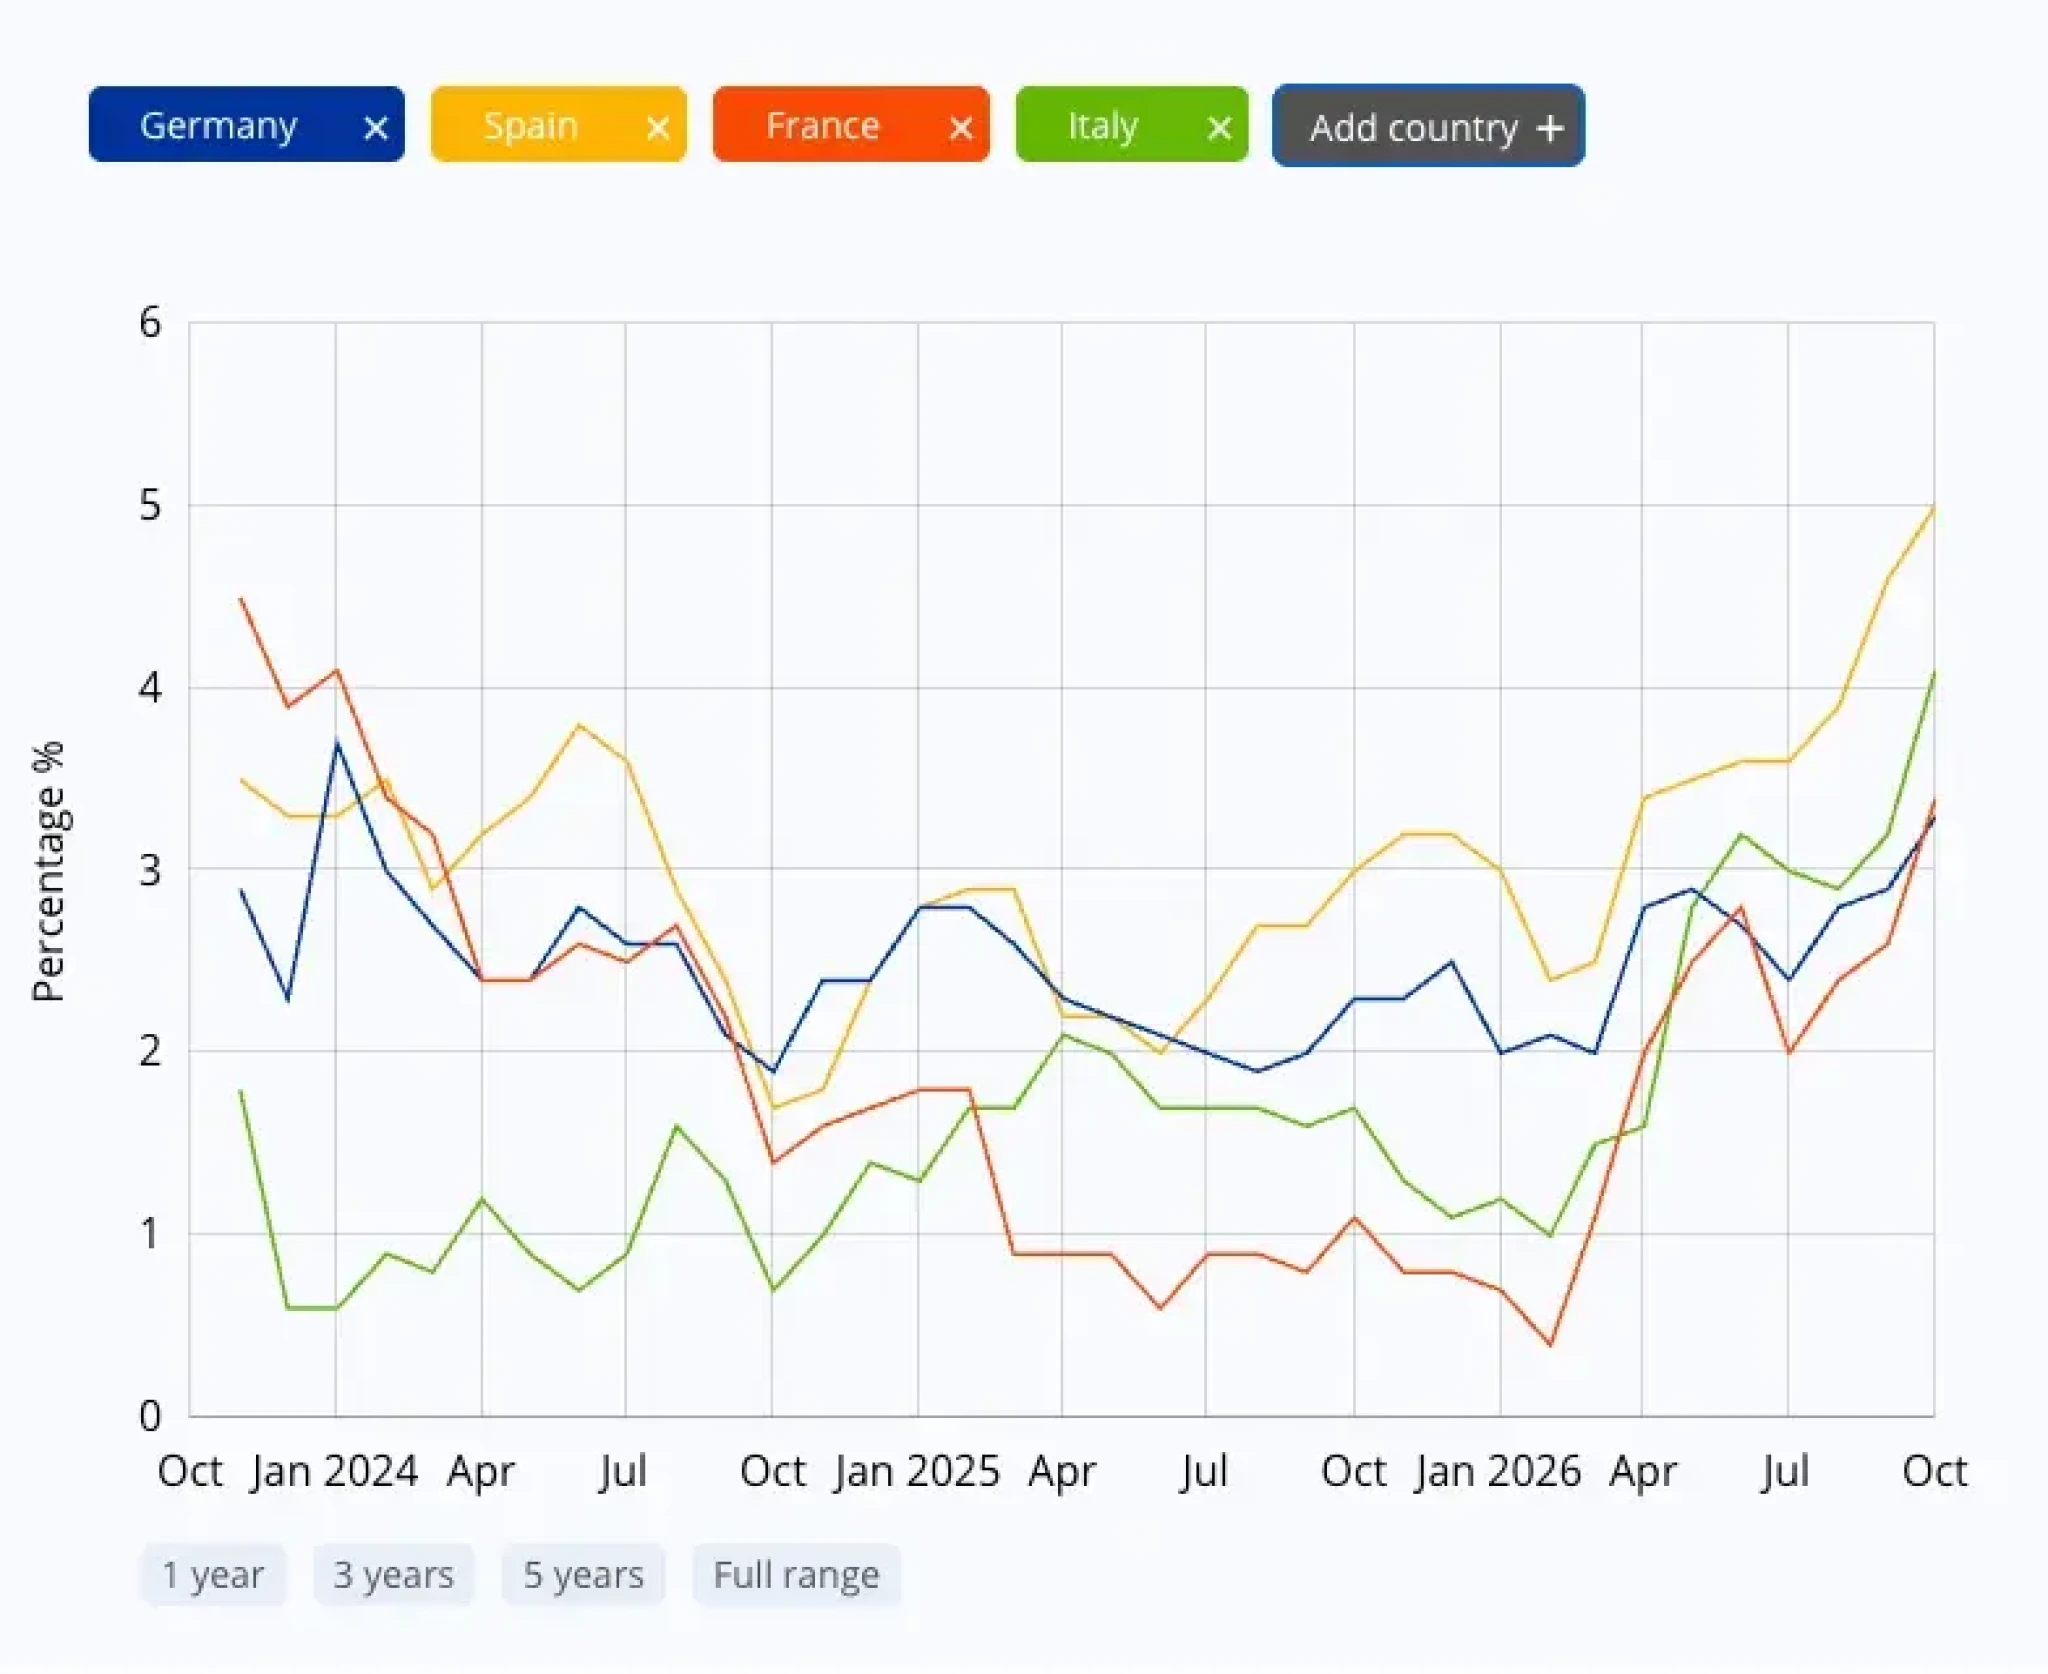
Situáciu navyše zhoršujú rastúce inflačné tlaky. Od januára do septembra 2026 vzrástol široký index cien tovarov a služieb prudko z 1,7 na 3,8 percenta. Ako ukazuje nasledujúci graf, cenové tlaky sú najvyššie v Španielsku, za ktorým nasleduje Taliansko. Rastú však výrazne aj vo Francúzsku a v Nemecku.
Náklady na obsluhu dlhu prudko rastú
Keď sa v septembri tohto roka začal výpredaj na dlhopisovom trhu a výnosy dlhopisov prudko rástli, najviac to pocítili krajiny s najhorším stavom verejných financií. Podľa experta z inštitútu The Brookings Institution Robina Brooksa za tým stoja zlé fiškálne politiky, nie inflácia.
Výnosy 10-ročných dlhopisov rástli vo Francúzsku, v Taliansku a Spojenom kráľovstve výrazne rýchlejšie než v Nemecku, vo Švajčiarsku či dokonca v Spojených štátoch. V období napätia na trhoch investori vyhľadávajú takzvané bezpečné prístavy. V Európe medzi ne v súčasnosti patria Švédsko, Nórsko či spomínané Švajčiarsko.
To, čo pozorujeme, je jasný varovný signál: vlády prekračujú hranicu, za ktorou sa začína bolestivá lekcia z makroekonómie. To, čo im ešte donedávna prechádzalo, už nefunguje. Čím horšia je hospodárska politika, tým tvrdší trest teraz prichádza.
Európa má navyše ešte jeden problém, na ktorý upozorňuje analytik Michael Howell, špecializujúci sa na dlhopisový trh. Nemá totiž spoločné „bezpečné“ aktívum. Túto funkciu v praxi plnia iba nemecké štátne dlhopisy.
„Znamená to, že v krízových obdobiach sa spready (rozdiely vo výnosoch dlhopisov rôznych krajín – poznámka redakcie) prudko rozširujú a euro oslabuje. Déjà vu,“ hovorí.
Podľa analytičky think-tanku CEPS Cinzie Alcidi sa dnešná situácia výrazne líši od tej z roku 2012, keď vypukla predchádzajúca dlhová kríza v eurozóne.
„Vtedajšia kríza prišla po globálnej finančnej kríze a jej priebeh zhoršovala nízka dôvera investorov, pochybnosti o stabilite verejných financií v niektorých členských štátoch a chýbajúci dôveryhodný záväzok zo strany Európskej únie. Chýbali aj vhodné mechanizmy, ktoré by umožnili zabrániť fragmentácii finančných trhov,“ hovorí.
Upozorňuje, že v podmienkach rastúcich potrieb financovania sa zintenzívňuje globálny boj o kapitál.
„Hospodárska politika nadobúda čoraz populistickejší charakter, investičné potreby sú obrovské a prudko vzrástol aj dopyt po kapitáli na financovanie rozvoja umelej inteligencie. Spojené štáty sú jedným z hlavných faktorov, ktoré poháňajú túto súťaž o financovanie. Dopyt zo strany niektorých tradičných zahraničných kupcov dlhopisov, ako sú Čína či krajiny Blízkeho východu, je v súčasnosti obmedzenejší,“ vysvetľuje.
Francúzsko – nový „chorý muž“ Európy
Francúzsko sa už nachádza uprostred dlhovej krízy. Vidno to na výnosoch jeho štátnych dlhopisov a ešte výraznejšie na tempe, akým rastú. Náklady na obsluhu francúzskeho dlhu sa od roku 2019 zvýšili z úrovní blízkych nule na súčasných takmer päť percent. Ešte na začiatku tohto roka pritom len mierne presahovali tri percentá.
Takýto rýchly rast výnosov dlhopisov možno vysvetliť očakávaniami investorov týkajúcimi sa budúceho hospodárskeho rastu. V tomto prípade však, samozrejme, nejde o tento dôvod. Európa sa rozvíja veľmi pomaly. Jednou z príčin je rastúca a pretrvávajúca inflácia. Najdôležitejšie je však to, ako trh hodnotí stav francúzskych verejných financií.
Howell vysvetľuje, ako sa situácia Nemecka a Francúzska začína rozchádzať:
„Odhadujeme, že až tretina nárastu spreadu medzi výnosmi francúzskych a nemeckých štátnych dlhopisov môže súvisieť s poklesom termínovej prémie pri nemeckých dlhopisoch. Zvyšné dve tretiny pripadajú na rast termínovej prémie pri francúzskych dlhopisoch.“
Zjednodušene povedané, rozdiel medzi týmito dvoma krajinami ovplyvňuje viac zhoršujúca sa situácia Francúzska než ekonomická sila Nemecka.
Možu voľby vo Francúzsku situáciu zlepšiť?
Podľa Alcidi majú fiškálne problémy Francúzska predovšetkým vnútropolitický charakter.
„Situáciu zhoršuje nedostatok politického konsenzu v otázke ozdravenia verejných financií. Všetky doterajšie pokusy súčasnej vlády sa skončili neúspechom. Stačí si spomenúť na štrajky proti dôchodkovej reforme. Súčasná vláda neprežije voľby v roku 2027 a Národné združenie (Rassemblement National), ktorému sa predpovedá víťazstvo, s najväčšou pravdepodobnosťou neprijme skutočné opatrenia na zlepšenie stavu verejných financií,“ hovorí.
Zároveň upozorňuje, že hospodársky program tohto politického zoskupenia sa javí ako vnútorne rozporný a nereálny. Ďalšie vlny spoločenských nepokojov, ako aj nepokoje a rabovanie, ku ktorým došlo počas uplynulého víkendu v celej krajine, svedčia o krehkosti politickej situácie.
Zadlženosť Francúzska je výrazne vyššia než pred vypuknutím finančnej krízy takmer pred 20 rokmi. Je to najlepší dôkaz, že najväčšie krajiny eurozóny sú stále riadené podľa čisto politickej logiky a ministri financií v nich majú príliš slabé slovo. Pravdepodobne ešte dôležitejšiu skutočnosť však pripomenul už spomínaný Brooks.
Ako ECB potichu zachraňovala Taliansko a Španielsko
Udalosťou nemenej významnou než „moment Liz Trussj“ bolo to, čo sa stalo v roku 2012 uprostred predchádzajúcej dlhovej krízy. Vtedajší prezident Európskej centrálnej banky Mario Draghi na konferencii Global Investment Conference vyslovil slová, ktoré mali ďalekosiahle dôsledky: „Banka je pripravená urobiť všetko, čo bude potrebné, na záchranu eura.“ Podľa Brooksa išlo o obrovskú strategickú chybu, ktorá napokon povedie k rozpadu eurozóny.
Francúzsko využíva poistku, ktorú predstavuje politika Európskej centrálnej banky po roku 2012. Vtedy Draghi vyslal signál, že „aj keď sa budete enormne zadlžovať a nebudete dodržiavať finančnú disciplínu, zachránime vás“.
Podľa analytika to povzbudzuje krajiny spoločného menového bloku k nezodpovednej politike, ktorá vedie k nafukovaniu dlhovej bubliny. Ak by niektorý štát prestal byť schopný splácať svoje záväzky, pre celý kontinent by to znamenalo šokovú terapiu. Kým Európska centrálna banka a ostatné krajiny eurozóny znášajú náklady na udržiavanie „chorých mužov Európy“ nad vodou, štrukturálny problém sa bude prehlbovať, až kým sa celý systém nerozpadne.
Najlepší príklad úlohy centrálnej banky sme videli v roku 2022, keď po miernom raste výnosov začala nakupovať talianske a španielske dlhopisy. Trhy aj verejnosť sa o podrobnostiach tejto intervencie dozvedeli s výrazným oneskorením.
Brooks nepochybuje, že Európska centrálna banka čoskoro opäť zasiahne. Čaká len na okamih, keď bude situácia na francúzskom či talianskom dlhopisovom trhu dostatočne nebezpečná.
Howell však upozorňuje na komplikácie: „Prípadnú intervenciu sťažuje dlhová situácia Francúzska, ktorá pravdepodobne vylučuje možnosť použiť program OMT (Outright Monetary Transactions). Pravdepodobnejšie by bolo využitie nástroja TPI (Transmission Protection Instrument), ktorý ponecháva Európskej centrálnej banke väčšiu rozhodovaciu voľnosť, dosiaľ však nebol použitý.“
Prvý z týchto nástrojov je určený na krízové nákupy dlhopisov štátov, ktoré sa nachádzajú v ťažkej situácii. Druhý je podstatne mladším „príbuzným“. Zatiaľ sa nepoužil, jeho aktivácia je však z politického hľadiska výrazne jednoduchšia.
„Takýto scenár nemožno vylúčiť, no podľa môjho názoru je hranica, po ktorej prekročení by sa centrálna banka rozhodla zasiahnuť, v súčasnosti vyššia,“ hodnotí pravdepodobnosť intervencie Alcidi. Aj podľa nej by bolo vhodnejšie použiť nástroj TPI.
„Pre aktiváciu tohto nástroja je zrejme kľúčový dôveryhodný záväzok francúzskej vlády riešiť fiškálne problémy krajiny. Nie je vylúčené, že tlak okolností v určitom momente vynúti zmenu politického postoja,“ hovorí.
Aká vážna je situácia v Európe?
Súčasná situácia Francúzska a Grécka počas predchádzajúcej finančnej krízy je v niekoľkých ohľadoch podobná. Obe krajiny čelia veľmi zložitej situácii verejných financií, rýchlemu poklesu dôvery investorov, rastúcim nákladom na obsluhu dlhu a destabilizácii dlhopisového trhu. Predovšetkým však ide o riziko, ktoré predstavujú pre celú eurozónu a jej súdržnosť.
Hlavný rozdiel spočíva v tom, že Grécko malo v predchádzajúcej finančnej kríze výrazne vyšší rozpočtový deficit v pomere k HDP, než má dnes Francúzsko. Rozsah problému je preto odlišný. Francúzsko má podstatne väčšiu a diverzifikovanejšiu ekonomiku, rozsiahlejší dlhopisový trh a širšiu základňu investorov.
Problémy Francúzska so schopnosťou splácať svoje záväzky by mali niekoľko vážnych dôsledkov. Mohli by spôsobiť straty veriteľom, rozšírenie nedôvery a výpredaj dlhopisov ďalších krajín či ohrozenie inštitucionálnej dôveryhodnosti eurozóny.
Európska centrálna banka má však za sebou skúsenosť s finančnou krízou a disponuje nástrojmi, ktoré jej umožňujú včas zasiahnuť a stabilizovať dlhopisový trh. Situácia sa však bude s každým ďalším rokom nezodpovednej hospodárskej politiky niektorých členov eurozóny zhoršovať. Ako dlho sa ešte môžeme tváriť, že v tejto porcelánovej skrini nie sú slony?
„Pravda je taká, že kríza verejného dlhu v eurozóne sa v skutočnosti nikdy neskončila. Iba ju zakryla Európska centrálna banka, ktorá využíva fiškálnu dôveryhodnosť Nemecka na to, aby skryla skutočnosť, že mnohé krajiny eurozóny sú v podstate platobne neschopné,“ napísal Brooks na svojom blogu.
Podľa neho nestačí iba predchádzať dlhovým krízam. Krajiny eurozóny musia mať možnosť investovať. Bez toho sa bude Európa naďalej prepadávať do stagnácie, zatiaľ čo v Nemecku bude narastať spoločenská nespokojnosť.
Brooks uzatvára svoje hodnotenie dôrazne: „Eurozóna v súčasnej podobe nedokáže prežiť a ani neprežije.“
Článok vyšiel na forbes.pl.