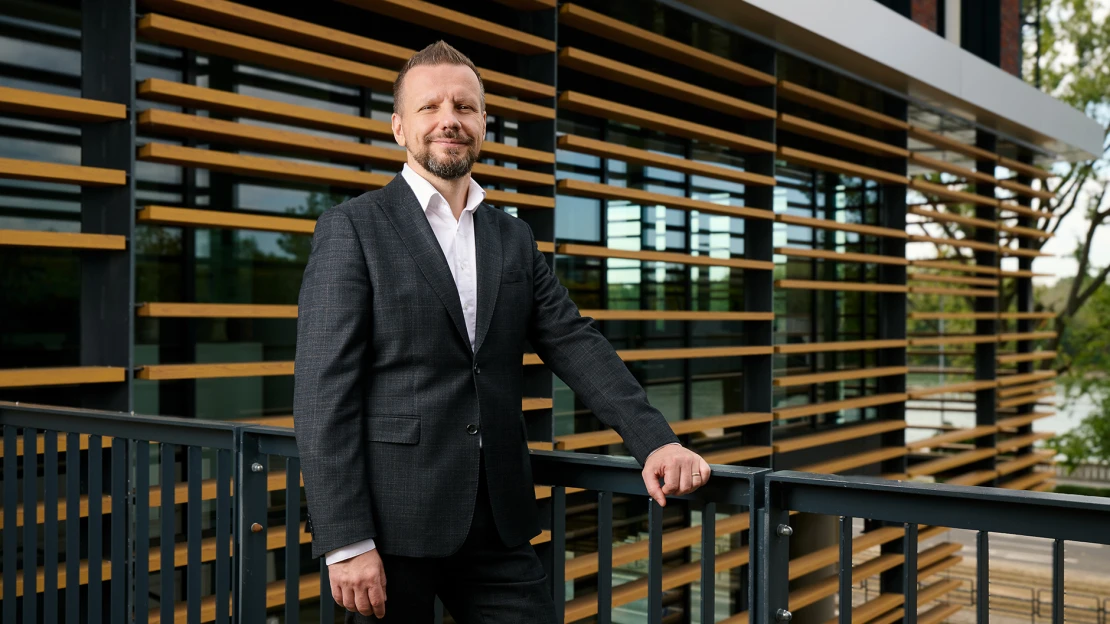
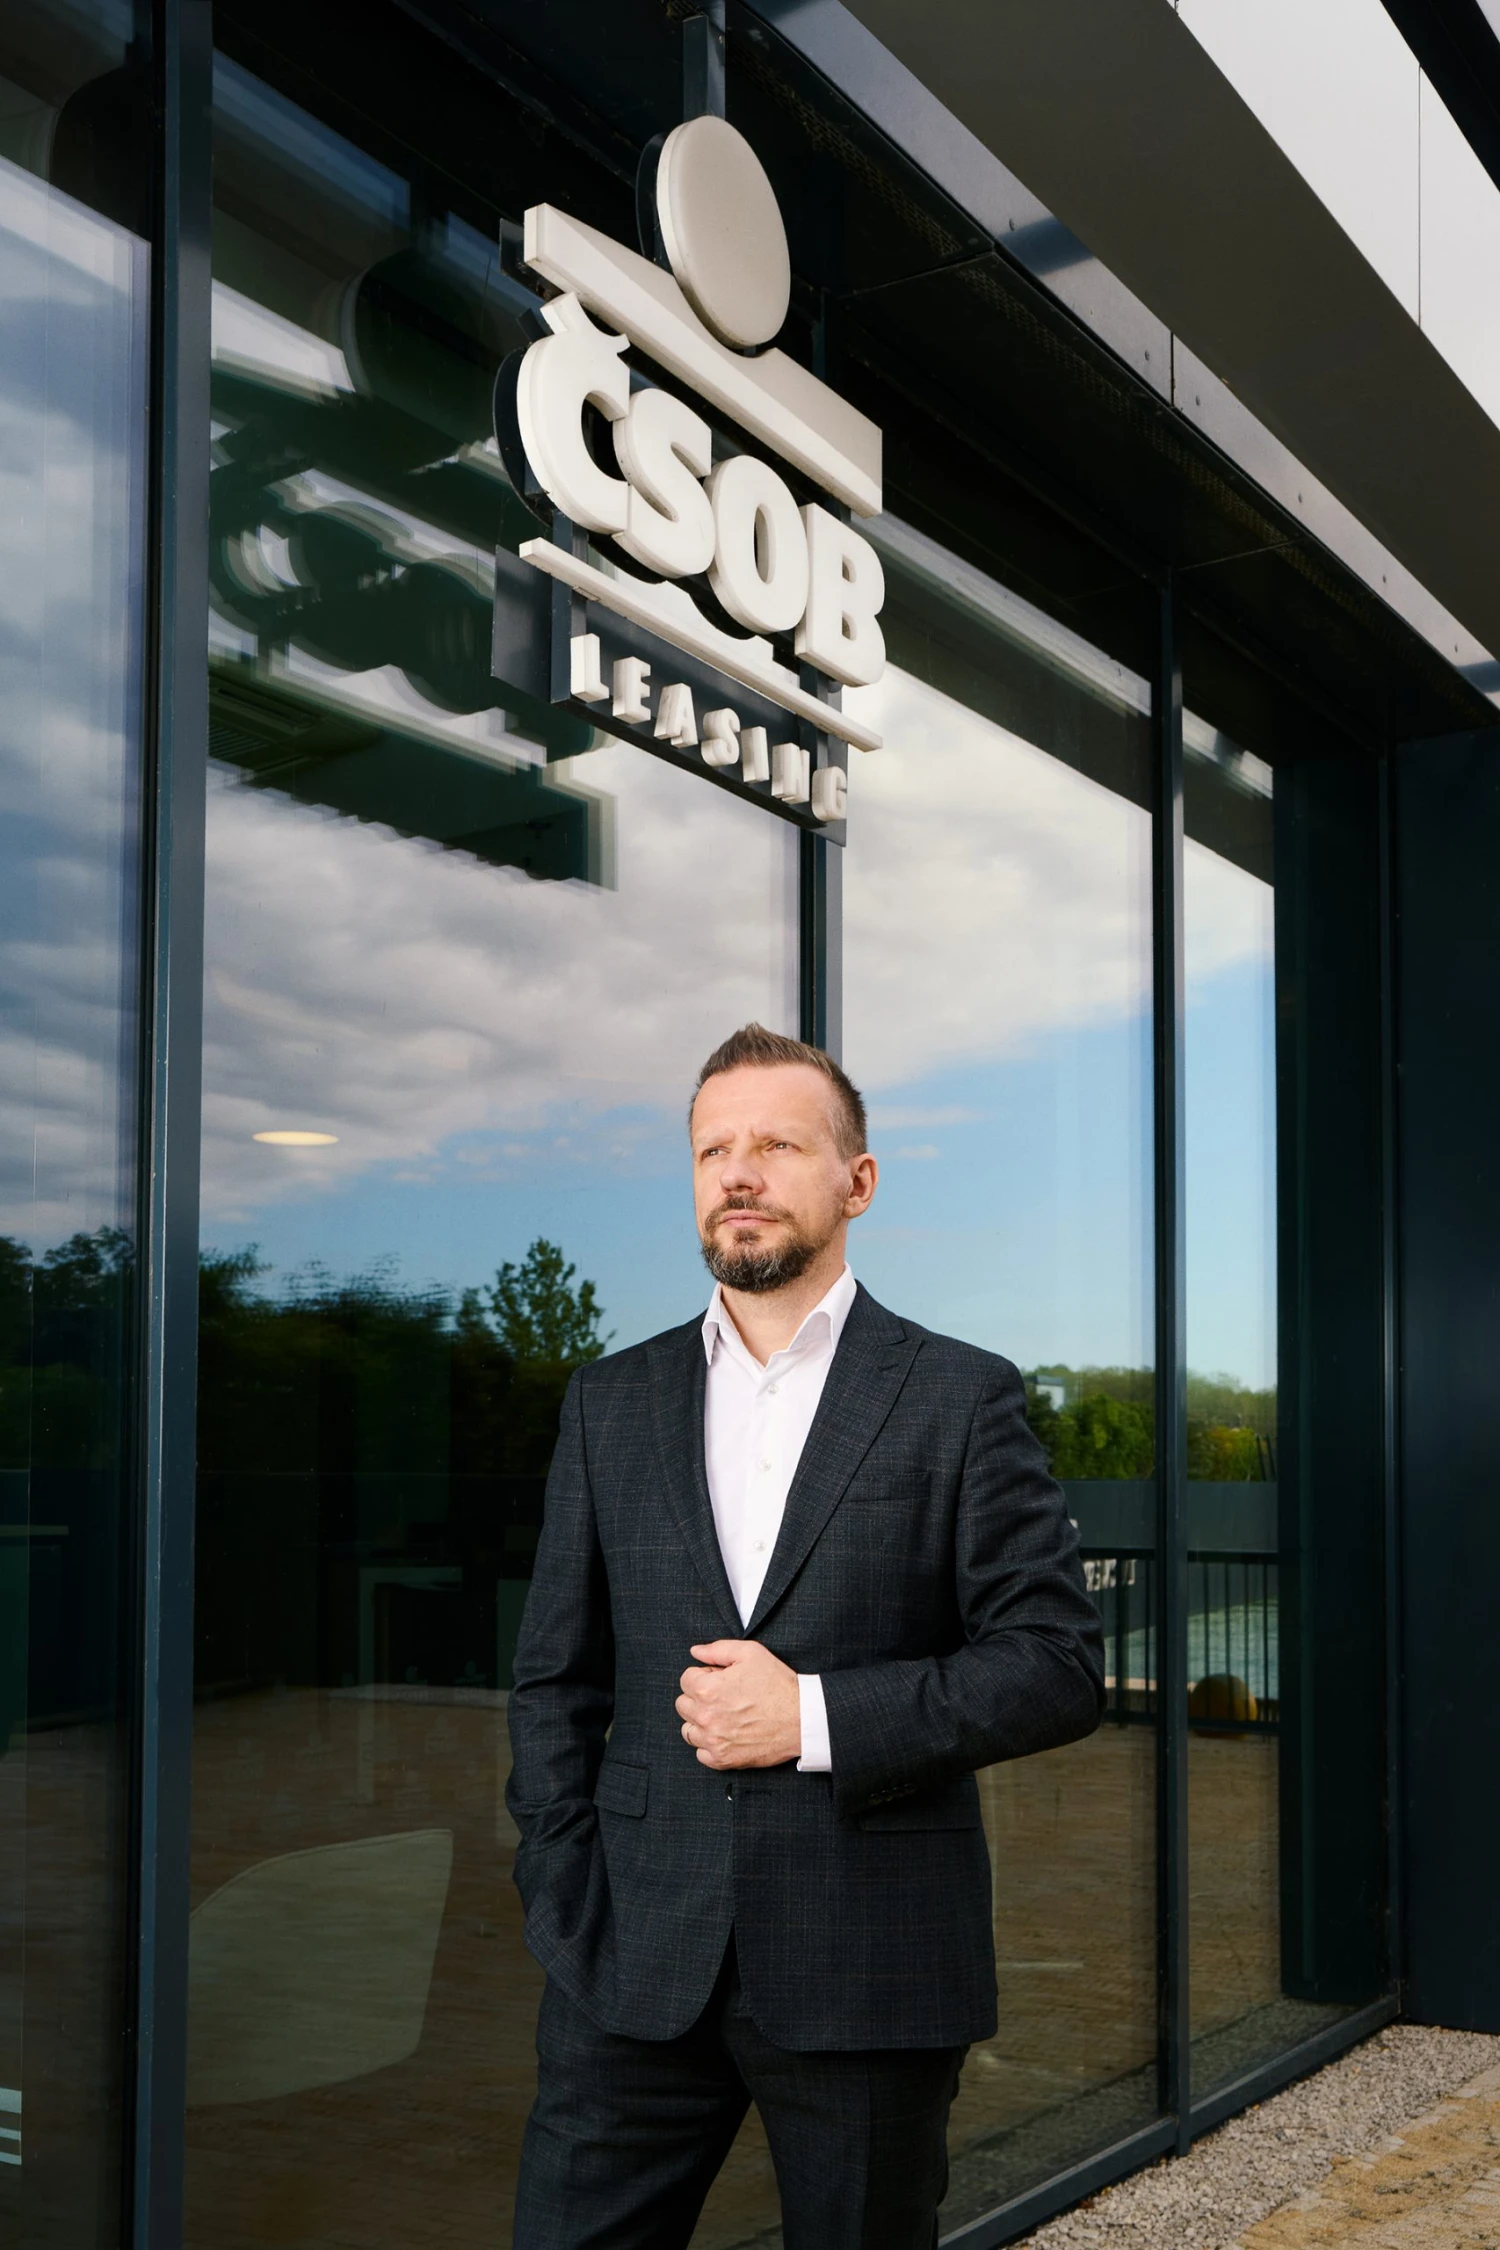
Aj pod vplyvom daňovej legislatívy sa lízing zásadne zmenil. Stále zohráva dôležitú úlohu pri financovaní biznisu, no dlhodobé prenájmy vo veľkej miere nahradili úvery. Predseda Predstavenstva ČSOB Leasing Andrej Janičina zdôrazňuje, že ich pridanou hodnotou je znalosť financovaných predmetov.
Prvé lízingové spoločnosti vznikli krátko po revolúcii a stali sa dôležitým nástrojom financovania biznisu aj bežných ľudí, ktorí si takto kupovali autá. Klasický alebo finančný lízing prestal byť dominantnou zložkou portfólií. Z daňových dôvodov začali pribúdať úvery. Operatívny lízing, ktorý primárne využívajú firmy, si postupne našiel klientov aj medzi domácnosťami. O vývoji lízingového trhu aj budúcnosti tejto formy financovania hovoríme so šéfom trhového lídra.
ČSOB Leasing vznikol koncom roka 1996. Vtedy sme začínali ako veľmi malá firma so 16 ľuďmi a prvá lízingová zmluva bola na auto Honda Legend. Dnes je to spoločnosť, ktorá má 350 zamestnancov a aktuálne spravuje portfólio financovaných predmetov v hodnote 1,7 miliardy eur. Ročne financuje predmety v hodnote približne deväťsto miliónov eur.
Za 30 rokov sa veľmi veľa zmenilo vo vonkajšom prostredí aj z produktového pohľadu. V čase, keď som v lízingu začínal, existovalo množstvo výhod. Mali sme napríklad zrýchlený odpis, ktorý podnikateľom pomáhal vytvárať daňový štít. Odvtedy sa lízing zmenil.
Kľúčová bola najmä novela zákona, respektíve implementácia smernice Európskej únie, ktorá je účinná od 1. januára 2024, keď sa finančný lízing zmenil z režimu dodania služby na dodanie tovaru. Tým sa zmenil celý systém dane z pridanej hodnoty. Tá sa po novom odvádza už na začiatku pri podpísaní zmluvy. Lízingová spoločnosť aj zákazník ju účtujú okamžite, majú ju vo svojich knihách aj v daňovom priznaní. Ak sa počas trvania zmluvy čokoľvek udeje, je nutné daň prepočítať a podať dodatočné daňové priznanie.
Preto sme sa po tejto zmene rozhodli od finančného lízingu ustúpiť. V súčasnosti pri drvivej väčšine našej produkcie poskytujeme úvery zabezpečené jednotlivými predmetmi financovania. Popritom však stále ponúkame aj tradičné produkty, ako je operatívny lízing.
Sú zmeny záležitosťou celého trhu?
Je to vidieť aj na výsledkoch Asociácie leasingových spoločností Slovenskej republiky – pomery medzi finančným lízingom a úverom sa úplne otočili v prospech úveru.
Pre lízingové spoločnosti zostáva dôležité, že sú znalcami financovaných predmetov – či už ide o autá, technológie, alebo nákladné vozidlá. Dokážu ich oceniť, odhadnúť riziko spojené s predmetom a v prípade nesplácania sa s tým vyrovnať lepšie ako iné inštitúcie.
Ak za vami príde podnikateľ a má záujem o úplne neznámu výrobnú technológiu, ktorú na Slovensku nikto nepozná, zrejme sa okrem stability jeho biznisu pozeráte aj na to, ako by ste mohli jeho stroj v budúcnosti speňažiť.
Samozrejme, musíme to vedieť. Sú predmety financovania, ktoré sú vysokolikvidné. Najjednoduchšie sú osobné a úžitkové autá, pretože sú univerzálne využiteľné. Na opačnej strane sú špecializované technológie s jediným využitím. Vždy nás zaujíma, koľko je na slovenskom trhu alebo v okolitých krajinách potenciálnych kupcov a ako by sme daný predmet dokázali v prípade potreby predať. Pri úzko špecializovanej technológii s nižšou likviditou by sme sa na obchodný prípad pozerali prísnejšie než pri osobnom aute.
Máte v portfóliu aj exotickejšie predmety, ako sú napríklad lietadlá či lode?
Na Slovensku v zásade neexistuje žiadna veľká dopravná letecká spoločnosť. Svet leteckých spoločností funguje najmä na operatívnom lízingu, kde sa stroje prenajímajú na 10 až 15 rokov s vysokou zostatkovou hodnotou, následne sa repasujú a používajú ďalej.
Toto však nie je biznis, na ktorý by sme sa špecializovali alebo doň vstupovali. Zároveň tu nie je veľa príležitostí, kde by sme následne dokázali lietadlá predať. V portfóliu máme možno nejaké menšie športové lietadlo či pár jácht v Chorvátsku, ale nejde o významnú časť našich investícií.
Kým pri finančnom lízingu ide o prenájom s neskorším prevodom vlastníctva, pri operatívnom lízingu si klient prenajme auto na pár rokov a potom ho vráti. V akej pozícii je operatívny lízing?
Všetci špecialisti na operatívny lízing dokopy tvoria asi sedem percent trhu, pričom ide čisto o osobné a úžitkové autá. Keď sa pozrieme na celý lízingový trh, práve autá sú na ňom jednoznačne dominantné a tvoria približne 63 percent. Zvyšok si rozdeľujú ostatné oblasti s podstatne menšími podielmi. Patria tam lode, lietadlá a podobné okrajové záležitosti, ktoré sa objavia len z času na čas.
Vlaky a vagóny sú bežným predmetom financovania, ale tiež netvoria veľkú časť trhu. Úplne malý podiel pripadá na nehnuteľnosti. Tie zažívali boom približne do rokov 2010 až 2015, potom ich význam postupne klesal.
Ďalej tu máme ťažkú dopravnú techniku, ale aj autobusy. Vedľa toho sú stroje a technológie, ktoré môžu tvoriť okolo 20 percent trhu. Pod strojmi a technológiami rozumieme všetko od IT techniky či serverov cez vysokozdvižné vozíky, potravinárske, stavebné, kovoobrábacie a drevoobrábacie stroje, CT prístroje až po poľnohospodársku techniku. Všetko to spadá do jednej kategórie a tá celkovo tvorí asi tretinu podielu osobných áut.
Pristavme sa pri vlakoch. Dokážete si predstaviť, že by sa na Slovensku uvoľnil trh podobne ako v Česku a prichádzali by noví dopravcovia? Bolo by to zaujímavé ako nový biznis aj pre lízingové spoločnosti?
Veľmi by to záviselo od toho, s akým biznisom príde samotný zákazník, ale určite by sme sa radi pozreli na každú príležitosť.
Týka sa prechod na úvery okrem firiem aj bežných spotrebiteľov alebo tí ostávajú pri finančnom lízingu?
Závisí od toho, ako máte nastavené procesy, ale pre retailového zákazníka to už tiež nedáva zmysel.
Dôležitým rozdielom medzi lízingom a úverom je vlastníctvo založeného stroja.
Pri úvere je vlastníkom ten, kto predmet kupuje. Lízingová spoločnosť má daný predmet založený. Pri retailovom klientovi ide o záložnú zmluvu registrovanú v notárskom registri. Pri firemných klientoch je možné použiť zabezpečovací prevod vlastníckeho práva. My sme napríklad v technických preukazoch vedení ako držiteľ motorového vozidla, čiže môžeme svoje potenciálne práva ošetriť veľmi rýchlo.
Pri finančnom lízingu boli vlastníkmi lízingové spoločnosti. Tu sú to klienti. Nie je to predsa len problém?
Pravda je, že dynamika sa trochu mení, ale existujú nástroje, ktoré nám umožňujú dosiahnuť takmer rovnakú mieru zabezpečenia ako pri lízingu.
Je operatívny lízing trendom aj pre bežných spotrebiteľov?
Začína sa objavovať a veríme, že sa bude ďalej rozvíjať. Súvisí to s tým, ako sa klienti pozerajú na vlastníctvo a čo očakávajú. Operatívnemu lízingu naozaj veríme, preto sme v tomto roku kúpili Business Lease. Ide o dlhodobý svetový aj európsky trend. Na Slovensku, v Česku, Maďarsku a Poľsku síce nastupuje pomalšie, ale prináša veľké množstvo výhod.
Začalo sa to pri veľkých firmách. Logicky, pretože títo klienti vďaka tomu nemuseli mať nikoho na správu vozidlového parku, vyberať dodávateľov ani riešiť, čo s autami po skončení používania. Teda predaj, vyradenie, servis, pneumatiky, poistenie či STK. To všetko za nich spraví lízingová spoločnosť a klienti platia len mesačný paušál.
Vidíme už aj retailových klientov, ktorí sa rozhodli, že chcú jazdiť autom za mesačný paušál a o nič iné sa nestarať. Som presvedčený, že toto je budúcnosť, či už ide o dlhodobé, strednodobé, alebo krátkodobé nájmy. V mojej generácii bolo auto ešte statusovou záležitosťou a ľudia ho chceli vlastniť. Súčasná generácia je veľmi praktická a uvažuje o tom inak. Často už nepovažuje za nevyhnutné auto vlastniť.
Firmy viac uvažujú v číslach a sú veľmi racionálne. Bežný človek dá viac na pocity. Alebo aspoň doteraz to tak robil, súdiac podľa toho, čo hovoríte. Neplatí už teda, že ak posielam niekde každý mesiac tristo či päťsto eur, chcem na konci vlastniť auto?
Začínajú sa objavovať aj takíto klienti. Platia paušál za používanie auta konkrétnej kategórie, lebo im to vyhovuje v ich aktuálnej životnej fáze. Ak sa niekomu narodí dieťa, potrebuje väčšie auto na prepravu kočíka, no neznamená to, že ho bude potrebovať navždy. Neskôr môže chcieť niečo úplne iné a nechce byť vlastníkom.
Netvrdím, že ide o väčšinu klientov. Tá je stále tradičná, no tento trend sa začína presadzovať a v dlhodobom horizonte bude rásť. Nedávno som videl rozhovor so šéfom Uberu, ktorý tvrdil, že budúcnosť mobility o 15 až 20 rokov spočíva v tom, že ľudia už nebudú mať vodičské preukazy a všetci budú využívať služby autonómnych vozidiel. S tým úplne nesúhlasím. Myslím si však, že budúcnosť bude smerovať skôr ku krátkodobým prenájmom než k dlhodobému vlastníctvu auta, o ktoré sa treba starať.
Pri operatívnom lízingu sa vám auto vráti a vy ho ešte musíte finančne zhodnotiť.
Trh je veľký. V našom prípade tvorí 90 percent klientely firemný segment. Vozidlá sa dajú opätovne umiestniť či prenajať. Kolobeh funguje dobre.
Nechcú mať veľké firmy kontrolu nad vlastnými flotilami?
Práve naopak, veľké firmy využívajú skôr operatívny lízing. Ak by ste sa pozreli na veľké nadnárodné spoločnosti, takmer všetky majú autá v operatívnom lízingu, nevlastnia ich. Vlastníctvo by im totiž vytváralo ďalšie náklady spojené s údržbou a starostlivosťou, museli by na to vyčleniť personál a inak to účtovať. Pri operatívnom lízingu ide o službu, ktorá smeruje priamo do nákladov a nič sa neodpisuje. Autá majú v nájme a podľa dohody s lízingovou spoločnosťou môžu nájom zmeniť po dvoch, troch, štyroch či piatich rokoch.
Stretol som sa aj s opačným modelom. Veľmi veľká spoločnosť si vozidlový park manažovala sama a neplatila si ani havarijné poistenie, lebo jej to tak dávalo zmysel.
Neexistuje univerzálne pravidlo, vždy nájdete niekoho, kto sa na to pozerá inak. Až po určitom čase sa ukáže, kto mal pravdu. Trend je však taký, že väčšina väčších firiem využíva operatívny lízing.
 Robo Homola
Robo Homola
Robo Homola
Robo Homola
Robo Homola
Stáva sa pri veľkých klientoch, že odmietnu kompletné poistenie s tým, že si to budú manažovať sami?
Ako lízingová spoločnosť vždy vyžadujeme, aby boli vozidlá poistené. Ide buď o náš majetok, alebo o predmet nášho zabezpečovacieho práva. Ak by neboli poistené, pri poškodení by strácali hodnotu, čo je pre nás neakceptovateľné. Povinné zmluvné poistenie je dané zo zákona a havarijné poistenie vyžadujeme tiež. Poistenie GAP je už niečo navyše (ide o poistenie finančnej straty v prvých rokoch, keď poisťovňa dorovná rozdiel medzi obstarávacou cenou a plnením pri totálnej škode – poznámka redakcie).
Prostredníctvom našej dcérskej spoločnosti, ktorá pôsobí ako poistný maklér, dokážeme klientom poistenie sprostredkovať. Cez nášho makléra máme penetráciu v poistení takmer 60 percent. Samozrejme, existujú aj klienti, ktorí si kupované predmety poisťujú sami. Ak si klient nepoistí predmet cez nášho makléra, neznamená to automaticky zamietnutie financovania, ale predmet musí byť poistený.
Prípady, keď by niekto poistenie striktne odmietal, sú extrémne výnimočné. Za svoju kariéru si pamätám možno dve alebo tri firmy, ktoré trvali na tom, že autá nepoistia a náklady budú znášať samy. Nazýva sa to samopoistenie. Ak má firma dostatočne veľkú flotilu, dokáže si monitorovať či riadiť rizikovosť sama a nechce platiť havarijné poistenie, môže jej to dávať zmysel. Expertný odhad hovorí, že sa to oplatí až od troch tisíc vozidiel.
Existujú stroje, pri ktorých operatívny lízing nedáva zmysel?
Stroje sa na operatívny lízing financujú omnoho menej ako autá. Bežne sa takto financujú univerzálne a často obmieňané technológie, ako sú napríklad vysokozdvižné vozíky. Nestretávame sa však s tým, že by niekto bežne financoval cez operatívny lízing drevoobrábacie alebo kovoobrábacie stroje. Výnimkou sú firmy, ktoré chcú mať technológie vyradené z majetku a vedené len v nájme. Pri strojoch je však kľúčové to, že chceme vopred poznať ich zostatkovú hodnotu na konci nájmu. Nie je to taký bežný obchod ako pri autách.
Koľko ľudí u vás posudzuje, či je biznis perspektívny a či je bezpečné financovať menej známy stroj?
To sú rôzne témy. Rozvojové a obchodné otázky rieši skupina kolegov v produktovom manažmente. Uvažujú nad tým, ako budú klienti reagovať, aké sú ich potreby, a pracujú s prieskumami trhu a analýzami.
Druhou oblasťou sú samotné technológie a predmety financovania. Máme špecializovaný tím, ktorý odhaduje budúcu predajnú cenu daného predmetu. Používame na to externé štatistiky aj vlastné dáta a skúsenosti za 30 rokov fungovania. Tých dát máme pomerne veľa, takže sme v odhadoch dosť presní.
Ak teda prídem s požiadavkou na netradičný stroj, práve títo ľudia vyhodnotia, či to dáva zmysel?
Áno, treba na to mať špecializovaný tím. Je to jedna z hlavných výhod lízingových spoločností oproti ostatným finančným inštitúciám. Poznáme dané aktívum, teda asset, dokážeme posúdiť jeho riziko a ohodnotiť jeho budúcu hodnotu.
Znamená to, že lízingové spoločnosti pôsobia ako správcovia assetu?
Nepovedal by som, že sme priamo správcami assetu, skôr ide o samotné poslanie lízingových spoločností. Poskytujeme prístup k zdrojom. Podľa dát Asociácie leasingových spoločností Slovenskej republiky tvorí približne 90 percent našich klientov na Slovensku segment malých a stredných podnikateľov. Fyzické osoby a retail predstavujú len drobnú časť.
Gro našej práce spočíva v poskytovaní zdrojov pre malé a stredné firmy, aby mohli financovať svoje investičné potreby, obmenu nástrojov, výrobu či inovácie. Na rozdiel od iných finančných inštitúcií poznáme hodnotu financovaného assetu, a preto dokážeme zafinancovať kúpu technológie aj pre úplne novovzniknutú firmu, pokiaľ je samotný asset v poriadku.
Trúfate si odhadnúť, ako to bude vyzerať, povedzme, o 10 rokov?
Netrúfam si úplne predvídať, ale trh smeruje k väčšej flexibilite. Pri autách bude väčší záujem o nájmy a strednodobé prenájmy. Pre klientov už nebude až také dôležité, aby sa stali vlastníkmi predmetu či auta. Pri nákladných autách či strojoch očakávam, že klienti budú chcieť ďalšie pridané služby, nielen tie základné, ktoré aktuálne lízingové spoločnosti poskytujú.
Ťažíme z toho, že sme súčasťou veľkej finančnej skupiny. Na Slovensku nie je iná finančná skupina, ktorá by poskytovala služby ako bankovníctvo, poistenie a lízing a mala také zastúpenie ako ČSOB. Pre našich klientov tvoríme mnoho služieb, ktoré si viete digitálne nájsť vo svojich aplikáciách.
Klienti dnes očakávajú služby okamžite a nechcú na ne čakať ako kedysi. Budú chcieť byť obslúžení omnoho rýchlejšie a počítať s tým, že keď niekde odovzdali údaje, prenesú sa v rámci celej skupiny. Na to reagujeme. Naši klienti si u nás môžu kúpiť diaľničné známky alebo využiť funkciu Garáž. Môžete si tam auto zaregistrovať a už sa vám nestane, že zmeškáte emisnú kontrolu alebo zabudnete na povinné zmluvné poistenie.
Pozrime sa na to z pohľadu skupiny. Klient ČSOB si vie cez bankovú aplikáciu požiadať o úver. Bude to tak isto možné aj s lízingovými produktmi?
To je možné už teraz. Viete si vypracovať ponuku a požiadať o financovanie. Myslel som tým, že vám dokážeme ponúknuť auto vhodné presne pre vás, možno s cenovým zvýhodnením či výhodným balíkom služieb. Teda omnoho personalizovanejšie ponuky.
Už dnes si viete pozrieť zoznamy a typy áut, na ktoré sú rôzne akcie. Rovnako si môžete vybrať jazdené autá po operatívnom lízingu, ak nechcete nevyhnutne nové. Budúcnosť bude o tom, že sa tieto služby ešte viac rozvinú a pri konkrétnej potrebe u nás veľmi pohodlným spôsobom nájdete riešenie.
Banky sú pri financovaní domácností viazané pravidlami Národnej banky Slovenska proti nadmernému zadlžovaniu. Ak klienta v banke odmietnu, no nie preto, že by bol vysokorizikový, ale že mu nevyšiel nejaký ukazovateľ, môže byť lízingovka alternatívou?
Môže aj nemusí. Pokiaľ mu nevychádza ukazovateľ schopnosti splácať, jeho hodnota je daná regulátorom a všade musí byť rovnaká. Všetky regulované subjekty ho musia používať – môžu byť prísnejšie, ale nemôžu byť mäkšie. Môže sa však stať, že klient žiadal o nezabezpečený úver, pri ktorom riziko nie je kryté. V takom prípade môže byť odpoveď banky záporná. Naša výhoda ako lízingovej spoločnosti je v tom, že pokiaľ je úver krytý assetom, napríklad autom, dokážeme pomôcť.
A čo operatívny lízing?
Operatívny lízing určený pre firmy je nájom, nie je regulovaný ako úver. Zodpovedný rizikový manažér sa však na výdavky pozerá veľmi podobne.
Ak klient príde do banky so svojou predstavou, môže mu banka povedať, že pre neho bude lepší lízing?
Závisí to od stratégie každej finančnej inštitúcie. V našej skupine nechávame výber na klienta. Ak požiada o bezúčelový úver a kúpi si zaň auto, je to jeho rozhodnutie. Pokiaľ si však nechá poradiť, špecialistom je lízingová spoločnosť, preto ho budeme smerovať tam. S autami máme najlepšie a dlhodobé skúsenosti. Lízingová spoločnosť je najväčší expert na financovanie áut. Dve z piatich nových áut na Slovensku sú financované lízingovými spoločnosťami a zvyšok je kupovaný v hotovosti, z vlastných zdrojov alebo cez banky.
Čo je bežnejšie? Klient príde do lízingovky a povie, že potrebuje auto či stroj, alebo príde k predajcovi a využije jeho lízingového partnera?
Máme vlastnú distribučnú sieť – asi 15 obchodných miest po Slovensku v ôsmich regiónoch. Pôsobia tam obchodníci, ktorí sa stretávajú so zákazníkmi, majú svoje portfóliá, chodia za nimi a hľadajú aj nových klientov. Keď sa s nimi rozprávajú, riešia ich komplexné potreby. Obchodník príde do malej výrobnej firmy a zisťuje, čo má v nákupnom pláne na najbližšie obdobie, a pripraví komplexnú ponuku. Môžu to byť dve osobné autá, drevoobrábací stroj či nákladné auto na prepravu. Jeden scenár obsluhujú pobočky a digitálne kanály, druhý díleri.
Ostatných 30 percent ide cez ďalšie distribučné kanály a najväčší z nich sú práve díleri áut. Zloženie klientov v nich však nie je rovnaké. Pri díleroch áut tvoria zhruba 55 percent firemní klienti či malé firmy, zvyšok je retail. Ten však celkovo v našej produkcii tvorí možno štyri percentá.
Na rozdiel od retailu sa pri biznisových klientoch nemusíte riadiť pravidlami NBS proti nadmernému zadlžovaniu. Ste teda viac pánmi nad rizikom?
Áno, sme. Ale takisto musíte mať rozumný rizikový manažment.
Môže aj začínajúca firma získať financovanie?
Áno, aj začínajúca firma, ktorá ešte nepreukázala dve uzatvorené obdobia, môže získať financovanie. Samozrejme, záleží od toho, o čo ide. Pokiaľ by to bola úplne novovznikajúca firma a mala biznis case na papieri bez akejkoľvek skúsenosti, bude to náročnejšia diskusia. Nehovorím, že nemožná, ale podobná ako pri projektovom financovaní v banke. Pokiaľ však príde firma a povie, že ide rozvážať pizzu a potrebuje dve autá, nie je to problém.
Pri veľkých klientoch asi viac ako inde rozhodujú vzťahy. Je aj pri nich budúcnosť v aplikáciách alebo podobnom automatickom vybavovaní?
Stredne veľké a veľké firmy majú svoje potreby aj v digitálnom prostredí, či ide o platobný styk, alebo ďalšie požiadavky. Môže to byť aj lízing, lebo je veľmi pohodlné mať digitálny prehľad o svojich zmluvách, zostatkoch, autách či technológiách, prípadne možnosť požiadať elektronicky o servisné služby. Neočakávam však, že z toho vymizne ľudský vzťah. Plne digitálny svet a kontakt očakávam skôr v retaili a pri menších firmách.
Najcennejšie budú ľudský kontakt, schopnosť nadväzovať vzťahy, rozprávať sa s ľuďmi a budovať si dôveru. Ľudia budú robiť veci s pridanou hodnotou.
Naznačili sme úlohu lízingu pri financovaní ekonomiky. Keďže banky spravujú vklady, sú pod čoraz väčšou reguláciou. Môže to spôsobiť, že bude rásť význam lízingu pri financovaní podnikania?
Banky sú z tohto pohľadu regulované entity. Lízingovky sú regulované iba pri retaili, ale to neznamená, že by sa správali zásadne inak ako banky. Zhruba 70 percent lízingového trhu na Slovensku tvoria bankové lízingové spoločnosti. Tie majú zväčša úplne rovnaké pravidlá na posudzovanie rizika. Dokážeme byť mierne flexibilnejší. No nebol by som rád, aby z toho vyšlo, že lízingovky sú nejakí risk-taking kovboji. To určite nie.
Ale áno, úloha lízingoviek je veľká. Až 29 percent investícií malých a stredných podnikov je financovaných lízingovými spoločnosťami. Svedčí to o ich flexibilite spojenej so znalosťou assetu. Často je to tak, že banka sa pozerá na iný typ biznisu a toto je parketa lízingovej spoločnosti. Keďže to už vie robiť, nie je dôvod, aby to rozvíjal niekto iný.
Dôležitú úlohu zohrávajú finanční sprostredkovatelia. V segmente B2B riešia najmä poistenie. Sú zaujímaví aj pre vás ako distribučný kanál?
Určite s nimi spolupracujeme aj my. Máme špecializovaný tím, ktorý sa venuje sprostredkovateľom a brokerskému svetu. Trend hovorí jasne: kto je pri distribúcii, ovláda pravidlá hry. Keď broker sedí s klientom, snaží sa vyriešiť všetky jeho potreby. Ak sa o nich dozvie skôr, sme za tú informáciu radi a pomôžeme mu. Spolupracujeme s nimi, ale netvoria zásadný podiel v našej produkcii. Je to skôr doplnkový biznis.
Pokiaľ sa pozeráme dopredu, máte predstavu, ako bude vyzerať vozidlový park z hľadiska pohonu o päť až 10 rokov? Naozaj bude budúcnosťou elektromobilita?
V osobnej doprave je elektromobilita budúcnosť a verím v ňu. Stále prechádza rapídnym vývojom. Vývojové cykly prichádzajú veľmi rýchlo a nové modely sú čoraz lepšie. Cena je ešte relatívne vysoká, ale jemne klesá.
Ak ako retailový zákazník či súkromná osoba rozmýšľate, do akého pohonu investovať, rozhodnutie sa odvíja od vašich osobných preferencií. Ťažšie sa však odhaduje budúcnosť, ak ste boli zvyknutí kúpiť auto s tým, že viete odhadnúť jeho zostatkovú hodnotu o štyri či päť rokov. Pri elektromobiloch je to zložitejšie, lebo nám chýbajú štatistické dáta a nejazdí ich ešte tak veľa.
Druhým faktorom je technologický pokrok – autá, ktoré budú jazdiť o päť či šesť rokov, budú technologicky inde. Keďže sa vyvíjajú technológie aj výrobný proces, je možné, že cena pôjde dole. Pred dvomi či tromi rokmi Tesla v priebehu jedného roka dvakrát znížila cenu nových vozidiel, čo malo vplyv aj na ceny jazdených áut. Ľudia tak môžu byť pri odhade budúcej hodnoty konzervatívnejší. Som však presvedčený, že to pôjde týmto smerom a nastane masívnejší rozmach.
Na Slovensku nemáme zásadnú podporu ani daňové bonusy pre B2B na elektrické autá, preto sme sa v Európskej únii dlho držali na chvoste v podiele elektromobility. Už teraz však vidíme postupný rast.
Ako vnímate elektroautá dnes pri operatívnom lízingu, kde znášate riziko ich ďalšieho predaja?
Pri operatívnom lízingu budeme pri určovaní zostatkovej hodnoty vždy trochu konzervatívnejší. Nemáme dáta, na základe ktorých by sme ju dokázali zodpovedne vypočítať, a nemôžeme vychádzať zo skúseností so spaľovacími motormi.
Ako vnímate čoraz viac čínskych áut?
Čínske autá môžu byť kontroverzná téma. Faktom je, že tu sú a určite si vezmú časť trhového podielu na úkor niekoho iného. S niektorými čínskymi značkami spolupracujeme aj my. Konkurencia je dobrá, lebo posúva trh vpred, no na druhej strane je to nepríjemná správa pre európske automobilky a priemysel. Z pohľadu Európana ma to mrzí, ale v dlhodobom horizonte je to studená sprcha, ktorú európske automobilky potrebovali, aby sa adaptovali a zlepšili.
Čínskych značiek je obrovské množstvo. Prežijú všetky?
Určite nie, príde k nejakej konsolidácii.
Z povahy vášho biznisu určite pozorne sledujete vývoj ekonomiky. Negatívnych správ prichádza čoraz viac. Čo viete zo svojich skúseností vyčítať? Máte pri financovaní zatiahnuť ručnú brzdu alebo sú opatrnejší samotní klienti?
Poskytujeme financovanie na investície malým a stredným podnikateľom, ktorí tvoria chrbtovú kosť ekonomiky. Vidíme, že lízingový trh klesá – objem nových investícií medziročne klesol o 15 percent. Ekonomika rastie výrazne pomalšie ako v okolitých krajinách. Svedčí to aj o tom, že podnikatelia ekonomike plne nedôverujú a investície si dvakrát premyslia. Situácia nie je najlepšia a biznis je pomalší. Nám sa však na klesajúcom trhu darí zvyšovať trhový podiel, takže klesáme pomalšie ako konkurencia.
Na druhej strane zatiaľ neevidujeme žiadny problém v správaní portfólia. Nevidíme nárast počtu dní omeškania, nesplácania, žiadostí o reštrukturalizáciu, podvodov ani žiadostí o odklady splátok, ako to bolo počas krízy v rokoch 2008 a 2009. Podnikateľské prostredie je stabilnejšie, pripravené s rezervami a konzervatívnejšie. Neznamená to však, že by sme sprísnili kritériá schvaľovania. Na každý prípad sa pozeráme samostatne a nejdeme bezhlavo do rizika, ale kvôli vývoju ekonomiky nespúšťame protokol sprísneného kreditného rizika.
Robo Homola
Andrej Janičina – ČSOB Leasing
Opatrnejšie sú teda samotné firmy?
Je logické, že ak firmy bežne obmieňali osobné autá po troch či štyroch rokoch, v období ekonomickej neistoty obnovu odložia o rok. Vidíme to aj na predajoch nových áut, kde Slovensko ako jediné z okolitých krajín klesá. Z môjho pohľadu ide o odloženú spotrebu. Firmy nemôžu odkladať obnovu flotíl donekonečna, lebo ich dobehnú prevádzkové a servisné náklady.
Spotreba potrebná na udržanie biznisu príde. Verím tomu, len je v tejto chvíli odložená. Teraz prežívame jedno z najťažších období. Stále to nie je také zlé ako v rokoch 2008 a 2009. Snažíme sa pripraviť všetky príležitosti a nadviazať čo najviac spoluprác, aby sme sa v čase, keď sa to znova otočí, dokázali odviezť na vlne rastu.
Ako sa na trhu prejavili nové pravidlá pre firmy pri odpočte dane z pridanej hodnoty na autá?
Samozrejme, hýbalo to trhom. Veľká časť trhu sa predzásobila koncom minulého roka. Videli sme výrazný rast predaja áut a v tom čase, prirodzene, aj nášho biznisu. V januári, vo februári a v marci sme očakávali pokles, keďže sme si mysleli, že išlo len o urýchlenie nákupov a plánovania. Vidíme však, že pokles pokračuje.
Celý rok 2026 je naozaj o 15 percent nižší ako rok 2025. Momentálne firmy premýšľajú nielen pri autách, ale aj pri ostatných investíciách.
Bankový trh sa neustále konsoliduje a klesá počet bánk. Je na tom lízingový trh rovnako? Ste lídrom trhu, existuje v najbližších rokoch ešte priestor na akvizície?
Myslím si, že lízingový trh bude podliehať rovnakej konsolidácii ako bankový trh. Ak sa dobre pamätám, v Asociácii leasingových spoločností Slovenskej republiky je 23 subjektov, čo je veľmi veľké množstvo.
Keď sa na tie firmy pozriete, mnohé z väčších spoločností, ktoré držia väčšinu trhu, sú bankové. My sme akvizíciou Business Lease kúpili v podstate poslednú nebankovú lízingovú spoločnosť, ktorá za sebou nemala bankové zdroje. Verím, že lízingové spoločnosti budú v budúcnosti konsolidované. Budú súčasťou bankových domov alebo to budú lízingové spoločnosti patriace konkrétnym značkám či výrobcom, ako sú Porsche, Scania a podobne. Už tu však nebudú univerzálne nezávislé spoločnosti, ktoré si kupovali finančné zdroje na trhu.
Do bankovníctva sa tlačia IT giganty a fintechy. Vidíte možnosť, že to skúsia aj v lízingu?
To je veľmi špekulatívna otázka. Skôr si myslím, že lízingový trh nebude pre veľké technologické giganty zaujímavý. Tie sa budú zaujímať o banky, možno o platobné služby. Ak pôjde o lízing, nemyslím si, že by ho začali ponúkať. Aby ste mali predstavu, angažovanosť celého lízingového trhu je asi 6,6 miliardy eur. V porovnaní s bankovým trhom sú lízingové spoločnosti, samozrejme, malé.
Andrej Janičina
V ČSOB Finančnej skupine pracuje už od roku 2007, keď nastúpil do ČSOB Leasing na manažérsku pozíciu. Po takmer šiestich rokoch sa presunul do banky, kde postupne viedol divíziu spotrebného financovania, divíziu retailových úverov a tiež divíziu pre korporátnu klientelu. V roku 2024 sa po niekoľkoročnom pôsobení a skúsenostiach v bankovom sektore vrátil do lízingovej spoločnosti na pozíciu generálneho riaditeľa.