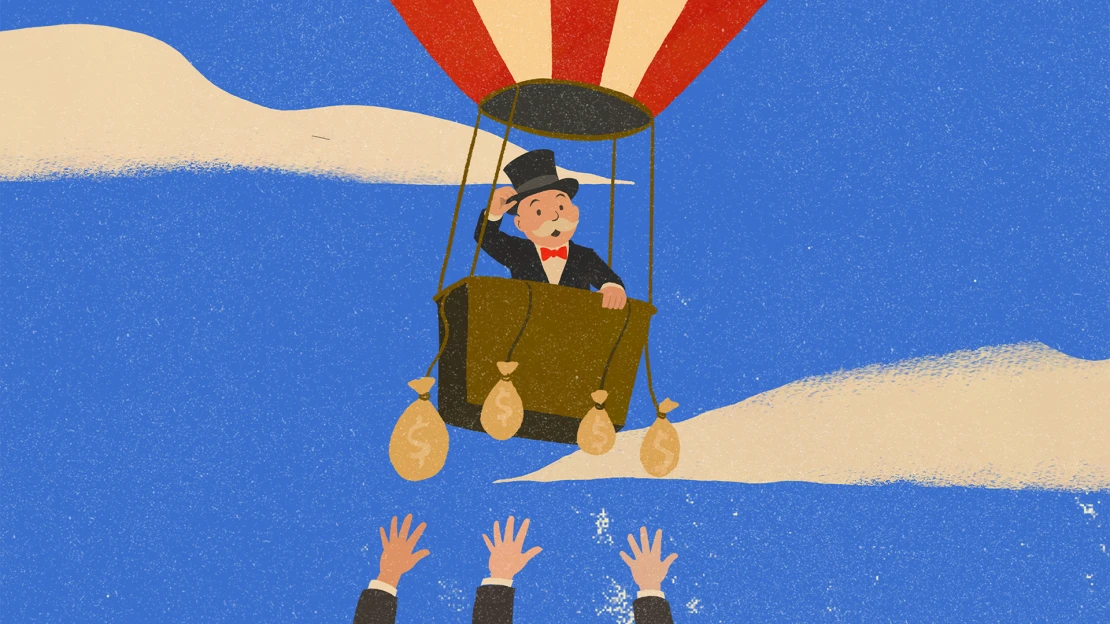
Boháči platia nižšie dane ako ich zamestnanci. Svet sa pýta dokedy.
„Každý v našej kancelárii má vyššiu daňovú sadzbu ako Warren,“ povedala Debbie Bosanek, sekretárka investičného veterána Buffetta, v rozhovore pre americkú televíznu stanicu ABC News. Vtedajší prezident Spojených štátov Barack Obama z nej urobil tvár daňovej nerovnosti v Amerike, keď počas prejavu o stave Únie poukázal na absurditu daňového systému. Kým Bosanek má sadzbu vo výške 35,8 percenta, Buffettova predstavuje len 17,4 percenta.
„Neplatím takmer žiadne dane zo mzdy,“ povedal miliardár. „Guvernér Romney neplatí takmer žiadne dane zo mzdy, Newt Gingrich neplatí takmer žiadne dane zo mzdy. Debbie platí vysoké dane zo mzdy,“ dodal.
Najbohatší ľudia planéty spravidla nie sú zamestnaní a daň z príjmu zo závislej činnosti sa na nich často vôbec nevzťahuje. Otázka zdanenia superbohatých však nerezonuje iba v Spojených štátoch. Týka sa množstva ďalších krajín a z okrajovej témy ľavicových ekonómov sa stal mainstream.
Svet po pandémii, energetickej kríze a rozbiehajúcich sa klimatických zmenách zápasí s vysokými štátnymi deficitmi. Vládam chýbajú peniaze na zdravotníctvo, školstvo, zelenú transformáciu či obranu. Rastie aj majetková nerovnosť, ktorá sa v mnohých krajinách vrátila na úroveň spred storočia. „V posledných rokoch nám hovorili, že príliv zdvihne všetky lode, ale príliv zdvihol všetky jachty,“ poznamenal na margo nerovnosti Buffett.
Kým príjmy zamestnancov rastú pomaly a inflácia ich reálnu hodnotu znižuje, majetok najbohatšej vrstvy sa zhodnocuje tempom, aké bežný sporiteľ nikdy nedosiahne. Teórie z 90. rokov o presakovaní kapitálu zhora nadol sa nenaplnili. Rozpor medzi bohatstvom úzkej skupiny a stagnáciou väčšiny vytvára politický tlak, ktorému sa dá len ťažko vyhnúť.
K tomu sa pridáva fakt, že bohatí platia efektívne ešte menej, než naznačujú oficiálne sadzby. Zložité vlastnícke štruktúry, schránkové firmy v daňových rajoch a legálne využiteľné medzery v legislatíve umožňujú presúvať majetok tam, kde naň štát nedosiahne.
Nulová daň
Presne túto prax opísala správa Global Tax Evasion Report 2024, ktorú v októbri 2023 zverejnilo nezávislé výskumné pracovisko EU Tax Observatory pôsobiace pri Parížskej ekonomickej škole. V predhovore nositeľ Nobelovej ceny za ekonómiu Joseph Stiglitz vychádzal z Franklinovho výroku o dvoch istotách – smrti a daniach – a pripomenul, že hoci miliardári ešte nedosiahli nesmrteľnosť, určite sa stali obratnejšími v obchádzaní daňových úradníkov.
Upozornil, že ultrabohatí jednotlivci vďaka schránkovým firmám a medzerám v zákonoch platia efektívnu daň z majetku len na úrovni od nuly do 0,5 percenta. Na porovnanie: bežný zamestnanec či malý podnikateľ takéto minimum ani zďaleka nedosiahne, jeho odvody z príjmu sa počítajú v desiatkach percent.
Ekonóm však prekročil horizont čísel a venoval sa aj celospoločenským dosahom. „Ak občania neveria, že každý platí spravodlivý diel daní, a najmä ak vidia, že majetní a bohaté korporácie tak nerobia, potom začnú odmietať zdaňovanie. Prečo by mali odovzdávať ťažko zarobené peniaze, keď zámožní nie? Táto krikľavá nerovnosť podkopáva riadne fungovanie našej demokracie, prehlbuje nerovnosť, oslabuje dôveru v naše inštitúcie a narúša spoločenskú zmluvu,“ zdôraznil kľúčový moment súčasného stavu.
Nejde tu totiž len o výpadok príjmov štátneho rozpočtu, ale o všeobecnú eróziu dôvery v demokratické inštitúcie ako také. Keď väčšina spoločnosti nadobudne pocit, že pravidlá platia len pre niekoho, ochota platiť dane a rešpektovať zákony môže výrazne klesnúť. Správa, na ktorej sa podieľalo viac ako sto výskumníkov, často v partnerstve s daňovými správami, poskytuje prísny, vedecký a na dátach založený odhad rozsahu a dynamiky medzinárodných daňových únikov za desaťročie.
Priniesla originálny pohľad, ktorý búra bežnú predstavu o vyhýbaní sa daňovej povinnosti. Väčšina opatrení má legálnu podobu a nepredstavuje podvodné konanie. Superbohatí pred porušovaním zákonov totiž často uprednostňujú využitie sofistikovaných optimalizačných nástrojov vo forme holdingových spoločností, pôžičiek voči vlastnému majetku a rozdielov medzi jednotlivými daňovými jurisdikciami.
Ich majetok formálne nikdy nezmení vlastníka, takže sa naň nevzťahujú dane z príjmu ani kapitálových výnosov. Práve legálnosť celého procesu robí problém oveľa ťažšie riešiteľným, než keby išlo o klasický podvod.
Posun na najvyššiu úroveň
V roku 2024 prišiel v oblasti skrivodlivosti daňového zaťaženia prvý významný politický impulz. Predsedníctvo skupiny G20 prevzala Brazília, ktorá zvolila cestu budovania spravodlivého sveta a udržateľnej planéty. Svoje motto doplnila aj o stanovenie troch prioritných osí. Prvou bol boj proti hladu, chudobe a nerovnosti, druhou tri dimenzie udržateľného rozvoja, teda ekonomická, sociálna a environmentálna, a treťou reforma medzinárodnej správy vecí verejných.
Zdanenie najmajetnejších občanov krajina začlenila do agendy absolútne prirodzene, keďže spája ciele výberu dodatočných príjmov pre štáty a zmiernenia nerovnosti. Francúzsky ekonóm Gabriel Zucman, jeden z autorov správy o daňových únikoch, predstavil ministrom financií G20 návrh globálnej dane pre miliardárov. Jeho koncept počíta s minimálnou ročnou daňou vo výške dvoch percent z čistého majetku osôb, ktorých bohatstvo presahuje miliardu dolárov. Podľa odhadov by takéto opatrenie mohlo do štátnych pokladníc priniesť stovky miliárd dolárov ročne, teda sumu porovnateľnú s rozpočtami na boj proti klimatickej kríze či chudobe v rozvojových krajinách.
Lídri G20 sa napokon v záverečnej deklarácii z Ria de Janeiro zaviazali spolupracovať na efektívnom zdanení osôb s extrémne vysokým imaním. Konkrétna sadzba dvoch percent sa však do textu nedostala, čo ukazuje na opatrný prístup pri hľadaní kompromisu. Napriek tomu ide o historický posun, pretože po prvý raz téma zdanenia najzámožnejších ľudí opustila akademické diskusie a dostala sa na spoločný stôl najväčších ekonomík sveta.
Kto je za a kto proti
Podpora zdanenia superbohatých nie je záležitosťou úzkeho kruhu aktivistov. Prieskumy verejnej mienky v Európe aj Spojených štátoch dlhodobo ukazujú, že väčšina obyvateľstva naprieč politickým spektrom vyššie zdanenie extrémneho majetku víta. Rovnako sa za túto myšlienku postavila aj skupina ekonómov vrátane niekoľkých nositeľov Nobelovej ceny, ktorí argumentujú, že koncentrácia kapitálu v rukách malej skupiny ľudí deformuje nielen trh, ale aj politické rozhodovanie.
Zaujímavé je, že podporu návrhu zdanenia vyjadruje aj časť finančného sektora, ktorá si uvedomuje, že rastúca nerovnosť dlhodobo ohrozuje stabilitu trhov. Spoločnosť, kde väčšina obyvateľstva postupne prichádza o kúpnu silu, priebežne stráca schopnosť generovať dopyt, na ktorom firmy stavajú svoje zisky. Táto úvaha sa čoraz častejšie objavuje aj v prejavoch predstaviteľov centrálnych bánk a medzinárodných inštitúcií. Na druhej strane barikády stoja krajiny ako Švajčiarsko či niektoré daňové raje, ktoré sa obávajú odlivu peňazí.
Časť ekonómov upozorňuje i na praktické riziká. Majetok sa dá ťažko oceniť, najmä ak ide o podiely v súkromných spoločnostiach bez trhovej ceny. Zároveň tiež existuje reálne riziko, že bohatí jednoducho presunú svoje sídlo do niektorej z krajín s miernejším daňovým režimom.
Švédsky experiment
Tieto obavy najlepšie ilustruje švédsky príbeh. Krajina zaviedla samostatnú daň z majetku už v roku 1911 a udržiavala ju takmer celé storočie, až kým ju v roku 2007 definitívne nezrušila. Dôvody tohto kroku dôkladne zmapoval profesor Daniel Waldenström z Výskumného ústavu priemyselnej ekonomiky – Institutet för Näringslivsforskning –, ktorý preukázal, že hoci sa sadzby dane v priebehu desaťročí menili, problém sa nikdy úplne nevyriešil.
Zámožní Švédi hľadali a nachádzali spôsoby, ako sa dani vyhnúť – či už presunom bohatstva do zahraničia, alebo cez rôzne výnimky, ktoré si postupne vydobyli. Predmetný prípad sa stal obľúbeným príkladom kritikov majetkových daní, ktorí poukazujú na to, že krajinu opustili viacerí známi podnikatelia a osobnosti vrátane Ingvara Kamprada, zakladateľa nábytkárskeho reťazca IKEA. Zároveň sa tým posilnil argument, že vysokomobilný kapitál dokáže na prísnu daň efektívne reagovať presťahovaním sa tam, kde sú podmienky výhodnejšie.
Hlbšiu analýzu dôsledkov priniesla neskôr štúdia ekonóma Davida Seima, publikovaná v American Economic Journal. Vedec skúmal správanie švédskych domácností a zistil, že reakcia na daň z majetku bola citeľná, no zároveň menej dramatická, než sa javilo z verejnej debaty. Niektorí ľudia svoj majetok síce skutočne skrývali alebo presúvali, no najsilnejšie reakcie zaznamenal práve pri najbohatších vrstvách, ktoré disponovali prostriedkami na daňové plánovanie. Zhoda v schopnosti miliardárov efektívne sa vyhnúť povinnosti sa v diskusii o zdanení superbohatých opakuje aj dnes, len v globálnom meradle.
Overenie reality
Skutočný test funkčnosti navrhovanej legislatívy nakoniec nevzíde z akademických štúdií, ale z praktickej implementácie. Pokiaľ sa jednotlivé štáty nedohodnú na koordinovanom postupe, s pravdepodobnosťou hraničiacou s istotou budeme svedkami opakovania švédskeho scenára. Jednostranné kroky konkrétnych vlád sa totiž nejavia ako efektívne. Práve z týchto dôvodov kladú Zucmanov návrh aj odporúčania Európskeho daňového observatória najväčší dôraz na medzinárodnú koordináciu a spoločný minimálny štandard.
Či sa napokon navrhované zdanenie dotkne tých, pre ktorých je určené, zostáva zatiaľ nezodpovedanou otázkou. Predchádzajúce pokusy totiž často skončili vyšším zdanením strednej triedy alebo menších podnikateľov, ktorí nemajú prostriedky na sofistikované daňové plánovanie a presun majetku do zahraničia. Miliardári disponujú armádou daňových poradcov, právnikov a účtovníkov, ktorí majú za úlohu presne to, čo opísal Stiglitz v predhovore. Doposiaľ bola finančná elita mimoriadne úspešná v nachádzaní medzier ešte pred uplatnením legislatívy.
Historická skúsenosť teda naznačuje, že bez celosvetovej koordinácie sa nová miliardárska daň pravdepodobne opäť skončí neúspechom. Zdanenie ultrabohatých tak naďalej zostáva jednou z tém, pri ktorej politická vôľa a technická realizovateľnosť zatiaľ nedokážu nachádzať spoločný prienik.Tieň nad rajmi redne Vývoj globálneho finančného bohatstva domácností uloženého v daňových rajoch v pomere k svetovému HDP