Rast akcií spojených s umelou inteligenciou vyvoláva čoraz väčšiu pozornosť ekonómov. Analýza z prostredia Európskej centrálnej banky rozoberá vplyv prípadnej korekcie na eurozónu.
Akcie firiem spojených s umelou inteligenciou dosahujú rekordné hodnoty a investori na oboch stranách Atlantiku sa predbiehajú v ich nákupoch. Práve v momente najväčšej eufórie však prichádza ďalšie inštitucionálne varovanie.
Skupina ekonómov Európskej centrálnej banky si začala klásť otázku, či extrémne optimistické ocenenia ešte stále odzrkadľujú racionálnu stávku na transformačnú technológiu.
Z ich analýzy vyplýva znepokojujúci záver, že trhová korekcia je pravdepodobná. Čo to podľa nich znamená pre eurozónu a samotných akcionárov?
Odpoveď sa analytický tím snaží priniesť vo zverejnenom komentári na blogu Európskej centrálnej banky s názvom The AI boom: rational enthusiasm or the next dot-com bubble?
Autori upozorňujú na skutočnosť, že vďaka prudkému rastu technologického sektora sa ocenenia akcií dostali na úrovne, aké boli naposledy zaznamenané počas bubliny dot-com.
Netvrdia však, že umelá inteligencia sa preceňuje alebo že sa investori mýlia. Problém považujú za hlbší a týkajúci sa samotnej povahy technologických revolúcií.
Dva pohľady na valuácie
Hodnota amerického akciového trhu, meraná cyklicky upraveným pomerom ceny k zisku – CAPE ratio –, sa blíži k historickým maximám. Aj eurozóna však zaznamenala podobný, hoci o niečo miernejší nárast.
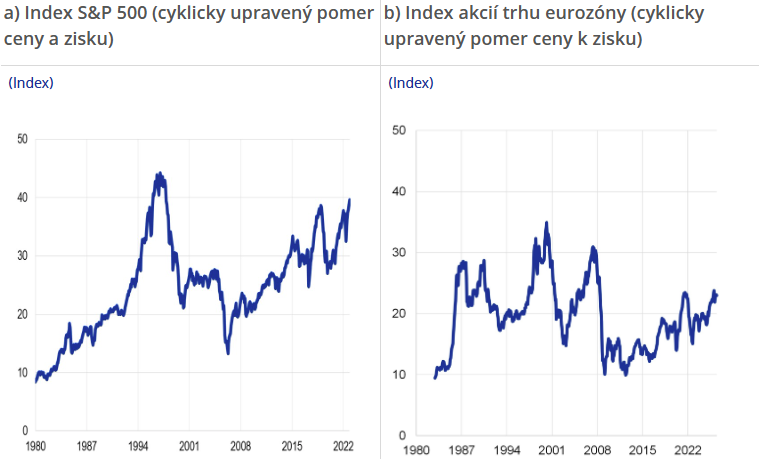
 Zdroj: Datastream
Vysoké valuácie odrážajú presvedčenie investorov, že umelá inteligencia zmení spôsob fungovania ekonomiky a výrazne zvýši firemné zisky. Špecialistov Európskej centrálnej banky však nezaujíma, či ide o správny názor, ale skôr to, čo sa stane v čase, keď sa neistota okolo novej technológie postupne vytratí.
Ekonomický výskum minulých technologických revolúcií ponúka dve vysvetlenia, prečo sa často končia prudkým poklesom. Prvý, racionálny, výklad hovorí, že vysoké ocenenia môžu byť opodstatnené extrémnou neistotou o budúcej produktivite technológie.
Investori do firmy Nvidia totiž nestavali v roku 2022 na istote, ale na možnosti, že sa spoločnosť raz stane ďalším Googlom. V tom najhoršom scenári by prišli o svoju investíciu, v prípade pozitívneho vývoja by však ich zisky boli prakticky neobmedzené.
Druhé vysvetlenie má behaviorálnu povahu. Podľa neho prehnane zvyšujú ceny nadmerne sebavedomí a optimistickí investori, ktorí ženú ocenenia nad ich fundamentálnu hodnotu. Keď eufória vyprchá, prepad môže byť ešte prudší než pri racionálnom scenári.
Korekcia napriek úspechu?
Najzaujímavejšia časť analýzy vysvetľuje, prečo ku korekcii môže dôjsť aj vtedy, keď technológia napokon skutočne uspeje. Na začiatku totiž funguje iba v experimentálnej rovine. Pokiaľ nová technológia zlyhá, postihne to jednu firmu alebo konkrétne odvetvie. Zvyšok ekonomiky však ostáva bez väčšieho dosahu. Riziko možno rozložiť.
So širším zavádzaním technológie sa rovnaká neistota stáva celohospodárskou záležitosťou. Ak sa potom niečo pokazí, dôsledky pocíti celá ekonomika naraz. Toto riziko sa už rozložiť nedá, a preto investori začnú požadovať vyššiu rizikovú prémiu.
Rast tejto prémie následne pôsobí proti rastu ziskov. Pokiaľ zisky stúpajú dostatočne rýchlo, dokážu tento efekt kompenzovať. Historicky však podľa autorov analýzy častejšie prevažuje opačný scenár, teda pokles cien akcií napriek tomu, že technológia sa naďalej rozvíja. Presné načasovanie zlomu nemožno predpovedať vopred a dá sa identifikovať iba spätne.

Zdroj: ECB.
Zdroj: ECB.
Štrukturálne riziko
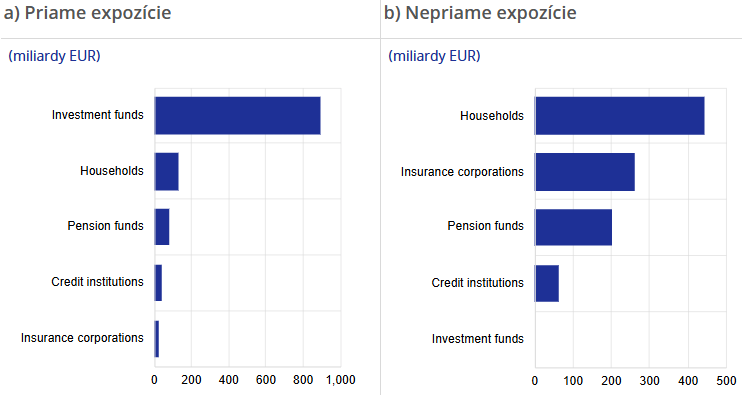
Odpoveď na pôvodne položenú otázku, ako veľmi sa prípadná korekcia dotkne eurozóny, má v materiáli dve roviny. Prvú ukazuje priama expozícia európskych investorov voči skupine Magnificent Seven, teda siedmim najvýznamnejším americkým technologickým firmám.
Veľké množstvo objemu sa totiž nerealizuje prostredníctvom priamych nákupov akcií, ale z podielových a burzovo obchodovaných fondov. Práve tie v posledných rokoch čoraz viac využívajú aj bežné domácnosti v eurozóne.
Zdroj: ECB.
Zdroj: ECB.
V amerických technologických akciách majú uložených približne 440 miliárd eur, a to často bez toho, aby si plne uvedomovali mieru koncentrácie rizika. Významné expozície držia aj poisťovne a penzijné fondy.
Štruktúra založená na masívnom pilieri pasívnych investícií predstavuje samostatný prenosový kanál rizika. Prudká korekcia by totiž mohla jednotlivé fondy prinútiť predávať aktíva na pokrytie klientskych výberov.
Najskôr by išlo o likvidné tituly, neskôr, pokiaľ by korekcia pretrvávala, aj o tie problematickejšie, čo by tlačilo ceny ešte nižšie a vyvolávalo ďalšie výbery. Podľa ekonómov ECB preto nejde len o súkromný problém jednotlivých investorov, ale o otázku finančnej stability celej eurozóny.
Pohľad na eurozónu
Druhú rovinu predstavuje otázka, či v eurozóne existuje podobné riziko domácej bubliny. Odpoveď analýzy je v tomto prípade upokojujúcejšia.
Hoci európske akciové ocenenia v posledných rokoch výrazne vzrástli, stále zaostávajú za americkými úrovňami. Európsky sektor informačných a komunikačných technológií zároveň nevykazuje známky prehriatia, produktivita aj marže v odvetví rastú a nasadzovanie umelej inteligencie medzi firmami prebieha priebežne.
Európske trhy však aj napriek tomu ostávajú historicky vysoko korelované s americkými, preto by sa prípadný pokles za oceánom eurozóne nevyhol.
Autori analýzy zároveň upozorňujú na jeden významný rozdiel oproti ére dot-com. Súčasný makroekonomický východiskový bod ponecháva centrálnym bankám a vládam podstatne menej priestoru na znižovanie úrokových sadzieb alebo fiškálne stimuly, ktoré by dokázali prípadný šok zmierniť.
Vyvodenie záverov
Historické skúsenosti podľa autorov analýzy naznačujú, že riziko korekcie po technologickom boome nezávisí výlučne od toho, či sú dnešné ocenenia racionálne alebo nadhodnotené. Ide o vzorec, ktorý sa v minulosti opakovane objavil pri veľkých technologických revolúciách.
Eurozóna má síce výhodu menej prehriateho domáceho technologického sektora, táto výhoda však nezaručuje starému kontinentu imunitu voči korekcii.
Prepojenie cez globálne indexové fondy, dôchodkové sporenie a poisťovacie produkty spolu s vysokou historickou koreláciou akciových trhov znamená, že prípadný prudký pokles amerických účastín by sa s veľkou pravdepodobnosťou neobmedzil na Wall Street. Zrejme by ho pocítili aj európske trhy, nálada spotrebiteľov a podmienky financovania firiem.
Pre individuálneho investora predstavuje najdôležitejší výstup analýzy predovšetkým koncentrácia rizika. Investor môže byť výrazne vystavený americkým technologickým akciám aj v prípade, že nevlastní jedinú akciu Nvidie. Stačí, že pasívne investuje prostredníctvom fondu sledujúceho globálny akciový index.
Prípadná korekcia by preto zasiahla nielen špekulantov priamo nakupujúcich technologické tituly, ale aj dlhodobých investorov, ktorí považujú široko diverzifikované indexové fondy za menej rizikovú formu investovania.
Analýza však nenavádza investorov k okamžitému predaju akcií. Samotní autori upozorňujú na skutočnosť, že pokiaľ by sa umelá inteligencia ukázala ako dostatočne transformačná technológia, valuácie môžu byť v budúcnosti pokojne vyššie než dnes. Týka sa to dokonca aj obdobia nasledujúceho po prípadnej korekcii.
Praktickým záverom preto nie je snaha odhadnúť presný okamih obratu, ale uvedomiť si koncentráciu portfólia, veľkosť expozície voči americkým technologickým firmám a riziko, že pokles jednej skupiny akcií môže cez globálne indexy zasiahnuť podstatne širšiu časť investičného portfólia, ako sa na prvý pohľad môže zdať.
Dôležité upozornenie
Informácie obsiahnuté v tomto článku majú výhradne informačný charakter a nepredstavujú investičné rady. Neodporúčame konať na základe týchto údajov bez predchádzajúcej konzultácie s kvalifikovaným finančným poradcom. Investovanie je spojené s rizikami a rozhodnutia o investovaní sú na vlastnú zodpovednosť. Výnosy z investície dosiahnuté v minulosti nie sú zárukou budúcich výnosov.