Najhoršia realitná bublina všetkých čias. Práve tak dobové médiá opísali kolaps trhu s nehnuteľnosťami v Japonsku medzi rokmi 1986 až 1991, keď ceny pozemkov a hodnoty akcií vystrelili do astronomických výšok. A neskôr spľasli.
Či sa tento príbeh naozaj stal, zostáva dodnes nejasné. No aj v prípade, ak by šlo len o urbánnu legendu, dokonale by vystihol realitnú bublinu, ktorá sa na súostroví nafúkla v 80. rokoch. Teda aspoň jej začiatok, pred tým, ako s veľkým rozruchom spľasla.
Pre väčšinu Japoncov sa sen o kúpe dvojizbového bytu v dosahu jeden a pol hodiny cesty z Tokia rozplynul. Teda ak predtým výhodne nepredali napríklad malý stánok s rezancami na lukratívnom kúsku pôdy. Mladí zostávali bývať s rodičmi aj po tridsiatke, vlastné bývanie si nemohli dovoliť. Nemali veľmi na výber. Priemerná cena za dvojizbový byt koncom 80. rokov dosiahla 570-tisíc dolárov, čo je v dnešných peniazoch približne 1,6 milióna. Iba medzi rokmi 1985 a 1991 narástli ceny nehnuteľností trojnásobne.
Pri pohľade na dlhšie obdobie sú štatistiky ešte ohromujúcejšie. Medzi rokmi 1956 a 1986 vzrástli ceny pozemkov o päťtisíc percent. Otázku, či to možno pripísať na vrub inflácii, môžeme zmiesť zo stola, spotrebiteľské ceny sa za to isté obdobie len zdvojnásobili.
Banky nečakali dlho a zareagovali na formujúci sa trend. Ibaže inak, ako by ste očakávali. V reakcii na raketový nárast cien nehnuteľností začali ponúkať hypotéky na sto rokov, ktoré mohli splácať ďalšie tri generácie. Japonci boli ochotní zadlžiť aj svoje nenarodené vnúčatá, len aby získali kúsok zeme s klamlivou vidinou donekonečna rastúcej hodnoty.
Banky zostávali voči bubline, ktorá sa im nafukovala pred očami, slepé. Naopak, priam ju podporovali, keďže to od nich aj chcela vláda: aby požičiavali čo najvýhodnejšie developerom. Mysleli si, že investičný boom v realitách a následná zvýšená spotreba budú ďalej poháňať japonskú ekonomiku, ktorá toho času mala ambíciu predbehnúť americkú.
Made in Japan
Poďme na chvíľu o krok späť. Korene obrovského hospodárskeho rastu Japonska možno badať v 50. rokoch, keď povojnové usporiadanie umožnilo krajine rásť ako čisto exportnej ekonomike, či už išlo o lacnú elektroniku, alebo textil. V roku 1968 sa súostrovie stalo druhou najväčšou ekonomikou sveta. Medzi rokmi 1980 a 1981 zdvojnásobilo exportný prebytok do USA z 6,96 miliardy dolárov na 13,4 miliardy. Japonsko sa podieľalo na globálnom obchode už desiatimi percentami.
Začiatkom 80. rokov generovalo najvyššie HDP na obyvateľa zo svetových ekonomík. Zrazu produkovalo obrovský kapitálový prebytok a obyvatelia začali hľadať nové investičné príležitosti.
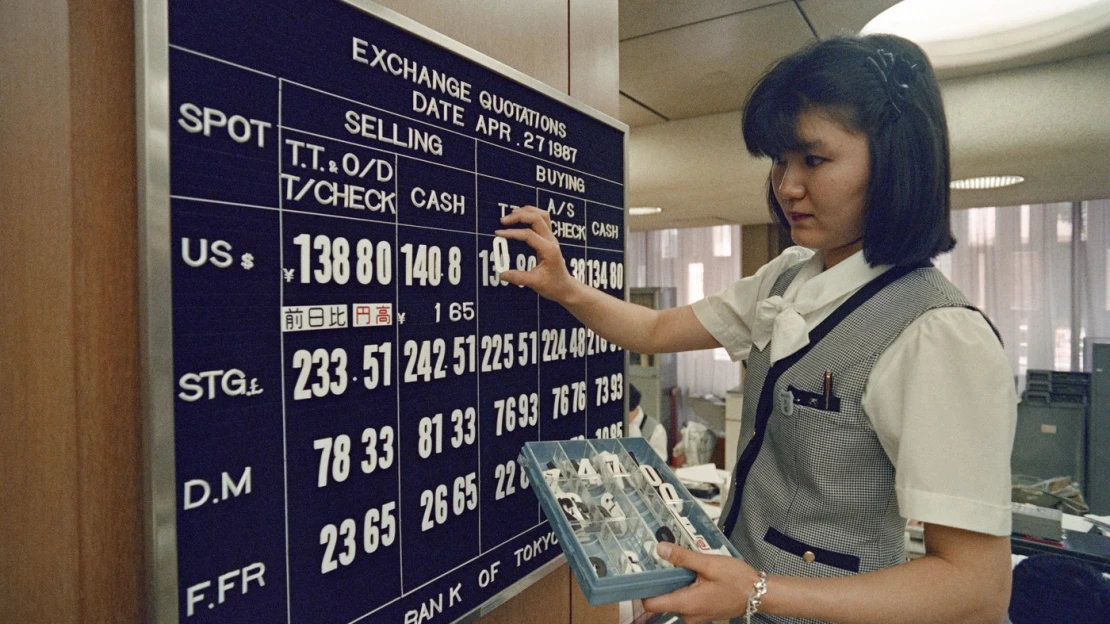
Po rozpadnutí Brettonwoodskeho systému, ktorý fixoval ceny mien voči zlatu, japonský jen podobne ako ďalšie peňažné sústavy prešiel na plávajúci kurz. Najväčší zlom prišiel po takzvanej Plazskej dohode z 22. septembra 1985. Jej hlavným cieľom bolo devalvovať americký dolár voči japonskému jenu a nemeckej marke, aby sa znížil narastajúci obchodný deficit USA a zmiernili protekcionistické tlaky v americkom Kongrese.
 Profimedia
Vedľajší účinok? Jen sa prudko posilnil. Japonská centrálna banka reagovala agresívnym uvoľnením menovej politiky: úrokové sadzby klesli približne na 2,5 percenta a finančný systém zaplavila likvidita. Peňažné domy začali masívne poskytovať hypotéky kryté nehnuteľnosťami, čím sa vytvoril samoposilňujúci cyklus: rast cien zvyšoval hodnotu zábezpek, čo umožňovalo ďalšie úverovanie a ďalšiu infláciu. Zisky čoraz častejšie končili „zaparkované“ v nehnuteľnostiach.
To poháňalo ďalší rast cien. The New York Times už v spomínanom článku z roku 1987 upozorňoval, že priemerný čas návratnosti investície do kancelárskej budovy v Tokiu presahuje storočie. Na začiatku 90. rokov sa ceny pozemkov vyšplhali do astronomických úrovní. V najluxusnejšej nákupnej štvrti Tokia Ginza stál štvorcový meter vyše 250-tisíc dolárov.
Do akých obrích rozmerov narástla bublina, sa dá ilustrovať na tom, že v roku 1990 bol tamojší trh s nehnuteľnosťami ohodnotený na štvornásobok amerického, a to napriek tomu, že súostrovie zaberá rozlohou ani nie päť percent USA. Ešte absurdnejšie vyznieva štatistika, že Cisársky palác v Tokiu, ktorý sa rozprestiera na pôsobivých 1,5 milióna štvorcových metrov, mal vyššiu hodnotu ako celý realitný trh v Kalifornii či Kanade.
Nekonečný rast
Japonci – z dnešného pohľadu veľmi naivne – verili, že hodnota nehnuteľností sa bude donekonečna zväčšovať. Preto sa neváhali zadlžiť ešte viac, a na to, aby dokázali splatiť staré hypotéky, si brali nové. Ako kolaterál im slúžili objekty, ktorých rastúca cena poháňala celý kolobeh. Christopher Wood, korešpondent časopisu The Economist, uvádza vo svojej knihe The Bubble Economy, že v priebehu 80. rokov 20. storočia v Tokiu prevládal názor, že nehnuteľnosti a akciový trh nemôžu klesnúť, bez ohľadu na to, ako veľmi boli nadhodnotené.
Dôvod bol prostý: Japonsko by to podľa mnohých nikdy nedovolilo. „Počas bubliny ľudia neveria, že ceny klesnú. V minulosti sa už toľkokrát ukázalo, že to nie je pravda. Ale v našej povahe je niečo, čo nám bráni poučiť sa z histórie,“ povedal Yukio Noguchi, profesor financií na Tokijskej univerzite Waseda, ktorý je pravdepodobne najväčším odborníkom na túto bublinu, pre The New York Times v roku 2005.
Tých, čo naivne dúfali v nekonečný rast, udržovali v tejto viere aj centrálni bankári. Azda podobne ako oni verili, že sa situácia obráti v ich prospech. „Banky uprednostňovali prístup, pri ktorom sedeli so založenými rukami a doslova nerobili nič,“ komentuje vo svojej knihe korešpondent The Economist Christopher Wood.
Prehriaty trh
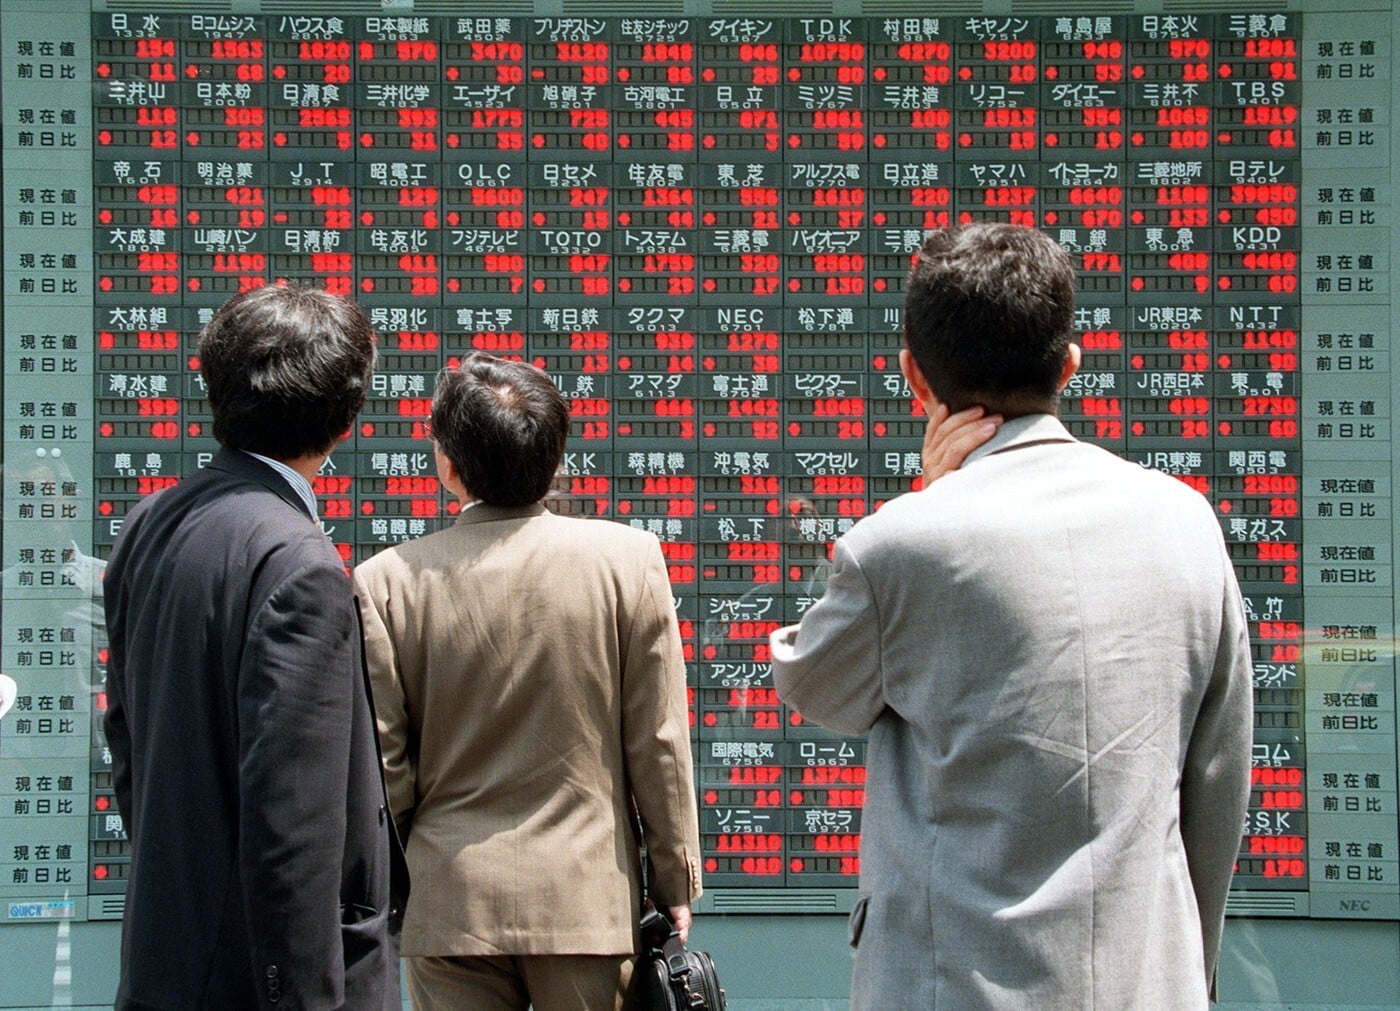
To, že sa trh prehrieval, je z dnešného pohľadu jasné už len z toho, ako výrazne narástol hlavný japonský akciový index Nikkei. V roku 1988 poskočil o 40 percent, nasledujúci rok o ďalších 29 percent. Do konca roku 1989 dosiahol 39-tisíc bodov, vrchol, na ktorý sa nebol schopný vrátiť ďalšie tri dekády a ktorý prekonal až v roku 2024. Valuácie boli premrštené a ďaleko presahovali rozumné fundamenty.
Jeden absurdný príklad za všetky: v roku 1987 vstúpila na burzu telekomunikačná spoločnosť Nippon Telegraph and Telephone. Spôsobila medzi Japoncami taký ošiaľ, že o tom, komu bude udelené právo nakúpiť akcie tohto giganta, rozhodovala štátna lotéria. Na jedného kupujúceho bolo 20 ďalších záujemcov. To, prirodzene, vyhnalo cenu účastín do výšin.
Počas prvého kola predaja získala firma vyše 38 miliárd dolárov. Dobové noviny napísali, že mala vyššiu kapitalizáciu, než vtedajšia hodnota celého kapitálového trhu Západného Nemecka a Hongkongu. Dohromady.
Nebolo to však len o jednej premrštenej valuácii. Nikkei dosahoval v roku 1989 až 151 percent HDP celého Japonska. Ukazovateľ P/E (price-to-earnings) dosahoval hodnotu 60, teda investori boli ochotní zaplatiť 60 dolárov za každý dolár zisku. Pre ukážku: ak by niekto vložil stotisíc dolárov do japonského large cap podniku (firmy s veľkou trhovou kapitalizáciou nad 10 miliárd dolárov) v roku 1970, do roka 1989 by zhodnotil pôvodnú investíciu na 5,7 milióna.
Profimedia
Ak by išiel do small cap podniku (s trhovou kapitalizáciou do dvoch miliárd dolárov), tak by jeho stotisíc dolárov narástlo na 18,3 milióna. Pri spätnom pohľade je jasné, že investori boli prehnane optimistickí. Neustále zvyšovali expozíciu voči realitnému trhu. A to dokonca za hranicami.
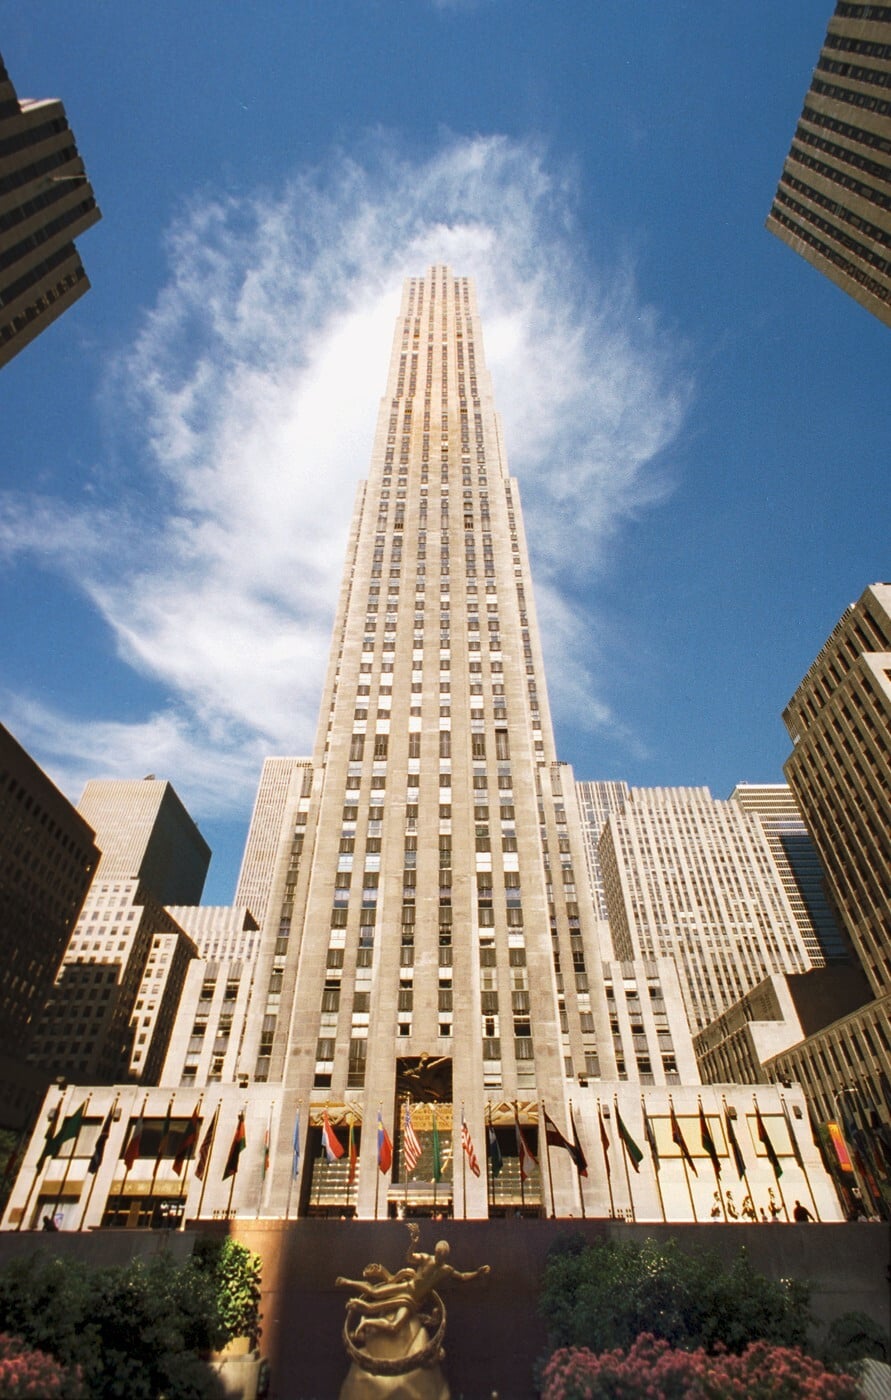
Japonské korporácie sa predbiehali v tom, kto kúpi pre svoju firmu okázalejšie sídlo. Mitsubishi sa v roku 1989 dostalo k vlastníctvu 80 percent skupiny Rockefeller za 1,4 miliardy dolárov, a tým aj k známemu Rockefellerovmu centru, komplexu 19 budov medzi Piatou a Siedmou avenue v srdci New Yorku. Mitsui Real Estate Company, jeden z najväčších japonských developerov, kúpil Exxon Building (mrakodrap dnes známy ako 1251 Avenue of the Americas) na Šiestej avenue za 610 miliónov dolárov.
Podľa odhadov spoločnosť zaplatila za získanie tohto statusu o 260 miliónov dolárov viac, ako si pôvodný vlastník pýtal. Všetko len preto, aby sa ocitli v Guinessovej knihe rekordov. Američania sa išli zblázniť od strachu, že im Japonci vo veľkom skupujú pôdu a obsadzujú najväčšie symboly kapitalizmu. V roku 1990 získala firma Cosmo World, vedená investorom Minorom Isutanim, ikonický komplex luxusných rezortov a golfových ihrísk v kalifornskom Pebble Bleach za takmer miliardu dolárov. Nič z toho by nebolo možné, ak by banky nepumpovali do obehu miliardy jenov.
Nákupná mánia sa preliala aj do ďalších sektorov. Štúdio Sony sa rozhodlo zapichnúť vlajku do centra Hollywoodu, v roku 1989 získalo ďalší symbol amerického kapitalizmu, Columbia Pictures Entertainment, za 4,8 miliardy dolárov vrátane dlhu, čo bola vtedy najväčšia akvizícia japonskej spoločnosti na americkom trhu. Firmy zo súostrovia si užívali prebytok peňazí. A to okázalo.
Rastúca trieda zbohatlíkov vo veľkom nakupovala francúzske umenie či luxusné kabelky Louis Vuitton. Počas 80. rokov priniesli do vlasti vyše 10-tisíc kusov impresionistických obrazov a nábytku. Vrcholom sa stala toho času najdrahšia kúpa umenia v histórii.
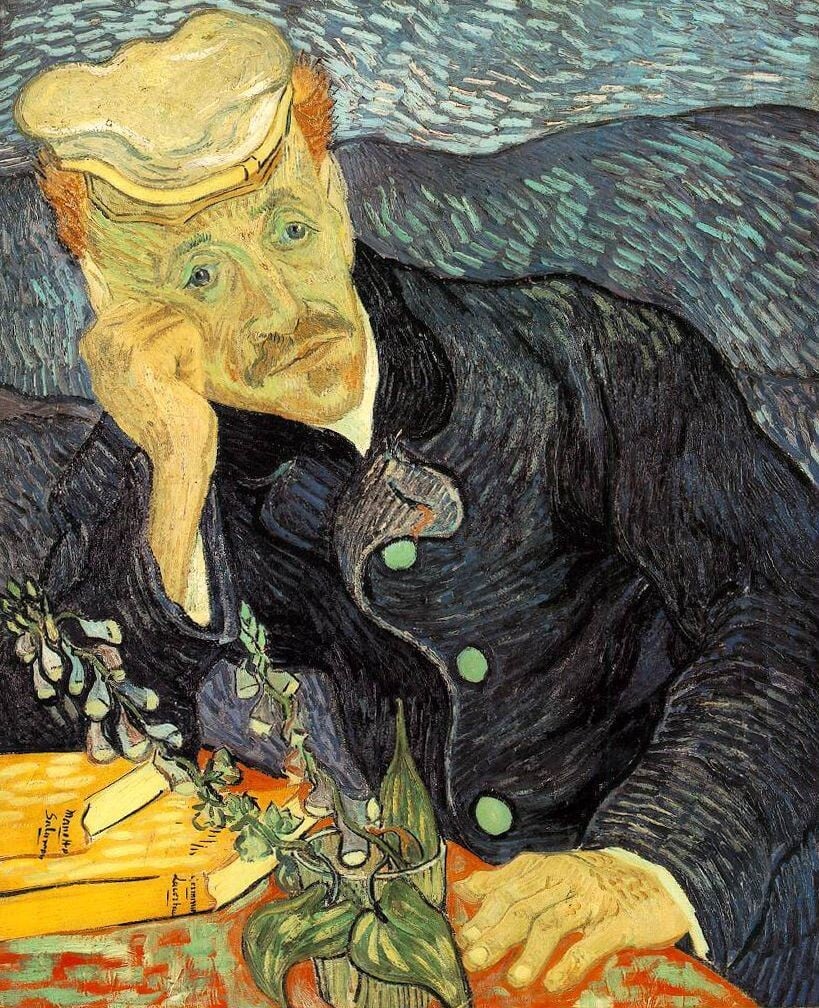
Foto Wikimedia Commons
V roku 1990 kúpil na aukcii Christie’s 74-ročný japonský milionár Ryoei Saito, papierenský magnát a zberateľ umenia, van Goghov Portrét doktora Gacheta za 82,5 milióna amerických dolárov. Dva dni na to urobil druhú najdrahšiu kúpu: na aukcii Sotheby’s získal Renoirovu Zábavu v Moulin de la Galette za 78,1 milióna dolárov. Saito zomrel v roku 1996 a preslávil sa žartom, že van Goghov azda najznámejší obraz nechá po smrti spopolniť a pochovať so sebou.
Napriek tomu, že išlo iba o fámu, odvtedy obraz nikto nevidel a nedokázal ho vystopovať ani detektív, ktorého poveril pôvodný majiteľ. Na veľkej výstave venovanej van Goghovi, ktorú organizovalo Städel Museum vo Frankfurte nad Mohanom v roku 2019, visel prázdny rám.
Golfová mánia
Ak hľadáme korene problémov japonského kapitalizmu, nemôžeme vynechať sériu krokov, ktoré urobila vláda, a umožnila tak prehriatie trhu. V roku 1984 tamojšie ministerstvo financií povolilo spoločnostiam obchodovať s cennými papiermi prostredníctvom špeciálnych účtov zvaných tokkin bez povinnosti platiť daň z kapitálových výnosov. Zároveň mali podniky povolený prístup na dlhopisový trh v Londýne.
Firmy vydávali obligácie s opciami, čo bola kombinácia tradičných podnikových bondov s možnosťou nakúpiť akcie spoločnosti za stanovenú cenu pred uplynutím platnosti. Keďže akcie rástli, hodnota opcií stúpala, čo umožňovalo podnikom vydávať ďalšie dlhopisy.
Firmy vkladali získané peniaze na svoje tokkinové účty a investovali ich na akciovom trhu. Všimnite si kruhový pohyb: firmy zarábali predajom opcií, ktoré záviseli od rastúcich cien akcií, a prostriedky sa používali na nákup ďalších účastín, čím sa zvyšovali zisky z investovania na tomto trhu. V polovici 80. rokov boli profity japonských podnikov z tohto obchodovania väčšie ako z hlavného biznisu.
SITA/AP
„Viac ako polovica vykazovaných ziskov najväčších hráčov, medzinárodne renomovaných spoločností, ako sú automobilky Toyota a Nissan, pochádzala zo špekulácie. Celkový profit z tokkinových účtov vzrástol z 240 miliárd jenov (dve miliardy dolárov) v roku končiacom v marci 1985 a na 952 miliárd jenov (sedem miliárd dolárov) o dva roky neskôr. Málokomu prekážalo, že v tom istom období bežné prevádzkové zisky klesli. V niektorých prípadoch špekulatívne aktivity firiem začali dominovať ich podnikaniu,“ uvádza britský historik Edward Chancellor vo svojej knihe Devil Take the Hindmost: A History of Financial Speculation z roku 1999. Naraz tak rástla bublina na burze aj na realitnom trhu.
Na jej vrchole sa rozmohlo obchodovanie s členstvami v golfových kluboch, ktoré sa stali novým statusovým symbolom pre nastupujúcu triedu dočasných zbohatlíkov. Najexkluzívnejšie stáli viac ako štyristo miliónov jenov (3,7 milióna amerických dolárov), čo bola suma, za ktorú sa v iných krajinách predávali celé ihriská. Na konci 80. rokov bolo až 20 klubov, v ktorých stálo členstvo v prepočte viac ako milión dolárov. Dokonca vznikol Nikkei Golf Club Membership Index, ktorý monitoroval pohyb cien vo viac ako päťsto kluboch. Na vrchole bubliny mal hodnotu dvesto miliárd dolárov.
Protiopatrenia prišli neskoro
Začiatkom roka 1988 nemenovaný finančník z Národnej banky Japonska rozchýril, že s reakciou otáľali cielene. „Naším zámerom bolo najprv oživiť akciový a realitný trh. S oporou o túto bezpečnostnú sieť sa mali exportne orientované odvetvia transformovať tak, aby sa mohli prispôsobiť ekonomike riadenej domácim dopytom. Tento krok mal priniesť obrovský nárast aktív vo všetkých hospodárskych sektoroch,“ cituje úradníka Chancellor v knihe.
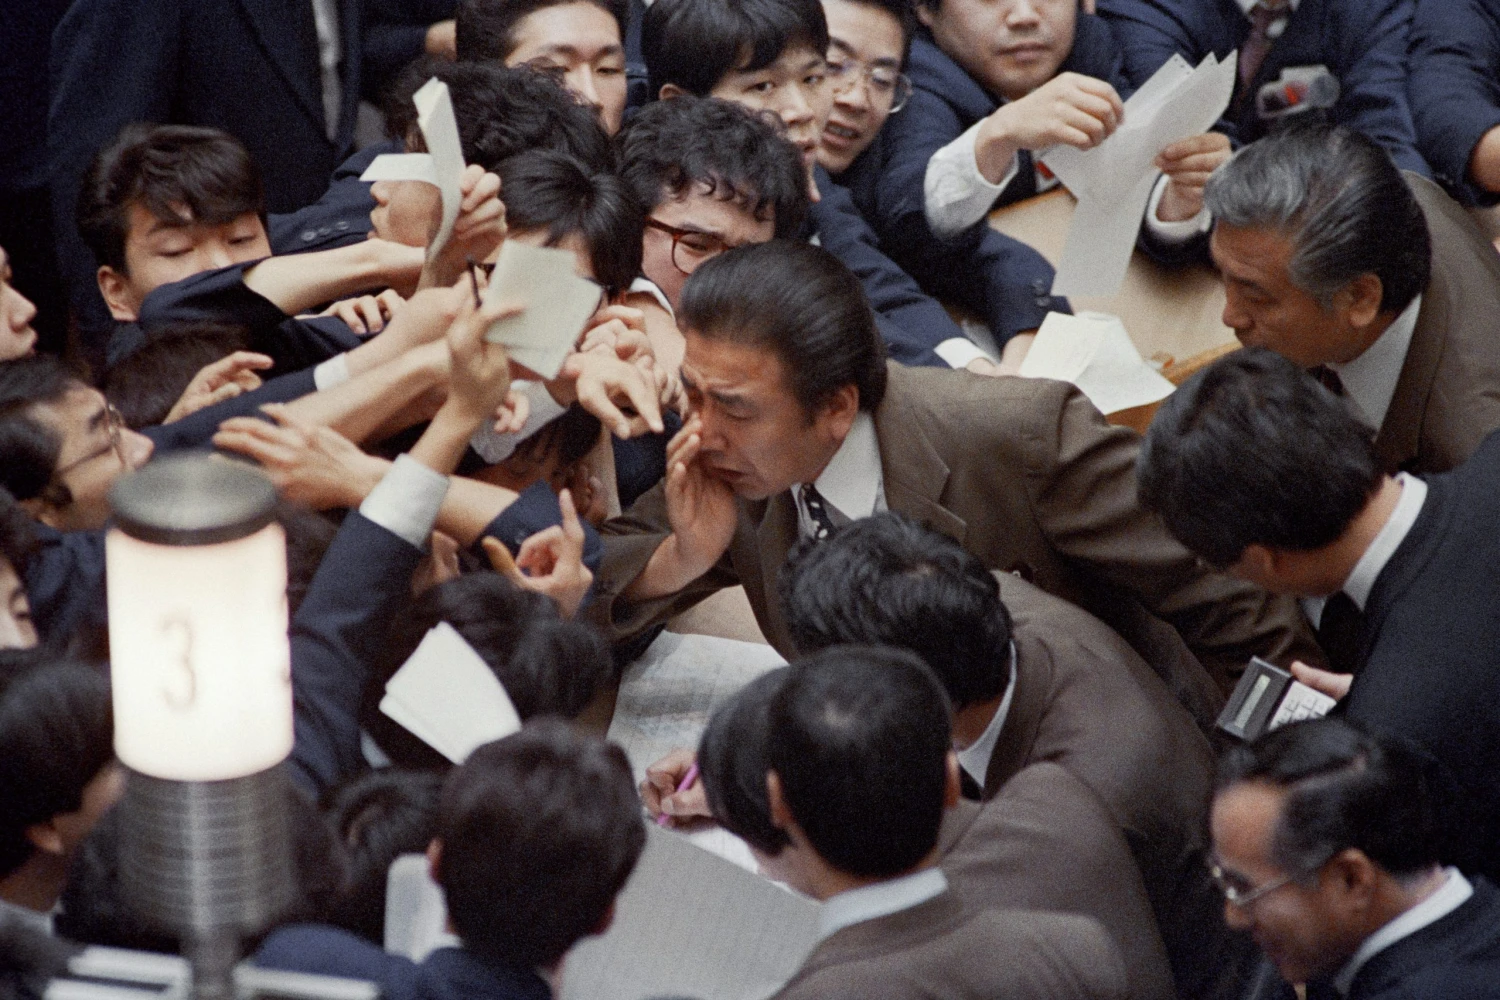
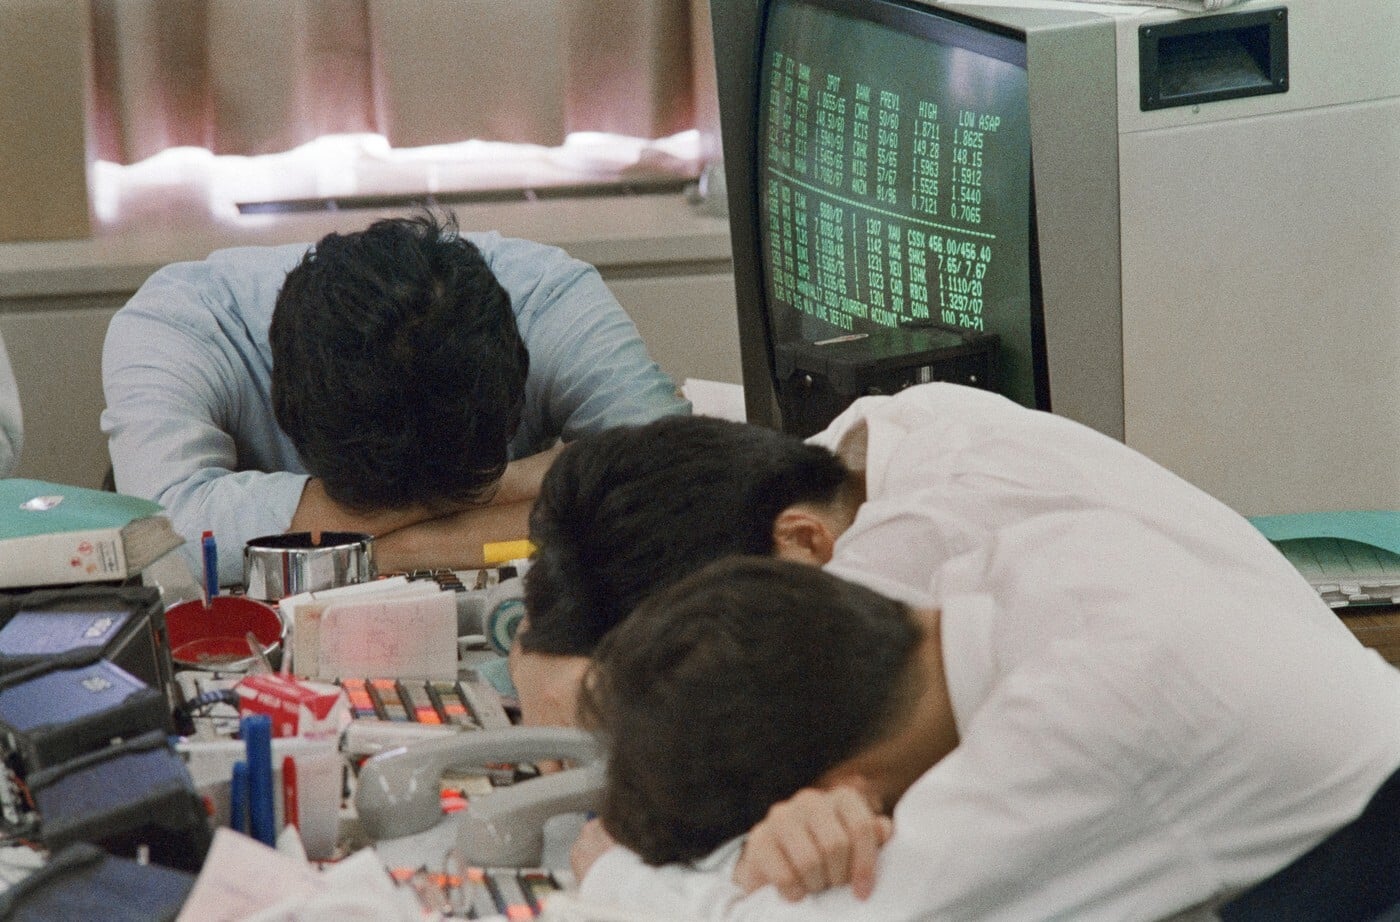
Namiesto naštartovania ekonomiky však otvorili Pandorinu skrinku. Regulátor čakal niekoľko rokov, kým zareagoval. A keď tak urobil, dosah bol mohutný. V roku 1989 začala národná banka zvyšovať úrokové sadzby a inštruovala banky, aby znížili vystavenie riziku v realitnom sektore. Tento krok spustil reťazovú reakciu: ceny nehnuteľností začali klesať, kolaterály sa znehodnocovali a finančný systém sa dostal pod tlak. Náhle stiahnutie kapitálu z obehu sa stalo špendlíkom, ktorý prepichol bublinu. Trh skolaboval.
Profimedia
Index Nikkei, ktorý dosahoval v roku 1989 rekordných 39-tisíc bodov, mal na konci roka 1992 len 17-tisíc bodov. Na konci roka 1998 to bolo len o niečo viac 13-tisíc bodov. Z akciového trhu sa v priebehu pár rokov vymazali miliardy dolárov. Podľa niektorých odhadov bola japonská realitná bublina na vrchole dvojnásobná v porovnaní s nadhodnocovaním IT firiem v USA na prelome milénia. Medzičasom japonské banky namiesto peňazí od dlžníkov získavali nehnuteľnosti, ale aj luxusné aktíva, o ktoré nestáli: impresionistické maľby či golfové ihriská.
Cosmo World, spoločnosť, ktorá na vrchole bubliny získala kalifornské rezorty Pebble Beach a bola ochotná za ne zaplatiť takmer miliardu dolárov, ich v roku 1992 predala so stratou tristo miliónov. Dozvuky spľasnutia bubliny pokračovali na domácej pôde. Polícia robila razie v golfových kluboch, ktoré predávali desaťtisíce členstiev napriek obmedzeným kapacitám a licenciám len pre pár tisíc ľudí.
Milionári, ktorí predtým skupovali francúzskych impresionistov, vyhlasovali bankroty jeden za druhým a súdom neostávalo nič iné, iba konfiškovať pre veriteľov umelecké diela. Žiadne ďalšie aktíva v ich firmách nenašli. Financial Times priniesol v roku 1992 vyjadrenie nemenovaného vysokého úradníka ministerstva obchodu, ktorý okomentoval spľasnutie bubliny takto: „Stali sme sa príliš sebavedomými, optimistickými. Mali by sme sa poučiť, že nemôžeme byť takí spokojní sami so sebou. Japonci sú veľmi poslušný národ, ale opojil ich finančný ošiaľ a akosi zabudli na svoju disciplínu.“
Doplácali na to obyčajní ľudia. Ten istý investor, ktorý koncom 80. rokov zarobil na papieri milióny, mal zo svojich stotisíc dolárov v roku 1990 už len 90-tisíc. Nielenže trh vymazal nafúknuté zisky, ale ešte aj generoval stratu na pôvodnej investícii. Niektoré nehnuteľnosti stratili dve tretiny hodnoty. Podľa údajov japonského Najvyššieho súdu sa v rokoch 1994 až 2003 počet osobných bankrotov zvýšil šesťnásobne a dosiahol rekordnú úroveň vyše 242-tisíc. Ďalšie milióny ľudí síce neskrachovali, ale najväčšiu kúpu svojho života, bývanie, oľutovali a poriadne prerobili.
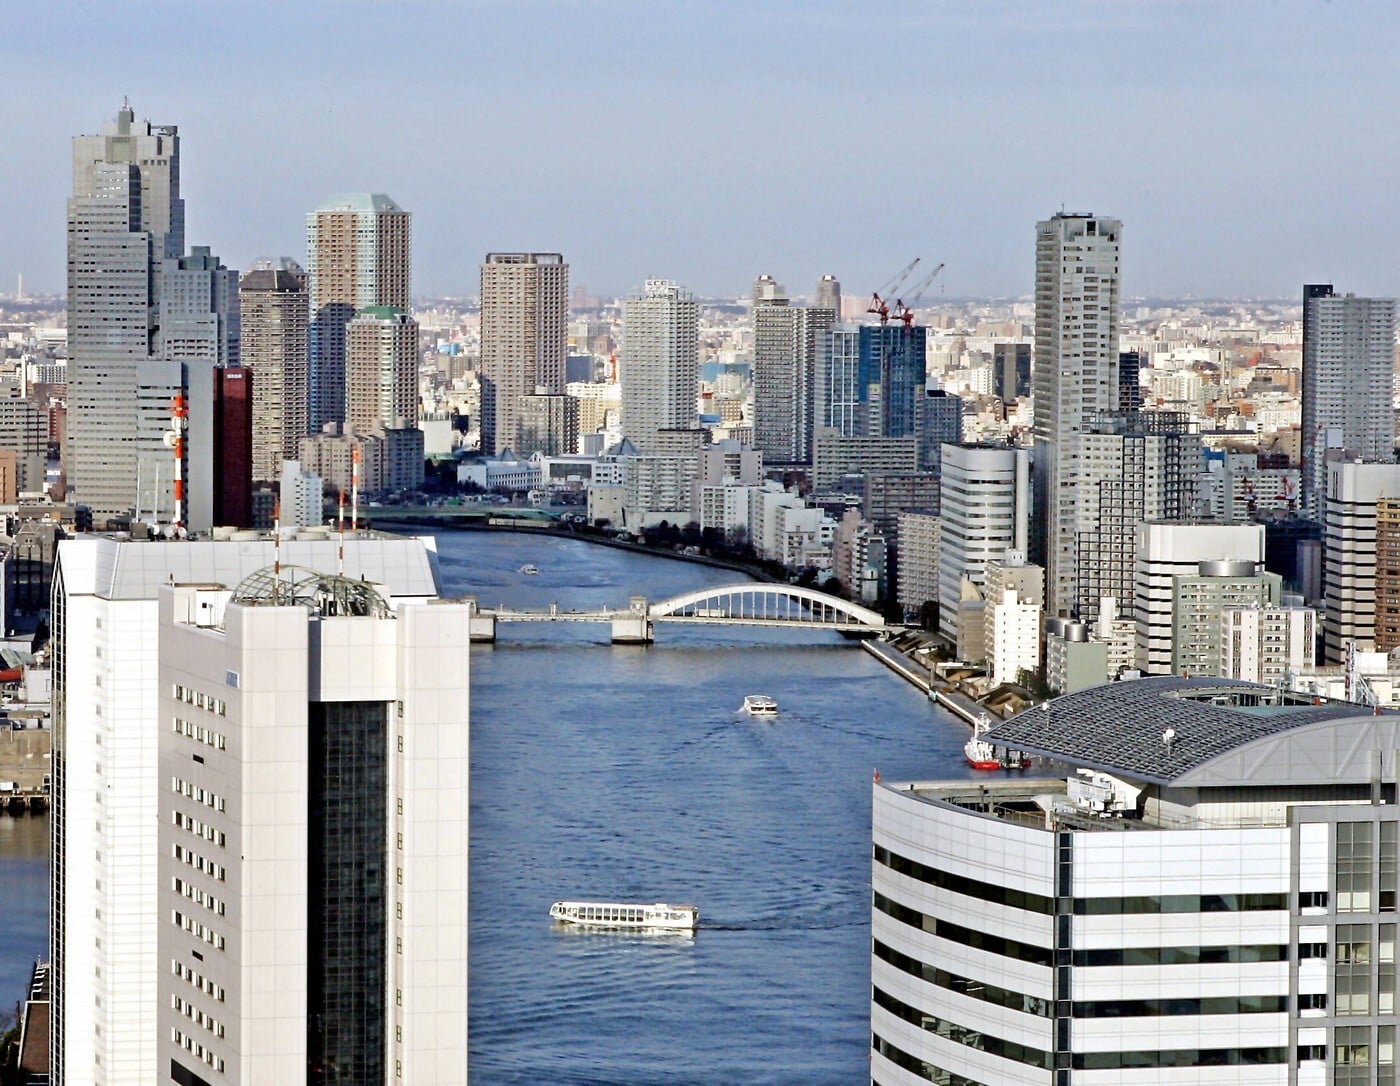
Prišli ďalšie opatrenia. Koncom 90. rokov uvoľnila vláda regulácie, aby naštartovala ekonomiku. Neskôr skrátila stavebné povolenia a zároveň zrušila aj výškové obmedzenia, čím dovolila developerom začať stavať do výšky a nakresliť súčasnú panorámu Tokia. Celkovo medzi romi 1992 a 1998 urobila vláda investície za 640 miliárd dolárov. Toto obdobie sa do dejín vpísalo ako éra divokej výstavby v celej krajine, kde si miestni robili žarty z toho, že sa stavajú mosty, ktoré nikam nevedú a nikdy cez ne nikto neprejde, len preto, aby sa budovalo. No kabinet robil aspoň niečo namiesto dovtedajšieho prizerania sa.

Unsplash/Riccardo Chiarini
Mimochodom, mnohí ekonómovia pri spätnom pohľade aj tak nástojčivo tvrdia, že banky príliš dlho otáľali a intervencie prišli neskoro. A možno by nekonali, ak by ich k tomu neprinútila séria bankrotov štyroch veľkých spoločností v roku 1997. Momentom, ktorý im otvoril oči, bol koniec jednej z najväčších investičných firiem v krajine, Yamaichi Securities. V tom čase to bol štvrtý najväčší obchodník s cennými papiermi.
Skončila po škandále, ktorý odhalil nelegálne aktivity, známe v Japonsku ako tobashi. Tento výraz sa používa na prelievanie a skrývanie strát v zámorí v nastrčených zombie podnikoch, v ktorých sa kumuluje dlh, čo umožňuje pôvodným spoločnostiam vyzerať na papieri zdravo. V tomto prípade na to slúžila prázdna firma vo Švajčiarsku. Yamaichi Securities sa postaral o najväčší krach v japonskej histórii, keď po sebe zanechal dlhy vo výške 24 miliárd dolárov.
Neskôr sa systém rozsypal. Koncom roka 1997 zbankrotovala investičná spoločnosť Sanyo Securities. V nadväznosti vyhlásila krach aj jedna z desiatich najväčších bánk v krajine, Hokkaido Takushoku Bank, najväčšia na ostrove Hokkaido, a ďalšie.
Už bolo jasné, že vláda po prvý raz od konca druhej svetovej vojny opustila politiku too big to fail a umožnila pád popredných finančných spoločností. Ilúzia sa rozplynula. Ani Japonsko nebolo odolné voči tlaku, ktorý vyvolalo spľasnutie bubliny. Nasledovala séria škandálov a verejných priznaní si viny popredných bankárov, ktorí jeden po druhom rezignovali na svoje posty pod ťarchou skrytých strát a špiny, ktorá vyplávala na povrch.
Mrakodrapy, ktoré začali zapĺňať panorámu Tokia, sa dostávali do správ aj z iných dôvodov: niektorí finančníci neuniesli ťarchu dlhov, ktoré po sebe zanechali, a rozhodli sa pre istú smrť skokom z najvyšších poschodí. Medzi rokmi 1997 a 1998 sa miera samovrážd v Japonsku zdvihla o 30 percent, ročne si siahlo na život 30-tisíc ľudí.
Stratená generácia
Práve v tomto období treba hľadať korene demografického posunu na súostroví. Mladí zostávali bývať s rodičmi aj po tridsiatke, vlastné bývanie si nemohli dovoliť. Aj z ekonomických dôvodov sa rozhodli nezakladať vlastné rodiny a zostávali slobodní aj po štyridsiatke. Kazuhisa Arakawa, ktorý sa venuje výskumu singles ekonomiky Japonska, sa vo svojej knihe Super-Solo Society: The Shock of the Unmarried Nation z roku 2017 ohliada za týmto fenoménom a píše, že po spľasnutí realitnej bubliny začiatkom 90. rokov sa začal priemerný príjem bielych golierov kontinuálne scvrkávať.
„Hlavným dôvodom, prečo zostávali slobodní, bola túžba míňať peniaze na seba. Existovalo všeobecné presvedčenie, že pre mužov manželstvo znamená obmedzenie slobody pri nakladaní s financiami. Je to v priamom protiklade s tým, že ženy uvádzali ‚finančnú istotu‘ ako jednu z výhod manželstva,“ píše Arakawa. Dve tretiny obyvateľstva po tridsiatke tak zostávali v jednej domácnosti s rodičmi, prevažne slobodní a zaseknutí v jedinom bývaní, ktoré si mohli dovoliť.
Profimedia
Práve obdobie 90. rokov a prvého desaťročia nového milénia dostalo príznačné pomenovanie: stratené dekády. Boli to desaťročia ekonomickej stagnácie, ktoré vyprodukovali celé generácie ustráchaných jednotlivcov, uviaznutých v pasci dlhov či nedostupnosti bývania a s pramalou dôverou v podobu kapitalizmu, ako ju spoznali na vlastnej koži. Priemerný tridsiatnik mal v tom čase dve až tri príležitostné práce, aby sa uživil.
Kým Američania mali v 50. rokoch minulého storočia bítnikov, povojnovú generáciu, ktorá odmietala konformitu a svojbytne si hľadala miesto v novej ére, Japonci mali v 90. rokoch stratenú generáciu nezamestnaných, občas prezývanú ako hikikomori, čiže dospelákov, ktorí sa v návale zúfalstva zo zlej ekonomickej situácie utiahli pred svetom do detských izieb.
Týkalo sa to predovšetkým generácie vysokoškolákov, ktorí si po skončení štúdií nedokázali nájsť dobre platenú robotu, a preto sa často uspokojili s podpriemernými príležitostnými prácami. To im navyše z dlhodobého hľadiska zahatalo vyhliadky na stabilné dôchodky, ku ktorým by mali prístup, ak by celý život pracovali v štandardnej firme, ako ich rodičia, ktorí nezriedka mali len jedného zamestnávateľa.
Tým sa v kombinácii s faktom, že Japonsko má najstaršiu populáciu na svete, kde až tretina obyvateľov má už teraz nad 65 rokov, presunul tlak na sociálnu politiku štátu. Vláda sa snaží bojovať proti trendu, ako sa len dá. Napríklad v roku 2018 vydala usmernenia, ako by mali spoločnosti pracovať so starnúcou populáciou spôsobom, ktorý im umožní vykryť nedostatok ľudí na trhu.
Profimedia
Svetové ekonomické fórum už v roku 2022 hlásilo, že zhruba polovica japonských spoločností sa spolieha na najímanie zamestnancov nad 70 rokov. A iná cesta vpred pravdepodobne neexistuje. Predpokladaný priemerný vek dožitia mužov v Japonsku v roku 2018 dosiahol 81,25 roka a žien až 87,32 roka. Do roku 2065 sa predpokladá, že sa tento ukazovateľ zdvihne na 84,95 roka, respektíve 91,35 roka.
Kazuhisa Arakawa, odborník na demografiu a singles ekonomiku, aktuálne predpovedá, že do roku 2040 bude aj v dôsledku realitnej bubliny z 80. a 90. rokov až polovica občanov slobodná. Kým v roku 1973 sa zosobášilo 1,1 milióna párov, v roku 2018 to bola polovica. Arakawa odhaduje, že v roku 2040 bude každý tretí muž a každá piata žena žiť mimo manželstva. Japonci už teraz bojujú s problémom 80 : 50, keď slobodní päťdesiatnici žijú so svojimi 80-ročnými rodičmi u nich. Zdá sa, že finančné trhy sa z bublín spamätávajú rýchlejšie ako spoločnosť.
Súostroviu trvalo desaťročia, kým sa pozviechalo z krachu realitného trhu. Medzi rokmi 1995 a 2007 klesol HDP Japonska z 5,3 bilióna dolárov na 4,4 bilióna v nominálnom vyjadrení. Do roku 2010 rástla tamojšia ekonomika v priemere len o 0,5 percenta ročne. To sa zlomilo až po kríze z rokov 2008 až 2009. Medzi rokmi 2011 až 2019 rástla krajina pod jedno percento ročne.
Dodnes patrí medzi najzadlženejšie ekonomiky sveta – v roku 2019 tento indikátor dosahoval až 239 percent HDP. Chancellor píše o Japonsku ako o ukážkovom príklade špekulácie na reality, ktorá síce malému množstvu ľudí priniesla profit, no väčšinu len zaťažila dlhmi po niekoľko generácií.
Nie div, že sa toto obdobie zapísalo do dejín ako kamikadze kapitalizmus.