Analytik Jabran Kundi zhodnotil predpovede Raya Dalia. Jednu investíciu vníma v období dlhovej krízy ako atraktívnu.
Americký miliardár Ray Dalio založil zhruba pred polstoročím investičnú spoločnosť Bridgewater Associates. Vybudoval z nej jeden z najväčších a najúspešnejších hedgingových fondov na svete.
Expert na globálnu makroekonomiku, cykly dlhov a finančné trhy dal v marci 2025 Spojeným štátom lehotu. V podcaste Bloomberg Odd Lots povedal, že americký dlh smeruje k „infarktu“ a spomenul aj poistku, ktorá by mala investorov zachrániť.
Po čase sa k jeho predpovedi vrátil skúsený finančný analytik špecializujúci sa na globálne akciové trhy Jabran Kundi. Daliove odporúčanie rozširuje o nákup konkrétneho investičného titulu.
Kundi je generálnym riaditeľom a vlastníkom analytického portálu KSEStocks, ktorý poskytuje dáta a analýzy akciového trhu pre maloobchodných investorov.
Vo svojej analýze na portáli Barchart sa teraz zameral na overenie Daliovho varovania a vypracovanie nadstavby v podobe vlastného odporúčania.
Analytik je považovaný za experta vo svojom odbore. Prispieva aj do popredných finančných platforiem ako Insider Monkey, Barchart či Yahoo Finance. V minulosti sa preslávil aj monitorovaním obchodných aktivít členov amerického Kongresu pre platformu Capitol Trades.
Naplnené varovanie?
Dalio presný termín príchodu dlhovej krízy nešpecifikoval, odhadol ho však na „tri roky, plus-mínus rok“. To podľa Kundiho otvára okno už v budúcom roku a zatvára ho okolo roku 2029.
Zakladateľ fondu Bridgewater okrem fiškálnych problémov predpovedal aj skok úrokových sadzieb a oslabenie mien. Ako ochranu proti negatívnym scenárom spomenul predovšetkým zlato.
Ako Kundi konštatuje, americký dlh v auguste 2026 prekročil 40 biliónov dolárov. Čisté úrokové výdavky z neho dnes zaberajú približne 3,3 percenta hrubého domáceho produktu.
Viac peňazí štát míňa už len na sociálne zabezpečenie a federálny program zdravotného poistenia Medicare. Na margo predpovede preto uvádza, že Daliove varovné signály je dnes ešte ťažšie ignorovať.
V júli zároveň vystúpil výnos 30-ročných štátnych dlhopisov na najvyššiu úroveň od roku 2007. Krátko na to ministerstvo financií oznámilo, že odkúpi výrazne viac vlastných dlhopisov s dlhou splatnosťou.
Oficiálne má odkup udržať trh v plynulom chode. Expert však v situácii vidí viac. Upozorňuje na Daliove varovanie, podľa ktorého dopyt po americkom dlhu nebude stíhať ponuku. Podľa analytika odkupy naznačujú, že tento problém už nastal.
Zlato ako víťaz
Daliove odporúčania podľa Kundiho vyšli aj v prípade zlata. Tí, ktorí jeho rady počúvali, zatiaľ určite neľutujú. V čase zverejnenia odhadu bola jeho cena pod 2 900 dolárov za uncu. Dnes osciluje okolo úrovne štyritisíc dolárov. A to už zahŕňa jeho ústup z maxím.
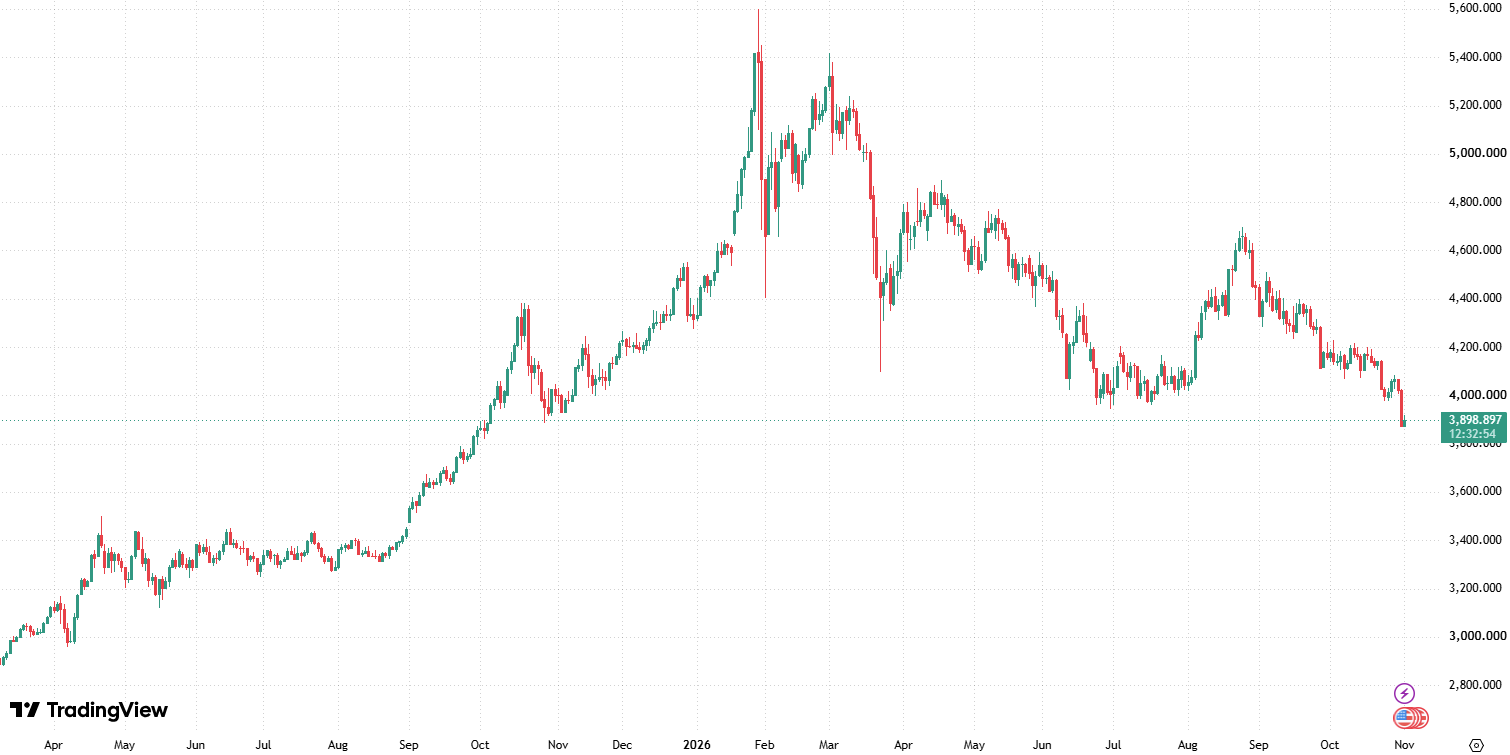
 Zdroj: Trading View.
Ešte zaujímavejšie údaje podľa analytika poskytuje pohľad na ťažiarov. Pri drahšom zlate ich zisky totiž rastú oveľa rýchlejšie ako tržby. Práve do ich radov smeruje jeho odporúčanie. Newmont Corporation je najväčší svetový ťažiar zlata. Ako jediný svojho druhu je súčasťou prestížneho akciového indexu S&P 500.
Spoločnosť podľa analytika predávala v treťom kvartáli 2026 uncu zlata v priemere za 4 317 dolárov. Celkové udržiavacie náklady dosiahli 1 454 dolárov. Rozdiel vo výške takmer 2 900 dolárov na uncu predstavuje skoro dvojnásobok úrovne zo začiatku roka 2025.
Aktuálna trhová kapitalizácia denverskej spoločnosti dosahuje približne 110,8 miliardy dolárov. Okrem zlata ťaží aj meď, striebro, zinok a olovo. Firma má čistú hotovosť presahujúcu 3,2 miliardy dolárov a od februára 2024 znížila počet svojich akcií zhruba o 10 percent.
Výsledky, ktoré firma zverejnila za tretí kvartál v októbri tohto roka, prekonali očakávania Wall Street. Upravený zisk na akciu dosiahol 2,20 dolára pri tržbách 6,36 miliardy dolárov.
Newmont dodal približne 1,3 milióna uncí zlata, 23-tisíc ton medi a 11 miliónov uncí striebra. Upravená EBITDA vyšla na štyri miliardy dolárov a upravený čistý zisk bol pre tretí kvartál rekordný.
Vedenie očakáva, že nasledujúci štvrťrok bude z tohto roka výrobne najsilnejší. V nasledujúcom roku by podľa odhadov produkcia celého portfólia mala vzrásť o nízke až stredné jednociferné percento. Rast majú priniesť rudy s vyšším obsahom kovu v baniach Lihir a Boddington, ďalšie unce vraj prinesie aj druhá expanzia bane Tanami.
Pohľad na čísla
Akcie Newmontu od začiatku roka vzrástli takmer o sedem percent, a to už po ústupe zo svojich maxím.
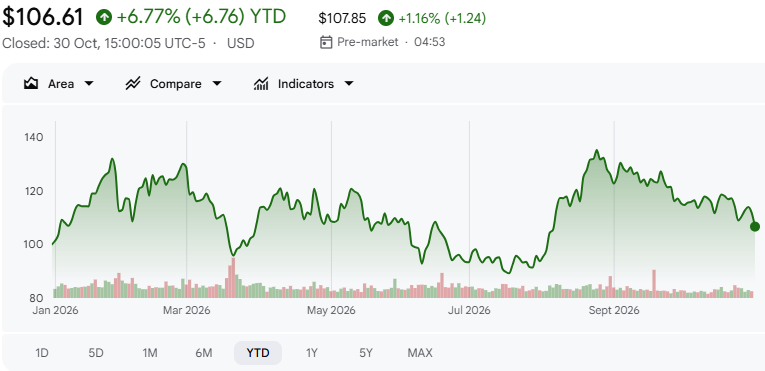
Zdroj: Google Finance.
Zdroj: Google Finance.
Z pohľadu ziskov vychádza nákup Newmontu relatívne lacno. K 30. októbru predstavuje P/E ratio, teda pomer ceny k zisku, 12,4-násobok. To je o desiatky percent nižšie v porovnaní s päťročným priemerom. Podľa Kundiho vysoká zľava ukazuje, že trh v dlhodobo vysokú cenu zlata úplne neverí.
Očakávané P/S ratio – pomer ceny k tržbám – presahuje štvornásobok a nachádza sa nad päťročným historickým priemerom. Toto ocenenie čiastočne odráža výrazný rast cien zlata, ktorý vďaka relatívne stabilnej nákladovej základni ťažby zvyšuje ziskovosť spoločnosti rýchlejšie než jej tržby.
Deje sa tak vďaka takzvanej prevádzkovej páke. Keďže ťažiari majú vysoké fixné náklady na zamestnancov, energie, údržbu a prevádzku baní, vyššia predajná cena zlata pri relatívne pomalom raste nákladov znamená, že väčšia časť dodatočných tržieb sa premietne do zisku.
Analytický konsenzus
Wall Street zostáva k účastinám firmy priaznivo naklonená. Analytici očakávajú rast zisku na akciu v tomto roku až o 32 percent a následne udržanie solídneho tempa až do roku 2029. Aj bilancia pôsobí pevne. Firma drží 8,83 miliardy dolárov v hotovosti proti dlhu 5,58 miliardy.
Pozitívny výhľad sa prejavil aj na kladných ratingoch. Richard Garchitorena z Barclays potvrdil odporúčanie nákupu s cieľovou cenou 123 dolárov, kým Tanya Jakusconek zo Scotia Capital ponechala rovnaké odporúčanie s cieľom 149 dolárov.
Konsenzus analytikov sa ustálil na Strong Buy a priemerná cieľová cena sa dostala na úroveň okolo 142,82 dolára. To naznačuje zaujímavý rastový potenciál.
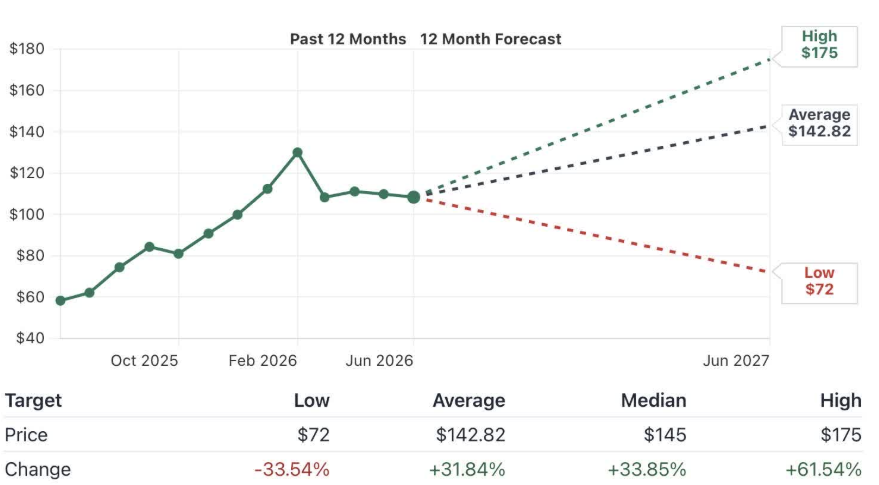
Zdroj: Seeking Alpha.
Zdroj: Seeking Alpha.
Záverečné zhodnotenie
Aj keď sa Daliova predpoveď o dlhovom „infarkte“ dnes zdá byť čiastočne potvrdená rastúcim americkým dlhom, jeho scenár môže narúšať viacero faktorov vrátane unikátneho postavenia dolára či schopnosti centrálnej banky flexibilne riadiť trhové podmienky. Tie robia správne načasovanie príchodu podobnej krízy veľmi zložitým.
Pomerne presvedčivo pôsobí aj Kundiho argumentácia v prospech spoločnosti Newmont. Mimoriadne silná bilancia s prevahou hotovosti nad dlhom poskytuje Newmontu dostatočný vankúš na prekonanie prípadných trhových výkyvov.
Pravidelný odkup vlastných akcií a rekordná tvorba zisku navyše potvrdzujú, že manažment dokáže efektívne využívať priaznivé obdobie na zvyšovanie hodnoty pre akcionárov.
Pre investorov hľadajúcich stabilného lídra v sektore môže spoločnosť predstavovať zaujímavú možnosť, ako kapitálovo participovať na vysokej cene drahých kovov.
Investícia do tohto ťažobného gigantu však so sebou stále nesie aj viacero rizík, ktoré by investori nemali prehliadať. Samotná investičná téza je vo veľkej miere závislá od predpokladu, že ceny zlata zostanú na vysokých úrovniach.
Nízke P/E ratio nemusí automaticky znamenať výhodnú zľavu. Môže ísť o započítanie pravdepodobnej korekcie ceny komodity smerom nadol. Skutočnosť, že pomer ceny k tržbám sa nachádza nad päťročným priemerom, zas môže naznačovať, že akcie Newmontu nemusia byť neprimerane lacné.
Pri prípadnom poklese ceny zlata by rýchlo stratili svoju terajšiu výhodu vysokej marže. Efekt prevádzkovej páky totiž funguje aj v opačnom smere, ako bolo pôvodne načrtnuté.
Ďalší problém môže predstavovať aj charakteristika ťažobného sektora. Na rozdiel od priamej držby fyzického zlata čelia ťažiari systémovým rizikám v podobe rastúcich mzdových nákladov, geopolitických komplikácií a prevádzkových výpadkov.
Spoliehať sa na plány manažmentu tak znamená preberať na seba plné prevádzkové riziko spoločnosti. Pomerne slabý výkon akciového kurzu v období, keď zlato trhalo rekordy, môže ukazovať, že trh si voči titulu zachováva určitú opatrnosť.
Expozícia voči zlatu môže mať v portfóliu racionálny základ a vďaka nízkej korelácii s akciovým trhom v ňom môže plniť určitú poistnú funkciu.
Smerovanie kapitálu do ťažobných spoločností predstavuje podstatne iný typ investície. Ide totiž o firmy obchodované na burze, ktoré čelia rovnakému trhovému sentimentu, likvidite a systémovým rizikám ako ostatné akcie.
Realizácia takejto investičnej stávky predpokladá vysokokvalifikovaný prístup, hlbšie porozumenie trhovým mechanizmom a dôsledné zohľadnenie rizikového profilu daného aktíva.
Dôležité upozornenie
Informácie obsiahnuté v tomto článku majú výhradne informačný charakter a nepredstavujú investičné rady. Neodporúčame konať na základe týchto údajov bez predchádzajúcej konzultácie s kvalifikovaným finančným poradcom. Investovanie je spojené s rizikami a rozhodnutia o investovaní sú na vlastnú zodpovednosť. Výnosy z investície dosiahnuté v minulosti nie sú zárukou budúcich výnosov.