Investujete do nájomných bytov? Možno prišiel čas pripraviť sa na nový normál.
Investori, ktorí kupovali byty v predchádzajúcich dekádach „zaknihovali“ solídne zhodnotenie pri pomerne slušnom nájomnom výnose. Hlavný ekonóm Trinity Bank Lukáš Kovanda však upozorňuje na chybovosť v ich úsudku, vychádzajúcu z historických skúseností.
„Tu môže dôjsť k určitému skratu v myslení, keď ľudia preťahujú, extrapolujú rastovú krivku z 10 či 15 rokov do ďalšieho obdobia,“ mieni známy ekonóm. Dosiahol teda trh svoj vrchol?
Ako Kovanda uviedol v rozhovore na platforme vb/cz, pokračovanie podobnej dynamiky rastu nie je v budúcnosti zaručené a on sám je v tomto prípade pomerne skeptický. Napriek tomu je presvedčený, že ťažisko regionálneho investovania zostane naďalej v nehnuteľnostiach.
Na rozdiel od Spojených štátov amerických a anglosaských krajín vraj totiž obyvatelia strednej Európy prechovávajú k akciám dlhodobú nedôveru. Za týmto postojom Kovanda vidí najmä ekonomiku bankového typu, málo rozvinutú burzu a negatívne spomienky z 90. rokov, keď tunelovanie zmarilo rozbeh domáceho kapitálového trhu.
K bytom investorov lákajú aj nízke dane z nehnuteľností v porovnaní s väčšinou krajín Európskej únie a skutočnosť, že nehnuteľnosti predstavujú fyzické aktíva, na ktoré si možno siahnuť.
Ekonóm však očakáva, že sa podiel akcií na investovaných objemoch predsa len v budúcnosti mierne zvýši, avšak iba v prípade absencie krízy, ktorá by dôveru vo volatilnejšie aktíva opätovne oslabila.
Rovnako počíta s tým, že vláda pre zhoršujúci sa stav verejných financií razantnejšie zasiahne do daňového systému. Prípadné zvýšenie daní z nehnuteľností by následne negatívne ovplyvnilo konečný výnos nájomných bytov.
Pokles investovania do tehly
Kovanda v nasledujúcom období očakáva pokles investičných aktivít do nehnuteľností z dôvodu, že trh údajne dosiahol „určitý strop“. Nájomný výnos v Prahe sa pohybuje vo výške okolo dvoch a pol až troch percent ročne.
„Takéto zhodnotenie už citeľne zaostáva za tým, čo môžu investori získať z akciového trhu. Ak sa spätne pozrieme na posledných 30 rokov, zistíme, že dobre diverzifikovaná investícia do S&P 500, teda najdôležitejšieho svetového indexu zahŕňajúceho päťsto najväčších amerických spoločností, v priemere priniesla 9 až 10 percent ročne. Výnos pritom zohľadňuje nielen kurzové rozdiely, ale aj všetky krízy vrátane globálnej finančnej, covidovej, inflačnej, vojnovej a podobne,“ vysvetľuje expert.
Investori do bytov teda stavajú takmer výlučne na budúci rast cien, ktorý je momentálne dvojciferný. Samotné ceny sú dnes už pomerne vysoké a nájomná výnosnosť priebežne klesá.
„Buď budú ľudia odrazu ochotní platiť vyššie nájomné, alebo budú musieť klesnúť ceny nehnuteľností. Skôr sa teda treba pripraviť na nový normál v pásme okolo piatich až šiestich percent,“ dopĺňa šéfekonóm Trinity Bank.
Spojené nádoby
Ak by aj akciový trh zasiahla kríza a nedoručil by tú úroveň výnosov, na ktorú sme zvyknutí, potom je podľa Kovandu namieste otázka, aký to má dôvod.
Pokiaľ je ním rast úrokových sadzieb pre enormný štátny dlh alebo zvýšenú infláciu, potom sa domnieva, že to rovnako zasiahne aj trh nehnuteľností. „Do určitej miery ide o spojené nádoby,“ dopĺňa expert.
V prípade, že by došlo k nárastu úrokových sadzieb na hypotekárnych úveroch, vyvolalo by to tlak na ceny miestnych realít a mohlo by dôjsť k viacročnej nominálnej stagnácii cien.
Po zohľadnení inflácie by tak v reálnom vyjadrení došlo k ich prepadu, podobne ako sa to udialo v minulosti. Podľa odborníka by sa v takom prípade mohlo stať, že by nehnuteľnosti desiatky rokov nezaisťovali výnos.
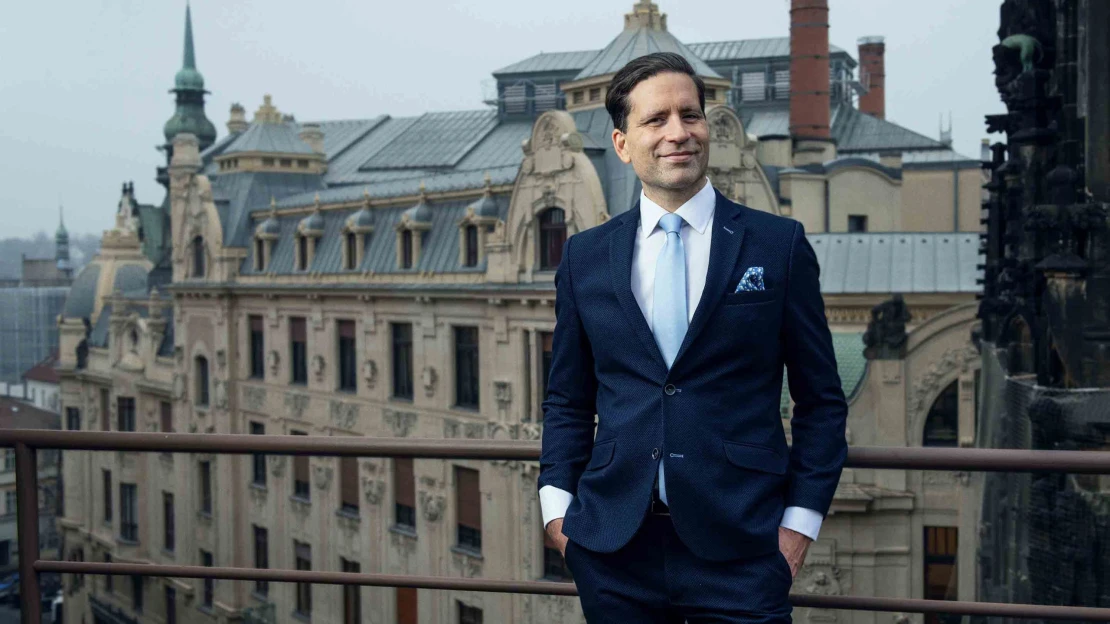
 Robo Homola
Foto: Robo Homola, Forbes.
Koniec lacných peňazí?
Kovanda vníma fundamentálne prekážky rastu cien nehnuteľností v najbližšom období. V roku 2016 boli úrokové sadzby hypoték v priemere pod úrovňou 1,8 percenta. Centrálne banky pumpovali do obehu peniaze a Česká národná banka umelo oslabovala korunu.
Dnes sadzby dosahujú okolo 5,5 percenta a podľa odborníka sa môžu na prelome tohto a budúceho roka dokonca vyšplhať až k šiestim percentám.
Takýto stav mnohých ľudí odradí od kúpy nehnuteľností a viacerí si ich pri zmenených podmienkach ani nebudú môcť dovoliť pre zvýšené mesačné splátky.
Dôvodom rastu sadzieb je konflikt v Perzskom zálive, stúpajúce zadlžovanie štátov a inflačné očakávania. Americké dlhopisy majú najvyššie výnosy za viac než 20 rokov a tento tlak sa cez Atlantik prenáša na regionálne hypotéky.
Pri investičných úveroch navyše v poslednom období vytvárajú protivietor nedávno prijaté zmeny v réžii Českej národnej banky. Otázne je podľa ekonóma aj to, dokedy budú investori ochotní znášať nízku výnosnosť.
Londýn ako varovanie
Ako príklad Kovanda uvádza realitný vývoj v Londýne. Ceny v štvrtiach, ako je Mayfair, klesli od vrcholu v roku 2014 približne o štvrtinu. Trh tam držala arabská, čínska a ruská klientela, ktorej v dôsledku rastúceho geopolitického napätia klesá investičný apetít.
Praha má síce odlišné podmienky, čo si expert uvedomuje, aj napriek tomu však v danej situácii vidí určité varovanie. Pokiaľ v iných európskych mestách dochádza k citeľnej korekcii, je pomerne odvážne počítať s tým, že v Prahe bude naďalej pokračovať dvojciferný nárast cien nehnuteľností, ktorý sa nachádza vysoko nad úrovňou inflácie. A to aj napriek nedostatočnej výstavbe.
Silné signály posielajú aj demografické údaje. Na jednej strane migračné prognózy hovoria približne o dvoch miliónoch obyvateľov hlavného mesta v horizonte do roku 2050. Išlo by teda o rast v stovkách tisíc. Na druhej strane silná generácia boomerov postupne odchádza a jej byty pôjdu do dedičského konania. Uvoľní sa tak podstatná časť bytového fondu, pričom ďalšie ročníky nie sú také silné.
Kovanda nevylučuje ani príchod krízy. Z jeho pohľadu môže ísť napríklad o problémy v automobilovom priemysle, čínsky šok či colné vojny. Pokiaľ by nezamestnanosť prekročila 10-percentnú hranicu, mohlo by to viesť k platobnej nedisciplíne a zastaveniu nového úverovania. V takom prípade by citeľná korekcia pravdepodobne zasiahla aj hlavné mesto. Podobné scenáre pritom podľa analytika nemožno vylúčiť ani v pomerne blízkom období.
Mestá a vidiek
Praha a Brno podľa Kovandu stále dávajú zmysel, avšak najmä ako vlastné bývanie. Byt tam prináša ďalší pilier dôchodkového zabezpečenia. Pri krajských mestách, menších regionálnych mestečkách či na vidieku však už radí väčšiu opatrnosť.
V prvom rade investorom odporúča naštudovať si demografickú prognózu pre danú oblasť. Pokiaľ ukazuje na vyľudňovanie, ceny tam môžu časom začať klesať.
Ekonóm preto zdvíha pomyselný varovný prst a na opatrnosť nabáda predovšetkým neskúsených investorov, ktorí ešte na realitnom trhu nezažili pokles. „Minulá dekáda bola snáď až neopakovateľná. Zišla sa v nej celá plejáda priaznivých faktorov,“ podčiarkuje analytik.
Nenaráža pritom len na lacné peniaze, pumpovanie zdrojov do ekonomiky, nízku úroveň nezamestnanosti a rast dôvery zahraničných investorov v dôsledku vstupu do Európskej únie, ale aj na priaznivú geopolitickú situáciu. „Obchodná vojna medzi Spojenými štátmi a Čínou bola čajíček oproti tomu, v akom stave sú obchodné vojny dnes,“ tvrdí expert.
A čo sadzby?
Pri pohľade na výšku hypotekárnych sadzieb Kovanda odhaduje, že štandard pred vojnou v Iráne sa pohyboval vo výške okolo štyroch percent, čo považuje za ďaleko prijateľnejšie, než predstavuje súčasný stav.
Pri investičných bytoch si myslí, že hypotéka obstojí tvárou v tvár nájomnému zhruba do sadzby troch percent, pokiaľ sa do úvahy berú ušlé príležitosti. Potom je už výhodnosť investície veľmi otázna. Regionálni prenajímatelia to však vraj zatiaľ nechcú počuť.
S nárastom úrokových sadzieb nad šesť percent nepočíta, pretože by podľa neho decimovali ekonomiku. V prípade stabilizovanej inflácie by mohlo v budúcom roku dôjsť aj k miernemu poklesu.
Výraznejšie prehodnotenie, pod úroveň piatich percent, by v budúcom roku nečakal. Pokles na štyri percentá vidí len v ružovom scenári, v ktorom by došlo k upokojeniu všetkých konfliktov, čo momentálne považuje za nereálne. Skôr vníma opačné signály.
Odporúčania experta
Investíciu do vlastného bývania Kovanda za súčasných podmienok odporúča, predovšetkým pokiaľ ide o väčšie mestá. „Predstava života v starobe vo vlastnom bývaní je ďaleko priaznivejšia ako život v prenájme,“ vysvetľuje odborník.
Pri nehnuteľnostiach na vidieku si už vôbec nie je istý. Pokiaľ relevantné prognózy ukazujú na budúci pokles dopytu a tým aj cien, nedáva mu zabezpečenie vlastného bývania v týchto lokalitách zmysel. Radšej by žil v prenájme a ušetrené prostriedky investoval na akciovom trhu. Bývanie v nájomnom byte nepovažuje za stigmu. V Nemecku, Švajčiarsku či Rakúsku vraj ide o úplne bežnú záležitosť.
Investíciu do investičného bytu expert v súčasnosti nepovažuje za atraktívnu. Nízka nájomná výnosnosť ho odrádza dokonca aj od hlavného mesta.
Výška nájomného by síce mohla v budúcnosti rásť, avšak tento predpoklad by musel byť podmienený výrazným hospodárskym rastom. Ten však odborník neočakáva. Muselo by ísť o výšku na úrovni okolo štyroch percent, akú kedysi zažilo Írsko.
Vzhľadom na závislosť od nemeckej ekonomiky a technologické zaostávanie za Áziou sa preto skôr obáva, že česká ekonomika spomalí zo súčasných dvoch na jedno percento.
Páka bez diverzifikácie
K pákovému efektu hypotéky sa Kovanda stavia pozitívne a proti rozumnému zadlžovaniu nič nemá. Pokiaľ chce investor páku používať, v nehnuteľnostiach je podľa neho dokonca bezpečnejšia než v akciách.
Považuje za zmysluplné pri hypotéke vložiť iba určité percento z vlastných zdrojov a zvyšok ponechať k dispozícii na ďalšie investovanie na akciovom trhu.
Iná situácia nastáva pri investoroch s desiatkami bytov a silne negatívnym cash flow. V takom prípade ide vyslovene o stávku na budúci rast. „Rizikovosť tam je značná a nejde o niečo, čo by som mohol s pokojným svedomím odporučiť,“ uzatvára ekonóm.
Predstavený prístup podľa neho porušuje základné pravidlo diverzifikácie. Keďže často ide o nehnuteľnosti v jednej krajine alebo dokonca v jednom meste, ide o podobnú stávku, v ktorú verili Američania pred globálnou finančnou krízou.
Dôležité upozornenie
Informácie obsiahnuté v tomto článku majú výhradne informačný charakter a nepredstavujú investičné rady. Neodporúčame konať na základe týchto údajov bez predchádzajúcej konzultácie s kvalifikovaným finančným poradcom. Investovanie je spojené s rizikami a rozhodnutia o investovaní sú na vlastnú zodpovednosť. Výnosy z investície dosiahnuté v minulosti nie sú zárukou budúcich výnosov.