Od mája musia obchodníci umožniť bezhotovostnú platbu už pri nákupe od jedného eura. Pre kaviarne, barberov či autoservisy sa tak z povinnosti stáva štandard. Andrea Šipošová z VÚB banky vysvetľuje, prečo pri výbere platobného terminálu nerozhoduje iba cena, čo musí fungovať v pozadí a prečo je najlepší terminál ten, o ktorom neviete.
Povinnosť umožniť bezhotovostnú platbu pri nákupe od jedného eura platí od mája. Ako túto zmenu po prvých mesiacoch hodnotia najmä malí obchodníci a aké skúsenosti majú s jej zavedením?
Dlhodobo pozorujeme, že bezhotovostné platby sa v mnohých prevádzkach rýchlo stali bežnou súčasťou predaja. Potvrdzujú to aj čísla: podľa prieskumu Mastercard sa na Slovensku kartou realizuje viac ako polovica transakcií a osem z desiatich Slovákov uprednostňuje platbu kartou alebo mobilom.
Vidíme to najmä v malých prevádzkach, ako sú kaviarne, pekárne, stánky s občerstvením či kaderníctva. Pri nákupe za dve či tri eurá zákazník často automaticky prikladá telefón alebo kartu a hotovosť vyťahuje, až keď nemá inú možnosť. Niektorí obchodníci hovoria, že bezhotovostné platby dnes tvoria približne polovicu až dve tretiny všetkých transakcií, hoci pred niekoľkými rokmi ich vnímali skôr ako doplnkovú službu.
Pri menších sumách je bezhotovostná platba často jednoduchšia než hotovosť. Zákazník nehľadá mince a obchodník nerieši vydávanie. Pri rannej špičke v malej kaviarni môže niekoľko sekúnd ušetrených pri každej platbe znamenať desiatky zákazníkov za hodinu navyše. Bezhotovostné platenie sa tak z možnosti stáva štandardom, ktorý zákazníci prirodzene očakávajú.
Obchodníci nielenže musia mať možnosť bezhotovostnej platby, ale skutočne sa im oplatí akceptovať samotné karty?
Bezhotovostná platba je dnes neoddeliteľnou súčasťou nákupnej skúsenosti. Zákazník, ktorý si kupuje kávu, ide ku kaderníkovi alebo tankuje, očakáva, že zaplatí rýchlo a spôsobom, na ktorý je zvyknutý. Ak to nie je možné, môže obchodník zákazníka stratiť. Podľa prieskumu si 38 percent zákazníkov pri ďalšom nákupe vyberie iného obchodníka, ak u neho nemohli zaplatiť kartou. Obchodníci na druhej strane uvádzajú, že po zavedení platieb kartou sa im tržby zvýšili približne o 20 percent.
Možnosť platiť kartou navyše dodáva prevádzke dôveryhodnosť, zrýchľuje obsluhu, obmedzuje manipuláciu s hotovosťou a uľahčuje evidenciu tržieb. Zákazník tiež nemusí nákup odkladať alebo znižovať jeho hodnotu len preto, že nemá pri sebe hotovosť. Pri kaderníctve, autoservise či remeselných prevádzkach to zjednodušuje aj úhradu vyšších súm a doplatkov.
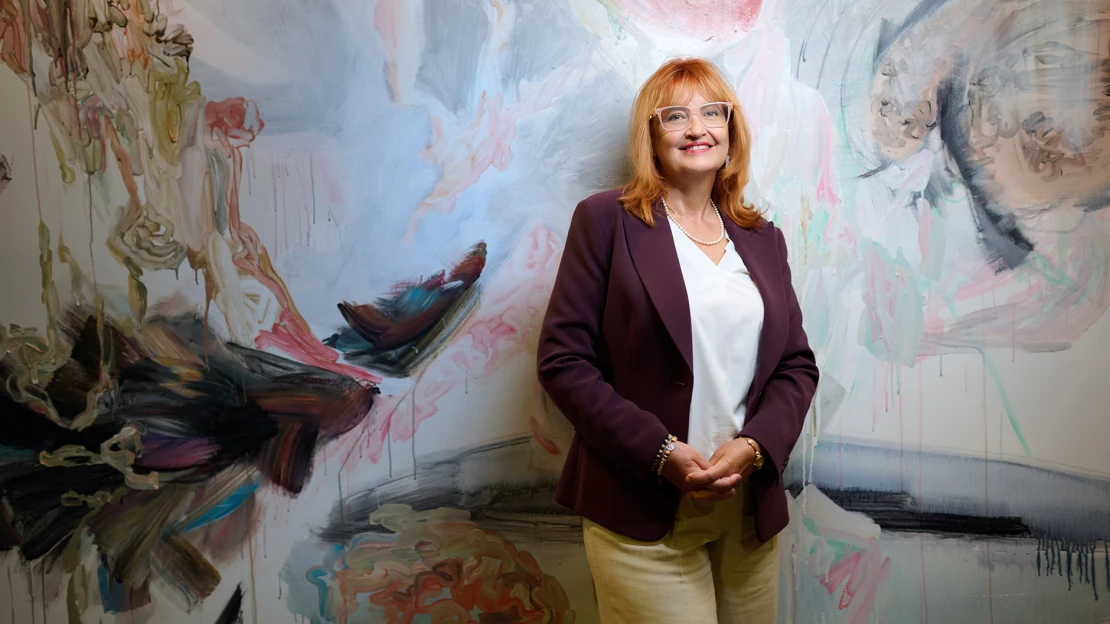
Foto: Robo Homola/Forbes Slovensko
A čo online nákupy?
Netreba zabúdať ani na online predaj, kde je platba kartou podľa prieskumu najobľúbenejším spôsobom platby. Pre e-shopy, online služby, rezervačné systémy, digitálne produkty aj podnikateľov, ktorí kombinujú online a kamenný predaj, ponúkame platobnú bránu eCard. Zjednodušuje nákupný proces a znižuje bariéry, pre ktoré zákazník objednávku nedokončí.
Pri výbere riešenia je vhodné zohľadniť nielen cenu, ale aj funkcie, spôsob používania a náklady na prevádzku, aby riešenie zodpovedalo reálnym potrebám podnikania.
Pri malom stánku môže byť najdôležitejšia mobilita a stabilné pripojenie, pri kaderníkovi kompaktné zariadenie, ktoré nezaberie miesto na pulte, a v reštaurácii terminál, ktorý obsluha prinesie priamo k stolu.
Aký je prvý krok, ktorý by mali podnikatelia urobiť, ak chcú mať kvalitný terminál?
Najskôr by si mali ujasniť, ako v ich prevádzke platby prebiehajú. Iné riešenie potrebuje kaderník pri jednom pracovnom mieste, iné reštaurácia s obsluhou pri stoloch a iné sieť kaviarní s viacerými prevádzkami. Podnikateľ rozhoduje, kde terminál bude používať, koľko platieb denne spracuje, či má byť prepojený s pokladnicou a či treba spravovať viac zariadení naraz. Pri malom stánku môže byť najdôležitejšia mobilita a stabilné pripojenie, pri kaderníkovi kompaktné zariadenie, ktoré nezaberie miesto na pulte, a v reštaurácii terminál, ktorý obsluha prinesie priamo k stolu.
Podnikateľ by si mal prejsť bežný deň vo svojej prevádzke: kde zákazník čaká, kto zadáva sumu, ako sa platba eviduje a čo sa stane, ak terminál prestane fungovať. Pomôcť môže konzultácia s poskytovateľom platobných služieb, ktorý najskôr spozná fungovanie prevádzky a až potom odporučí zariadenie. Znižuje sa tak riziko, že terminál síce technicky funguje, no v praxi mu chýbajú dôležité funkcie alebo prepojenia. Vo VÚB banke preto s podnikateľom najskôr prejdeme jeho potreby a odporúčame riešenie, ktoré zodpovedá dnešnému stavu aj jeho plánom do budúcnosti.
V rámci iniciatívy Slovensko platí kartou navyše ponúkame riešenie na prijímanie platobných kariet pre nových obchodníkov na deväť mesiacov za zvýhodnených podmienok.
Samotné terminály však na prvý pohľad vyzerajú podobne. V čom sa jednotlivé riešenia líšia a čo rozhoduje o tom, či bude obchodník s vybraným riešením spokojný aj o rok?
Ako som už spomínala, riešenia sa líšia podľa typu prevádzky, ale aj podľa toho, ako obchodník platby prijíma. Klasický platobný terminál je vhodný najmä pre podnikateľov, ktorí prijímajú platby priamo na predajnom mieste, teda v maloobchode, gastronómii či v širokom spektre služieb. Terminál v mobile je flexibilné riešenie pre menších podnikateľov, ktorí pracujú prevažne v teréne alebo majú nižší objem transakcií, napríklad pre remeselníkov, kuriérov či taxikárov. Jedno zariadenie im slúži na riadenie podnikania aj na prijímanie platieb.
Pri výbere sa potom často porovnáva vzhľad terminálu alebo cena. Skutočná kvalita sa však ukáže až v každodennej prevádzke, keď treba niečo vyriešiť: zariadenie prestane komunikovať počas rannej špičky, treba ho vymeniť, objaví sa nezrovnalosť v platbe alebo ho obchodník chce prepojiť s pokladničným systémom. Ak počas výpadku vybaví napríklad 20 zákazníkov za hodinu, rozdiel medzi reštartom za pár minút a čakaním na technika znamená stratu času aj potenciálnych tržieb.
Dlhodobú spokojnosť preto ovplyvňuje najmä to, či riešenie dokáže reagovať na zmeny v podnikaní a ako rýchlo sa dá vyriešiť prípadný problém. Obchodník si nevyberá iba terminál, ale aj službu, ktorú bude používať každý deň. Najlepšie riešenie je jednoducho také, o ktorom obchodník prakticky ani nevie, pretože každý deň spoľahlivo funguje.
Hovoríte, že dobrý terminál je taký, na ktorý obchodník nemusí ani myslieť. Čo teda musí banka zabezpečiť, aby všetko fungovalo spoľahlivo?
Ideálny stav je, keď obchodník nemusí riešiť technické detaily a môže sa sústrediť na zákazníkov. Ráno terminál zapne, počas dňa prijíma platby a na konci dňa sa transakcie správne spracujú a zaúčtujú. Na to musí spoľahlivo fungovať celá služba, od komunikácie a autorizácie až po vysporiadanie platieb.
V pozadí každej platby prebieha množstvo procesov, ktoré zákazník ani obchodník nevidia: autorizácia a kontrola transakcií, ochrana pred výpadkami, prevencia podvodov aj moderné bezpečnostné technológie a šifrovanie, ktoré chránia citlivé údaje. Patrí sem aj monitoring, aktualizácie, technická podpora, riešenie porúch a prípadná výmena zariadenia.
Obchodník nechce počas predaja prepájať niekoľko nesúvisiacich systémov. Potrebuje, aby pokladnica, terminál a evidencia platieb spolupracovali čo najplynulejšie.
Očakávania zákazníkov sú pritom jasné. Podľa prieskumu Mastercard považuje 43 percent respondentov pri platbe za kľúčovú jednoduchosť a 42 percent bezpečnosť. Našou úlohou je, aby boli obe očakávania naplnené pri každej transakcii. Rovnako podstatná je dostupná pomoc, keď sa niečo pokazí. Obchodník nechce pri výpadku študovať technický manuál, potrebuje vedieť, na koho sa obrátiť a ako bude jeho požiadavka vyriešená.
Niektorí podnikatelia môžu mať terminál od jedného dodávateľa, pokladničný systém od druhého a bankový účet u tretieho. Aká dôležitá je vzájomná kompatibilita týchto riešení a kde sa jej význam v každodennej prevádzke prejaví najviac?
Obchodník nechce počas predaja prepájať niekoľko nesúvisiacich systémov. Potrebuje, aby pokladnica, terminál a evidencia platieb spolupracovali čo najplynulejšie. Keď sú riešenia zladené, aj prípadný problém sa dá identifikovať rýchlejšie a jednoduchšie.
V praxi obsluha zadá sumu do pokladnice, terminál ju automaticky prevezme a po zaplatení sa výsledok zaznamená bez ručného prepisovania. Šetrí to čas a znižuje riziko chýb pri zadávaní tej istej sumy do viacerých systémov. Naše terminály sa dajú prepojiť s viacerými registračnými pokladničnými systémami. Význam integrácie rastie s veľkosťou prevádzky a počtom transakcií: pri jednej platbe denne si rozdiel možno ani nevšimnete, pri stovkách platieb však každé zjednodušenie znamená menej práce pre obsluhu a lepší prehľad pre majiteľa.
Rovnako dôležitá je zákaznícka podpora. Pri otázkach alebo technických problémoch podnikatelia oceňujú, keď môžu komunikovať priamo s našou lokálnou podporou v slovenčine, ktorá rozumie miestnemu trhu aj ich konkrétnej situácii.
V čom sa dnes môžu poskytovatelia platobných riešení odlíšiť od konkurencie a čo ponúkajú obchodníkom navyše oproti samotnému terminálu?
Platobný terminál je už štandard, poskytovatelia sa dnes odlišujú komplexnosťou služieb okolo neho. Rozhoduje kvalita podpory, flexibilita riešení a schopnosť partnera pomáhať obchodníkovi rozvíjať jeho podnikanie.
Vo VÚB ponúkame celý ekosystém prijímania platieb, od klasických POS terminálov cez SoftPOS riešenie v mobilnom telefóne až po platobnú bránu pre e-commerce. Súčasťou sú aj doplnkové služby, napríklad QR platby priamo na POS termináli. Ako jedna z najväčších bánk na Slovensku zároveň vieme obchodníkom ponúknuť oveľa viac než akceptáciu platieb: od podnikateľských účtov cez financovanie a úvery až po riešenia cash manažmentu. K obchodníkom tak pristupujeme komplexne a hľadáme riešenia, ktoré podporujú ich rast.
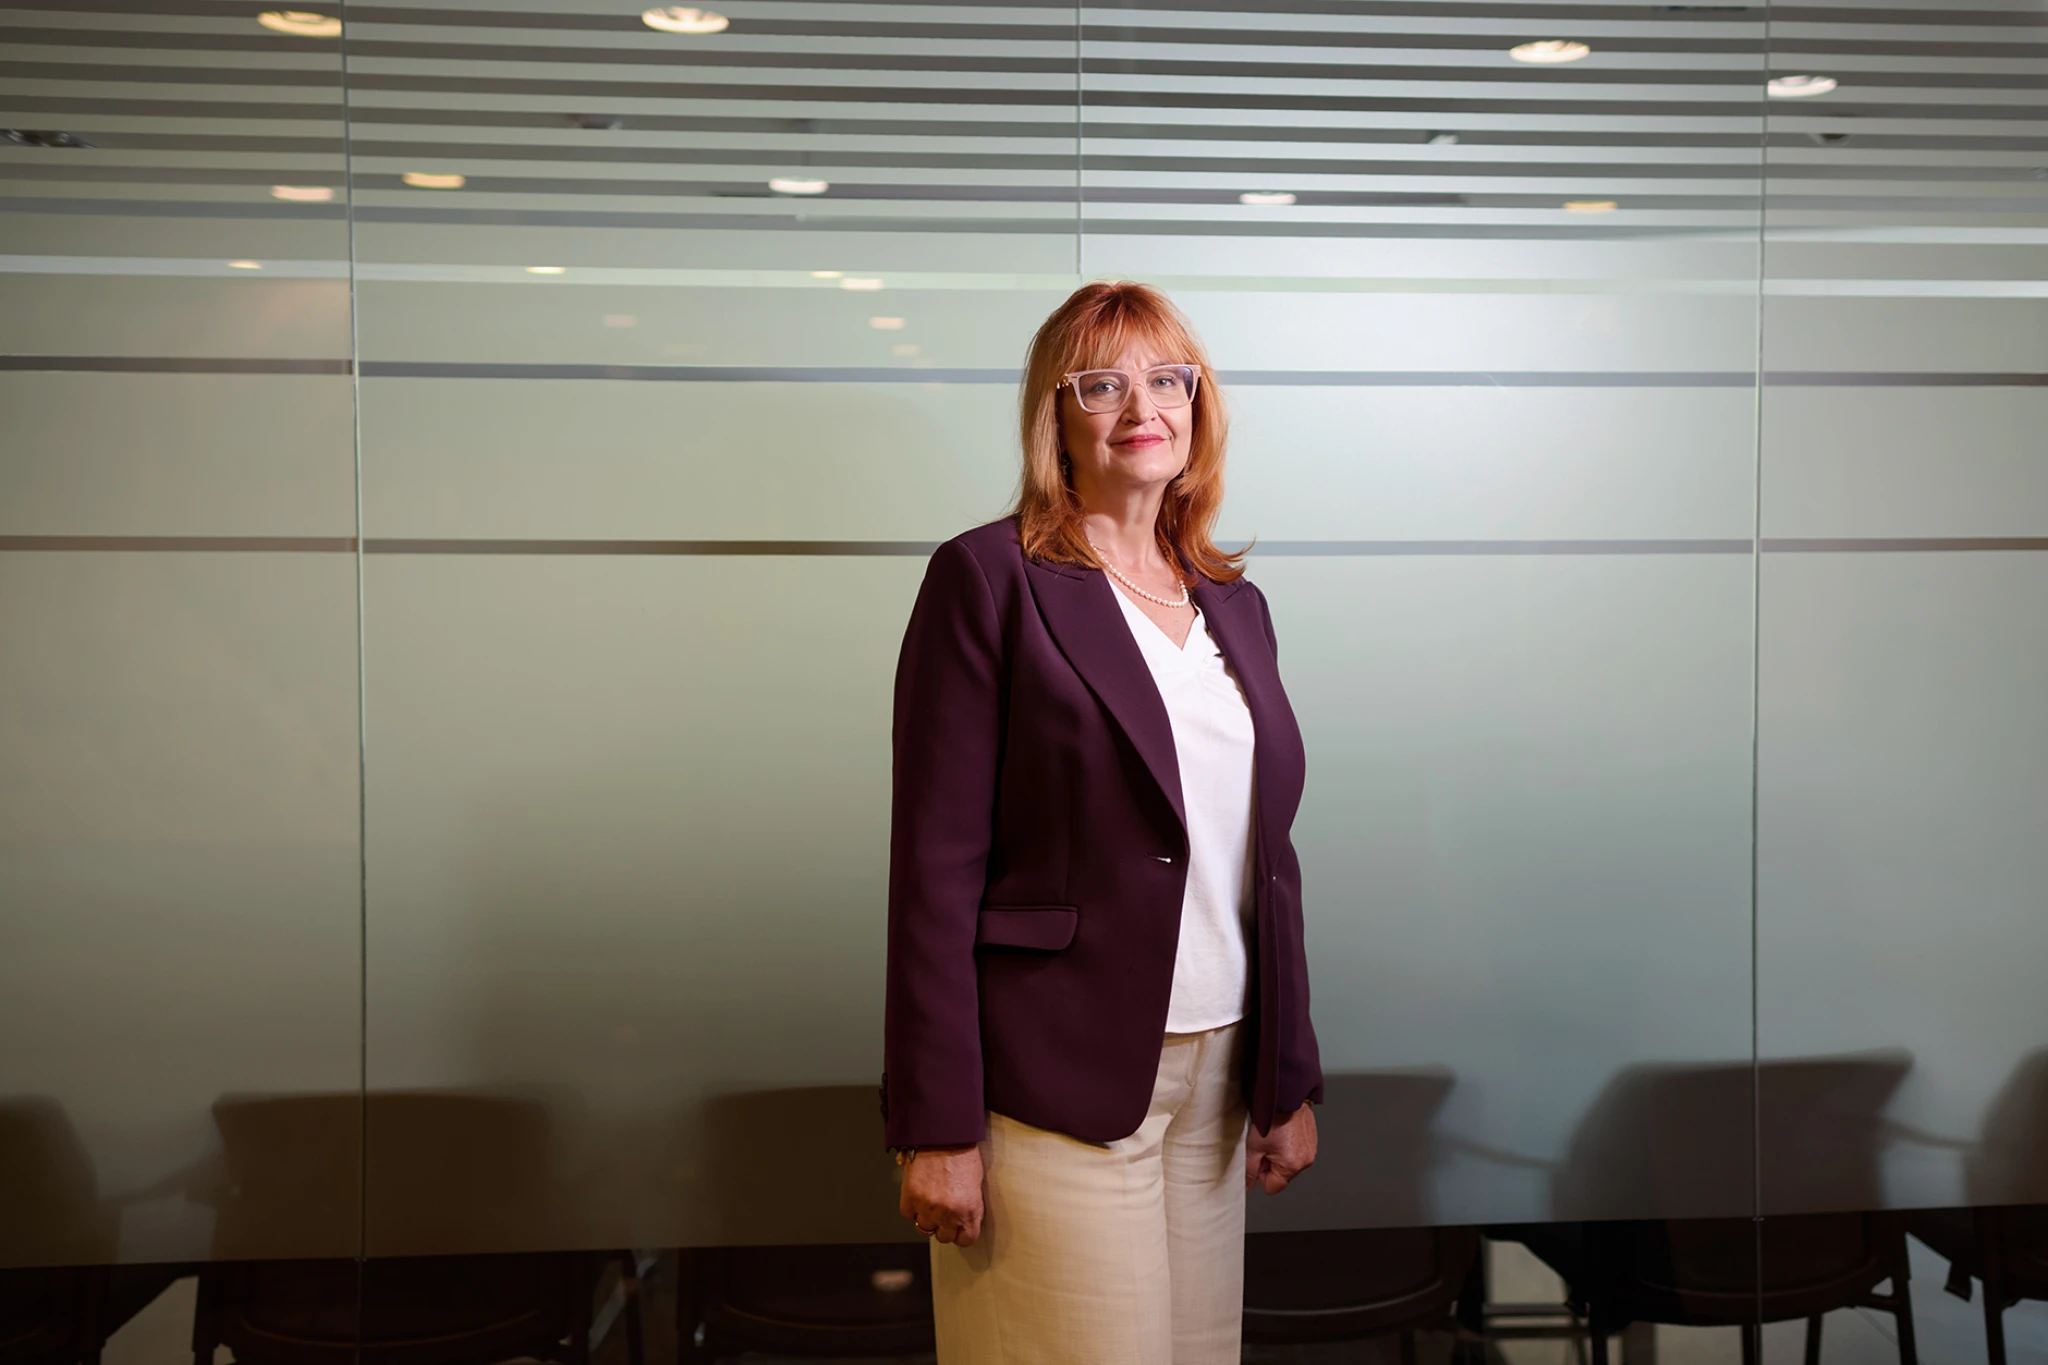
Foto: Robo Homola/Forbes Slovensko
Spolupracujete s odborníkmi na špecifické segmenty?
Áno, osobný prístup ku klientom je pre nás veľmi dôležitý. Obchodníci majú k dispozícii špecialistov na platobné riešenia, ktorí poznajú ich segment podnikania, pomáhajú s výberom optimálneho riešenia a dlhodobo sa venujú rozvoju spolupráce. Na rozdiel od štandardizovaných online modelov preto dokážeme pripraviť podmienky šité na mieru podľa obratu, obchodného modelu či špecifických potrieb klienta.
Rovnako dôležitá je technologická stránka. Ponúkame moderné platobné metódy vrátane Apple Pay a Google Pay, elektronické potvrdenky, online prehľad transakcií, reporting, export dát či jednoduchú integráciu do e-shopových riešení.
Máte nejaké odporúčanie pre obchodníkov predtým, než sa do tohto procesu pustia?
Odporúčame, aby si pred výberom spočítali nielen počet platieb, ale aj to, koľko času denne strávia ich evidenciou a kontrolou. Rozdiel medzi ručným prepisovaním a automatickým prepojením môže byť pri malej prevádzke len niekoľko minút denne, za mesiac sa však nazbiera niekoľko hodín práce. Pri porovnávaní je preto dobré sledovať nielen cenu terminálu či transakcií, ale aj celkové náklady, úroveň služby, koľko času riešenie ušetrí a akú podporu má podnikateľ k dispozícii. Rozdiel medzi priemerným a dobrým riešením sa často ukáže až po mesiacoch používania.
Klienti nás nevnímajú len ako dodávateľa platobného terminálu či platobnej brány, ale ako partnera, od ktorého očakávajú vysokú úroveň servisu a odborné poradenstvo.
Našou ambíciou nie je byť iba dodávateľom terminálu, ale dlhodobým partnerom, ktorý obchodníkom pomáha zvyšovať predaj, zlepšovať zákaznícku skúsenosť a efektívne riadiť ich podnikanie.
S čím sa na vás klienti najčastejšie obracajú a aké rady pomáhajú obchodníkom? Objavujú sa témy alebo odporúčania, ktoré by im samotným možno ani nenapadli?
Klienti nás nevnímajú len ako dodávateľa platobného terminálu či platobnej brány, ale ako partnera, od ktorého očakávajú vysokú úroveň servisu a odborné poradenstvo. Práve osobný prístup a podpora našich špecialistov patria k tomu, čo oceňujú najviac.
Veľká časť klientov potrebuje pomoc už pri výbere riešenia. Spoločne hľadáme najvhodnejší POS terminál podľa typu prevádzky, objemu transakcií alebo mobility podnikania, keďže iné potreby má reštaurácia, iné maloobchodná predajňa a iné doručovacia služba či remeselník v teréne. Pri e-shopoch pomáhame s implementáciou platobnej brány a naši špecialisti podnikateľov sprevádzajú celým procesom, od testovania až po následnú prevádzku.
Často obchodníkom predstavujeme aj riešenia, ktoré by sami nezvažovali. Príkladom sú QR platby v kombinácii s akceptáciou kariet na jednom POS zariadení. Obchodník tak získa dva spôsoby prijímania platieb bez ďalšieho vybavenia. Pravidelne pripravujeme aj kampane a zvýhodnené ponuky pre existujúcich klientov aj začínajúcich podnikateľov, aby mohli zaviesť moderné spôsoby platenia od prvých dní.
Najväčšou hodnotou tak nie je samotné platobné riešenie, ale kombinácia technológie, odborného poradenstva a dlhodobého partnerstva, ktoré obchodníkovi pomáha rozvíjať jeho podnikanie.
Andrea Šipošová
Vedúca oddelenia transakčné produkty vo VÚB banke
Andrea Šipošová sa platobným kartám venuje takmer tri desaťročia. Vo VÚB banke vedie oblasť transakčných produktov a zodpovedá aj za kartové produkty – od vydávania platobných kariet a ich akceptácie u obchodníkov cez platby kartou na internete až po sieť bankomatov. Pod jej vedením VÚB ako prvá banka na Slovensku a druhá v Európe uviedla do komerčného používania mobilné platby založené na cloudovej technológii NFC HCE. Jej tím stojí aj za riešeniami pre deti a rodičov vrátane aplikácie VÚB Junior Banking, ktorá spája správu vreckového s finančným vzdelávaním. V roku 2025 získala osobné ocenenie v rámci Mastercard Awards v kategórii Payments Leader of the Year za dlhodobú podporu v oblasti platieb a platobných inovácií na Slovensku. Medzi jej odborné témy patria digitálne a mobilné platby, platobné karty, vývoj nových produktov a inovácie v oblasti platieb.