Pri akciách, o ktorých sa hovorí všade, zbystrite pozornosť. Z výsledkov akademickej štúdie o investovaní mrazí.
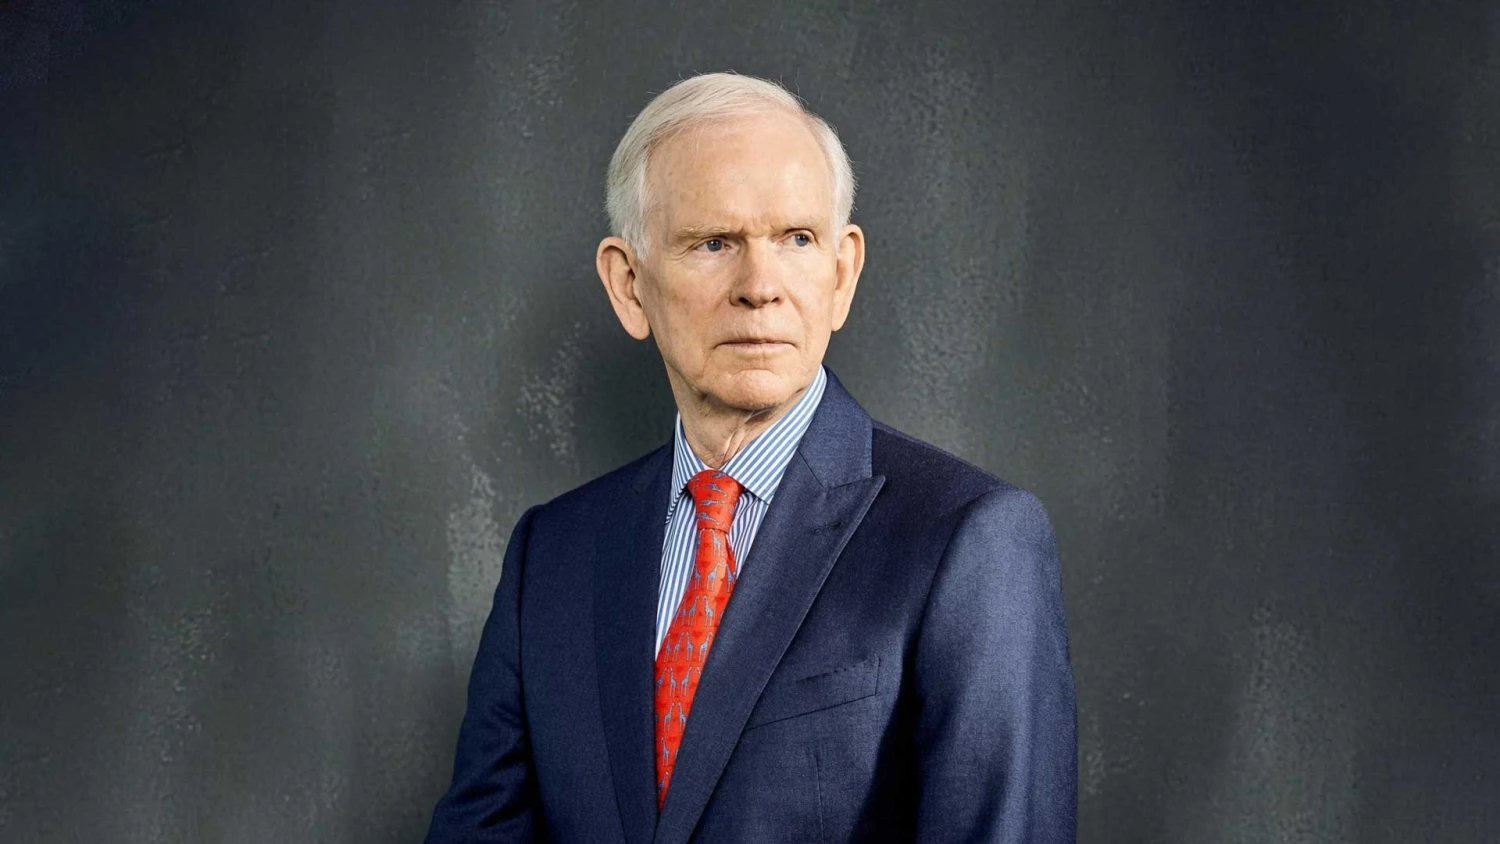
Generálny riaditeľ spoločnosti Broadcom Hock Tan, ktorý patrí medzi najvplyvnejších lídrov v polovodičovom priemysle, nedávno otvorene zhodnotil neistotu spojenú s prudkým rozmachom umelej inteligencie.
Zameral sa najmä na ošiaľ, ktorý nové technológie so sebou priniesli a skutočnosť, že viacerí im vôbec neporozumeli. „Mnoho investorov nemá ani potuchy, do čoho investujú,“ povedal počas konferencie DBS Asia Future Forward.
Cena za nevedomosť môže byť naozaj vysoká, keďže takýto prístup vedie v dlhodobom horizonte takmer vždy k stratám.
Podľa magazínu Bloomberg dokonca prirovnal retailových investorov k hazardným hráčom. „Stanovujú si veľmi extrémne očakávania, len aby zistili, že sú v podstate v kasíne,“ podčiarkol rozhorčene.
Tan, ktorý premenil pôvodne menšiu firmu na jedného z najväčších technologických gigantov na svete, sa napriek svojej pozícii pozerá na budúcnosť triezvo. V dlhodobom horizonte poukazuje na hroziaci nedostatok kapitálu a upozorňuje, že ziskovosť celého sektora sa ukáže až vtedy, keď firmy začnú umelú inteligenciu reálne využívať. Zároveň dodal, že mnohé zo súčasných investícií môžu pokojne byť len vyhodenými peniazmi.
Nepovedal tým, že sa investori majú vyhýbať samotnej technológii, vzhľadom na obrovský podiel AI v indexe S&P 500, to ani nepovažuje za možné. Varuje však pred hazardným prístupom k nej.
Lip-Bu Tan, ktorý diskutoval v paneli spolu so šéfom Broadcomu, upozornil, že rýchle tempo rozvoja umelej inteligencie podľa neho spôsobí v najbližších dvoch až troch rokoch nedostatok hardvéru. Zároveň dodal, že medzi prvými segmentmi, ktoré môžu začať strácať dych, bude práve časť trhu s pamäťovými čipmi.
Diskutéri teda rozširujú rady osobností, ktoré v poslednom období zdieľajú svoje obavy ohľadom potenciálnych rizík a prekážok – od udržateľnosti výdavkov na umelú inteligenciu až po jej celkové ekonomické pozadie.
Svojimi výrokmi de facto odkazujú na stále platné ponaučenia Warrena Buffetta, ktoré investori dnes vraj absolútne ignorujú. Legendárny „veštec z Omahy“ totiž tvrdil, že každý investor musí disponovať schopnosťou správneho ohodnotenia vybraných podnikov.
Odporúčania investičného génia
Buffet bol zástancom toho, že pre úspešné zvládnutie investovania netreba rozumieť beta faktorom, efektívnym trhom, modernej teórii portfólia či oceňovaniu opcií.
Podľa neho nie je cieľom byť odborníkom na všetko. Naopak, malo by ním byť iba nakupovanie podielu v ľahko pochopiteľnom podnikaní za racionálnu cenu.
V liste akcionárom Berkshire Hathaway z roku 1996 napísal: „Musíte byť schopní ohodnotiť iba spoločnosti v rámci vášho okruhu kompetencií. Veľkosť tohto okruhu nie je veľmi dôležitá, poznať jeho hranice je však nevyhnutné.“
Vo svojom ďalšom liste akcionárom z februára 2024 poukázal na to, že trh mu pripomína kasíno oveľa viac, než keď bol mladý. Za jeho sídlo už pritom nepovažoval len Wall Street, ale mnoho domácností po celom svete, kde každodenne dochádza k pokúšaniu ich obyvateľov.
Hoci je akciový trh neporovnateľne väčší než v jeho začiatkoch, Buffett vnímal, že jeho súčasní aktívni účastníci nie sú o nič emocionálne stabilnejší ani lepšie vzdelaní, než boli ľudia v minulosti.
Práve na tieto ponaučenia teraz nadväzuje aj spomínaný Hock Tan, keď hovorí, že príliš veľa ľudí prekročilo Buffettom stanovené hranice a jednoducho investuje naslepo.
Akademická autorizácia mánie
Aj keď Buffettove slová mohli samy osebe vyznievať ako poetické zveličenie, skupina finančných ekonómov z piatich univerzít priniesla dôkaz, že išlo o absolútne verné popísanie reality.
Výsledky akademickej štúdie Georgetown University, Baruch College, University of Southern California, Fordham University a Hong Kong Baptist University totiž potvrdzujú, že sociálne siete skutočne dokážu premeniť investovanie do akcií na finančnú lotériu. Investorov totiž nabádajú, aby si aktívum kúpili práve vo chvíli, keď je najdrahšie.
Téma je navyše stále aktuálnejšia. Fenomén meme akcií, ktorých cena sa neodvíja primárne od ekonomických výsledkov firmy, ale od virálnej aktivity, nepredstavoval len jednorazovú historickú epizódu.
Masívny nákup akcií spoločnosti GameStop z roku 2021, ktorý mal vytlačiť cenu nahor a spôsobiť obrovské straty veľkým hedgeovým fondom, nebol ojedinelý.
Špekulatívne investovanie sprevádzané masívnou aktivitou na sociálnych sieťach sa opakovalo aj v rokoch 2024 a 2025, keď retailoví investori vstúpili aj do sveta memecoinov či opcií.
V posledných rokoch dokonca výrazne posilnili svoj vplyv na trhu. Ich obchodný objem sa už v roku 2021 vyrovnal spoločnému objemu podielových a hedžových fondov.
Začiatkom roka 2023 dosiahli denné prílevy prostriedkov od drobných investorov rekordných 1,5 miliardy dolárov, čo je viac než dvojnásobok hodnôt spred roku 2019.
Pochopiť mechanizmus, ktorý poháňa ich rozhodovanie, sa tak stáva čoraz dôležitejšie nielen pre bežných investorov, ale aj pre regulátorov trhu.
Prvopočiatky bublín
Doterajšie teórie vysvetľovali obľubu „lotériových“ akcií najmä osobnostnými preferenciami neskúsených investorov, ktorí jednoducho uprednostňujú vysoké, hoci nepravdepodobné výhry pred stabilným výnosom.
Autori štúdie však prinášajú trochu odlišný pohľad. Tvrdia, že kľúčovú úlohu nezohráva len osobná náklonnosť k riziku, ale predovšetkým to, ako rýchlo a intenzívne sa informácia o potenciálnej výhre šíri medzi ľuďmi.
Investor sa podľa nich o „potenciáli“ akcie často dozvedá práve prostredníctvom svojej sociálnej siete, nie vlastnou analýzou. Čím intenzívnejšie sa o titule diskutuje, tým silnejšie sa u ľudí prebúdza optimizmus a chuť nakupovať bez ohľadu na to, či si to reálne fundamenty spoločnosti zaslúžia.
Reč dát
Tím akademikov preskúmal viac než 123 miliónov príspevkov od 858-tisíc používateľov platformy StockTwits, najväčšej investičnej sociálnej siete, za obdobie rokov 2010 až 2022, pokrývajúcich vyše 6 500 titulov.
Ako mieru „lotériovosti“ akcie použili extrémny denný cenový nárast v porovnaní s predchádzajúcim mesiacom. Výsledok je jednoznačný. Akcie, o ktorých sa na platforme intenzívne diskutuje, majú o 65 percent vyššiu pravdepodobnosť, že na druhý deň zaznamenajú prudký cenový skok, než predstavuje priemer. Ak sa tento skok napokon skutočne udeje, jeho veľkosť je približne o 17 percent vyššia než pri titule bez predchádzajúcej diskusie.
Ešte dôležitejšie je však zistenie, že kombinácia extrémneho denného výnosu a vysokej aktivity na sociálnych sieťach predpovedá výrazne nižšie výnosy aktíva počas nasledujúceho mesiaca. Konkrétne ide o rozdiel 136 bázických bodov oproti titulom, pri ktorých podobná diskusia neprebehla.
Intenzita diskusie dokonca úplne prevzala predikčnú silu, ktorú predtým pripisovali len samotnému cenovému skoku. Podobný obraz potvrdzujú aj reakcie cien na zverejnenie štvrťročných výsledkov.
Akcie s vysokou predchádzajúcou aktivitou na sociálnych sieťach zaznamenávajú v okolí termínu výsledkov výraznejšie negatívne korekcie, čo naznačuje, že trh ich predtým jednoducho preplatil.
Nákupní hráči
Autori sa pozreli aj na to, kto tieto preplatené akcie skutočne kupuje. Využili na to dáta z platformy Robinhood, teda obľúbenej aplikácie retailových investorov, ktorá si neúčtuje žiadne priame poplatky.
Ich zistenia boli veľavravné. Po prudkom cenovom náraste sprevádzanom intenzívnou diskusiou na sociálnych sieťach je o 38 percent vyššia pravdepodobnosť, že v nasledujúcom týždni nastane „stádovité“ správanie. To sa prejavuje náhlym nárastom počtu používateľov držiacich daný titul.
Rovnaký vzorec akademici potvrdili aj pri širších dátach o retailových objednávkach na trhu. Diskusia zároveň zvyšuje aj nezhodu medzi investormi a objem obchodovania. Pri rozoberaných akciách ich obrat narastá o 42 až 46 percent v porovnaní s priemerom. To dokazuje, že sociálne siete nielen lákajú kupujúcich, ale zároveň aj rozdeľujú názory na hodnotu titulu.
Dôkaz mimo burzových fór
Aby vedci vylúčili, že výsledky platia iba pre úzku skupinu aktívnych obchodníkov na StockTwits, využili aj údaje z Facebook Social Connectedness Indexu. Ten meria pravdepodobnosť priateľstva medzi používateľmi naprieč americkými okresmi.
Ukázalo sa, že „lotériové“ akcie firiem so sídlom v okresoch so silnejšími sociálnymi väzbami na zvyšok krajiny zaznamenávajú výraznejšie negatívne výnosy počas nasledujúcich troch mesiacov.
Inak povedané, čím ľahšie sa informácia o firme šíri po krajine prostredníctvom bežných priateľstiev, tým silnejšie je jej preceňovanie. Na overenie príčinnej súvislosti akademický tím napokon využil prieskum postupného zavádzania štátnych zákonov na ochranu súkromia na sociálnych sieťach.
Po prijatí legislatívy, ktorá chránila zamestnancov pred sledovaním zo strany zamestnávateľa, výrazne vzrástla ochota ľudí diskutovať o firmách z ich štátu. S ňou stúpla aj frekvencia „lotériových“ cenových skokov.
Návrat ku koreňom
Výsledky štúdie naznačujú, že samotná intenzita diskusie na sociálnych sieťach nepredstavuje výlučne neutrálny zdroj informácií, ale môže slúžiť aj ako varovný signál preceňovania aktív.
Ak sa o titule zrazu hovorí všade a jeho cena prudko rastie, pravdepodobnosť, že ide o krátkodobú bublinu poháňanú davovým nadšením, sa výrazne zvyšuje.
Autori štúdie pritom pripomínajú, že tento vzorec sa netýka len malých špekulatívnych spoločností. Vo výbere sa v rôznych obdobiach objavili aj giganti ako Amazon, Meta, Google, Nvidia či Tesla.
Racionálny prístup k investovaniu si vyžaduje návrat k dôslednej analýze fundamentov a schopnosť rozpoznať, kedy nadšenie okolo titulu pramení skôr z virálneho šírenia príbehu, než zo skutočnej hodnoty firmy. Špekulanti, ktorí si to včas neuvedomia, riskujú, že v dlhodobom horizonte budú na svojich investíciách stratoví.
Dôležité upozornenie
Informácie obsiahnuté v tomto článku majú výhradne informačný charakter a nepredstavujú investičné rady. Neodporúčame konať na základe týchto údajov bez predchádzajúcej konzultácie s kvalifikovaným finančným poradcom. Investovanie je spojené s rizikami a rozhodnutia o investovaní sú na vlastnú zodpovednosť. Výnosy z investície dosiahnuté v minulosti nie sú zárukou budúcich výnosov.