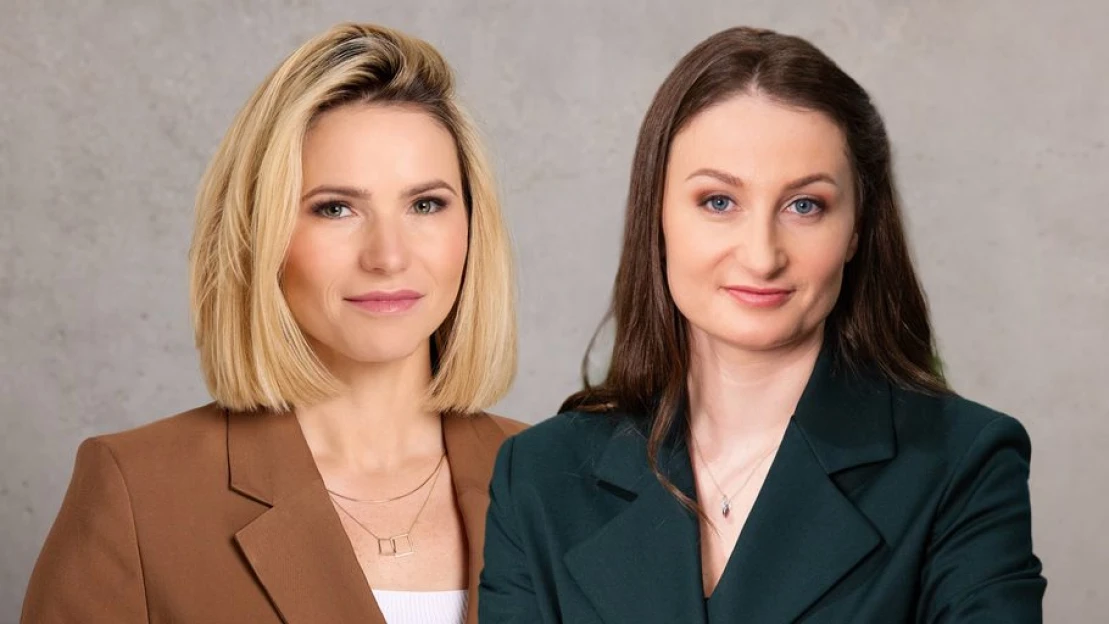
Dve poľské podnikateľky, Joanna Plona z Grupy WeNet a Anna Kafel-Kwiatkowska z Trend Capital, rozdelili investičné rady podľa veľkosti kapitálu aj podľa toho, či ide o firemné, alebo osobné peniaze. Pri 50-tisíc zlotých (približne 11 400 eur) platia úplne iné pravidlá než pri pol milióne (114-tisíc eur).
Keď má podnikateľka k dispozícii 50-tisíc zlotých (približne 11 400 eur), nerozmýšľa nad akciami ani dlhopismi. Rozmýšľa nad viditeľnosťou firmy na internete a nad nástrojmi umelej inteligencie, ktoré ušetria čas jej tímu. Pri sume 10-krát väčšej sa jej uvažovanie mení úplne.
Presne túto otázku dostali od poľského Forbesu dve skúsené šéfky firiem – Joanna Plona, prezidentka skupiny WeNet, ktorá pracuje takmer so 70-tisíc malými a strednými firmami, a Anna Kafel-Kwiatkowska, predsedníčka predstavenstva investičného fondu Trend Capital. Obe dostali rovnakú otázku: Kam investovať 50-, 100- a 500-tisíc zlotých? A obe prišli s úplne odlišným uhlom pohľadu.
Firma a súkromie sú dve odlišné hry
Plona rozdeľuje svoje odpovede na dve kategórie – biznisovú a súkromnú. „Prvá je perspektíva niekoho, kto vedie firmu a chce, aby za ňu pracoval každý jeden zlotý. Druhá je súkromná, kde sa návratnosť počíta úplne inak,“ hovorí Plona.
Pri sume 50-tisíc zlotých by ako majiteľka malej či strednej firmy investovala do dvoch vecí: do online viditeľnosti firmy a do nástrojov, ktoré uvoľnia čas majiteľa aj zamestnancov – napríklad CRM systémy alebo riešenia postavené na umelej inteligencii.
„Dnes o postavení firmy nerozhoduje len ponuka, ale jej viditeľnosť a dôveryhodnosť na internete – to, či klient firmu nájde a stihne jej dôverovať skôr, než narazí na ponuku konkurencie,“ vysvetľuje Plona. Pri rozpočte rozloženom na rok, čo predstavuje zhruba štyritisíc zlotých mesačne, je podľa nej možné v predplatnom modeli získať viackanálovú online prítomnosť, nástroje na správu vzťahov s klientmi aj riešenia s umelou inteligenciou, ktoré preberú opakujúce sa úlohy.
V súkromnom živote by rovnakú sumu minula na dve veci, ktoré sa podľa nej neskôr nedajú dobehnúť: komplexnú zdravotnú diagnostiku vrátane genetických testov a spoločnú dovolenku s celou rodinou. „Pri vysokej pracovnej záťaži, sedavom zamestnaní a vysokej miere stresu je to nevyhnutnosť,“ dodáva.
Stotisíc ide do ľudí, pol milióna do automatizácie
Pri sume stotisíc zlotých (približne 22 800 eur) sa firemná stratégia Joanny Plona presúva k ľuďom – konkrétne k vzdelávaniu zamestnancov v nových technológiách a manažérskych zručnostiach. „Budúcnosť patrí firmám a zamestnancom, ktorí sa dokážu zorientovať v práci s AI, a manažérom, ktorí vedia viesť zmiešané tímy v neustálej zmene,“ hovorí Plona. Peniaze by preto smerovali do praktických školení s reálnym nasadením nástrojov, nie do teoretických prednášok.
Súkromne by rovnakú sumu investovala do ďalšieho vzdelávacieho programu najvyššej úrovne – podobného tomu, ktorý absolvovala na Stanfordovej univerzite. Hodnotu takého programu vidí v kontakte s ľuďmi z iných odvetví a krajín, vo výučbe od praktikov a v osobnom formáte bez telefónov. „V biznise býva najdrahšia zriedka operatívna chyba. Oveľa častejšie je to chybné strategické rozhodnutie,“ hovorí.
Pri pol milióne zlotých (približne 114-tisíc eur) smerujú firemné peniaze Joanny Plona do automatizácie a zjednodušenia procesov – najmä interných a tých, ktoré súvisia so zákazníckym servisom. „Firmy, ktoré to urobia teraz, budú o dva až tri roky hrať v úplne inej lige,“ tvrdí.
V súkromí by pri tejto sume hľadala dlhodobý rast finančnej bezpečnosti – napríklad vo fonde rizikového kapitálu s diverzifikovaným portfóliom, prípadne v tikete do private equity. „Fond ponúka dve veci, ktoré jediný projekt nedá: diverzifikáciu a prehľad o tom, kde sa dnes rodí reálny rast,“ vysvetľuje.
Psychológia dôležitejšia ako suma
Anna Kafel-Kwiatkowska z Trend Capital sa na otázku pozerá inak. Podľa nej otázka „Kam investovať?“ zriedka odkazuje len na sumu. Skôr odhaľuje, s akými limitmi sa investor na danom stupni majetku stretáva. „Portfólio nie je strojom na zbohatnutie, cesta od 50-tisíc k päťstotisíc zlotých vedie cez príjem, prácu a čas,“ hovorí Kafel-Kwiatkowska.
Pri 50-tisíc zlotých slúži portfólio podľa nej hlavne ako nástroj na naučenie sa a overenie vlastnej odolnosti voči riziku. „Skutočnú psychickú odolnosť neoveríte v dotazníku, ale výlučne počas poklesu trhu, keď sa na účte objaví číslo nižšie, než bol vklad,“ vysvetľuje. Na tejto úrovni odporúča vyhýbať sa zložitým nástrojom, ktorým investor nerozumie, a zbaviť sa ilúzie bezpečného bankového vkladu – ten pri inflácii vyššej než úrok reálne znehodnocuje peniaze.
Pri sume stotisíc zlotých sa podľa nej kritickým faktorom stáva zvládanie vlastných emócií, pretože výkyvy hodnoty portfólia už reálne vážia. Odporúča spísať si pevné pravidlá správania ešte predtým, než prídu poklesy, a podriadiť zloženie portfólia konkrétnym cieľom a termínom. Dôležité je aj využívanie daňových štítov, podobných slovenským doplnkovým sporeniam.
Pri prekročení hranice päťstotisíc zlotých treba podľa Kafel-Kwiatkowskej premýšľať o súvislostiach a korelácii, ktoré investor nedokáže ovplyvniť. Hrozí totiž nevedomá koncentrácia rizika okolo tej istej premennej, ktorá poháňa jeho hlavný príjem alebo firmu. Skutočná diverzifikácia vyžaduje aktíva závislé od iných faktorov a vedomé riadenie menovej expozície aj rizika likvidity. „Veľkosť likvidnej časti portfólia určuje veľkosť tej nelikvidnej,“ zdôrazňuje. Vankúš likvidity, ktorý generuje bežný príjem, bráni tomu, aby sa investor pod tlakom trhu stal núteným predajcom.
Oboma prístupmi sa vinie rovnaký odkaz: skutočným rizikom nie je chvíľková volatilita, ale trvalá strata kúpnej sily a nenaplnenie vytýčeného cieľa. Rozdiel medzi 50-tisíc a pol miliónom nie je len v nule navyše, ale v tom, aké otázky si pri danej sume vôbec kladiete.