Postoje expertov sa líšia. Henrik Zeberg si počká na recesiu a potom nakúpi najsilnejšie značky.
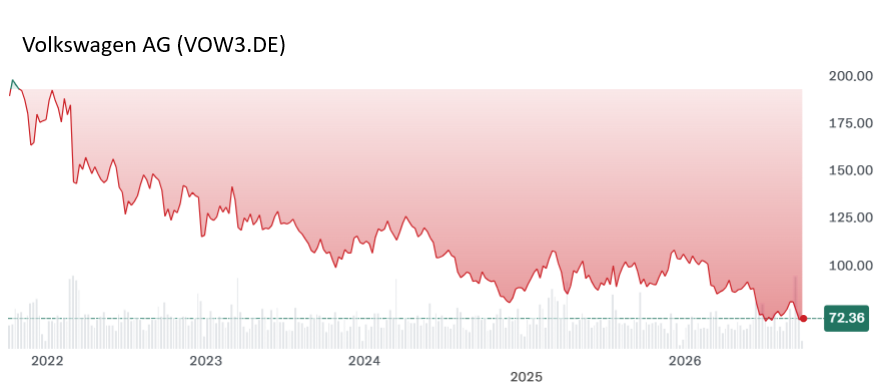
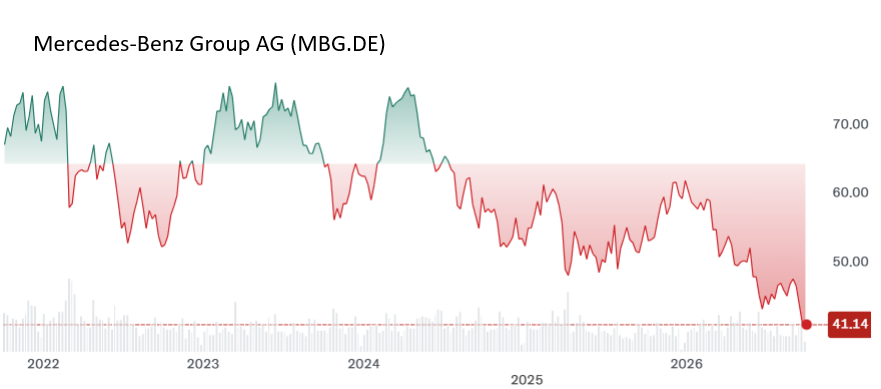
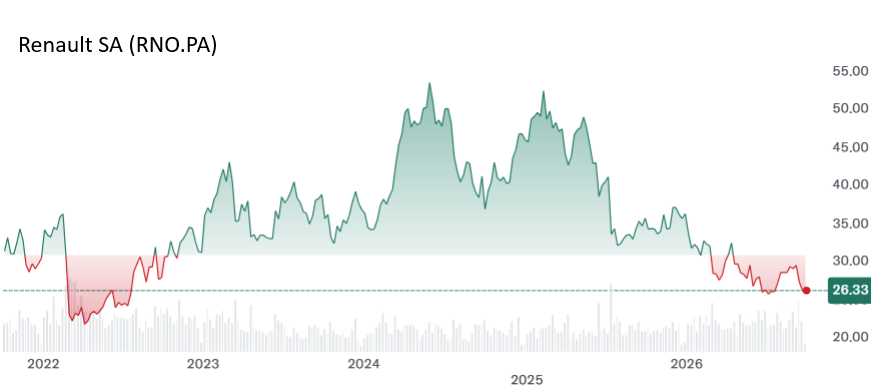
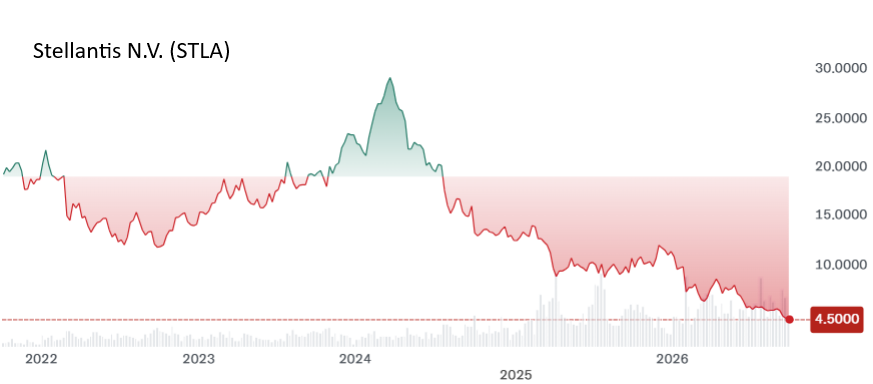
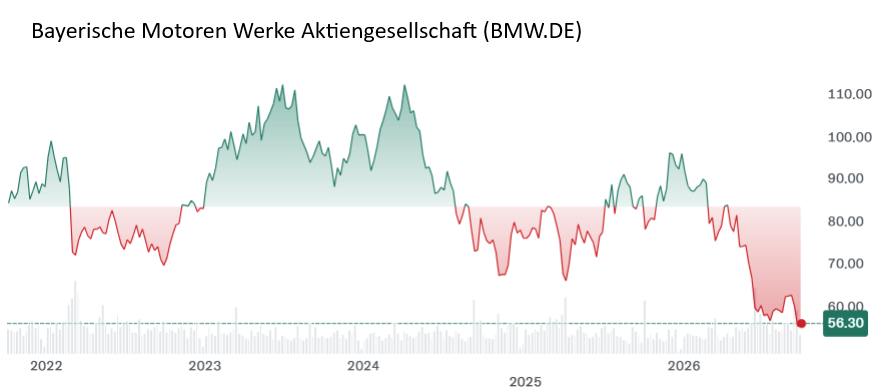
Akcie automobiliek majú za sebou strmý pád. Len od začiatku roka stratili tretinu svojej hodnoty. Dôvodom je kombinácia viacerých faktorov: zelená transformácia, Trumpova colná vojna a predovšetkým rastúca sila čínskej konkurencie. Práve tamojší spotrebitelia znamenali pre nemecké automobilky ešte nedávno tretinu odbytového trhu.
V investičnom svete platí, že poklesy môžu byť príležitosťou lacného nakupovania. Dôležité je správne načasovanie. V aktuálnej analýze sa pozeráme na príčiny problémov európskych automobiliek, vývoj hodnoty akcií a investičný potenciál.
Situáciu na automobilovom trhu veľavravne popisuje súčasná pozícia Volkswagenu. Ten vo výročnej správe za minulý rok vymenúva, že v USA zaznamenal pokles o 10 percent a v Číne o osem percent. Naopak, 12-percentný rast vykázali v Južnej Amerike, v Ázii bez Číny sa posilnil o deväť percent a v regióne Blízkeho východu a Afriky si prilepšil o 10 percent. Najväčšie trhy sú však USA a Čína a nedajú sa ľahko nahradiť.
Pre prémiové nemecké značky predstavoval rastúci čínsky trh doslova zlatú baňu. Volkswagen mal premiéru už na čínskom autosalóne v roku 1985 v Šanghaji. „Privítal nás nepredstaviteľne veľký dav a naše brožúry mizli okamžite,“ cituje Reuters spomienky vtedajšieho šéfa VW Carla Hahna. „Ľuďom stačilo len žasnúť nad kvalitou papiera či tlače a snívať o tom, že budú vlastniť auto.“
Práve túžba po nemeckej kvalite ťahala predaje na dôležitom trhu. Aj vychýrený motor sa však zadrhol. Práve Volkswagen bol dlho jednotkou na čínskom trhu. V roku 2024 ho nahradila BYD a vlani ho na tretie miesto odsunula spoločnosť Geely. Značka „Made in Germany“ už nemá v Číne cveng ako kedysi. Atraktívnejšie sú domáce cenovo dostupné elektromobily. Reuters im dal prívlastok „smartfóny na kolesách“.
„Možno nás niektorí mladší zákazníci vnímajú ako značku pre svojich rodičov,“ povedal pre agentúru Reuters Robert Cisek, šéf Volkswagenu v Číne.
Rovnaké problémy zaznamenali ďalší nemeckí hráči. Mercedes padol vlani na tamojšom trhu až o 19 percent a BMW o 13 percent. No automobilky sa lukratívneho odbytiska nechcú len tak vzdať a skúšajú subbrandy zamerané práve na mladých.
Čakanie na recesiu
Henrik Zeberg, hlavný makroekonóm v spoločnosti Swissblock, dvíha varovný prst.
„Automobilový priemysel vo všeobecnosti vykazuje silnú koreláciu s hospodárskymi cyklami. Som si celkom istý, že nás, žiaľ, čaká výrazný pokles ekonomickej aktivity, a to ešte väčší, než aký sme doteraz zaznamenali. A nemyslím si, že to bude pre európsky automobilový priemysel priaznivé,“ zamýšľa sa, no dodáva, že nerealizoval podrobnú analýzu tohto sektora.
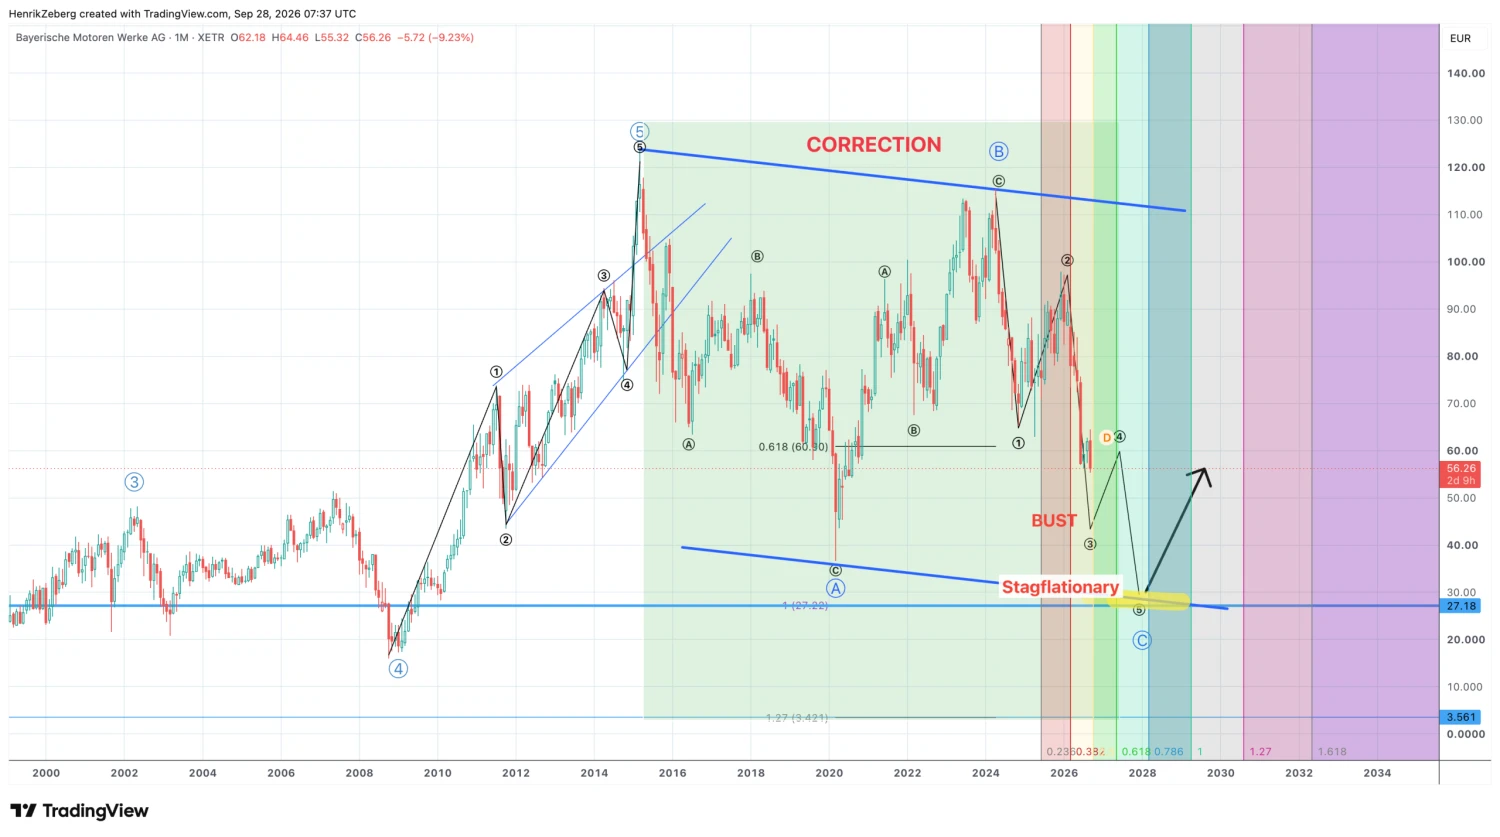
Svoju pozornosť však zameriava napríklad na akcie bavorskej automobilky. „Predpokladám, že ceny akcií jednotlivých automobiliek budú naďalej klesať. Na odhad rozsahu tohto poklesu využívam technickú analýzu. Tu je graf pre spoločnosť BMW – jej akcie plánujem nakúpiť, keď uvidíme ďalší pokles. Vývoj tejto spoločnosti sledujem už niekoľko rokov a cena sa vyvíja presne podľa očakávaní.“
 Henrik Zeberg
Ako vysvetľuje pre Forbes Slovensko, technické analýzy spolu s jeho predikciou hospodárskeho cyklu naznačujú rovnaký scenár. „Príde ďalšie oslabenie automobilového sektora. Preto počkám na nástup recesie (máme k nej blízko) a vo chvíli, keď bude situácia v tomto odvetví najkritickejšia, nakúpim akcie firiem, ktoré majú najsilnejšie postavenie z hľadiska stability, ziskovosti i značky,“ uzatvára.
Pokles neznamená lacné
Opatrný je aj hlavný ekonóm Trinity Bank Lukáš Kovanda. Pre Forbes Slovensko zdôrazňuje, že pokles akcií ešte neznamená, že sú lacné a predstavujú dobrú nákupnú príležitosť. „Európsky automobilový priemysel totiž neprechádza len cyklickým oslabením, ale aj pomerne hlbokou štrukturálnou zmenou.“
Dôležitá je práve čínska konkurencia, ktorá nečerpá výhodu len z nižších cien, ale už aj z technológií a rýchleho vývoja. „Európske automobilky pritom musia výrazne investovať do elektromobility a nových technológií bez toho, aby bolo isté, že sa im tieto investície podarí pretaviť na zodpovedajúce zisky.“
Analytik Portu Marek Malina pripomína, že úpadok trvá už päť rokov. No ani to neznamená, že musí byť trvalý, hoci situácia je vážna. „Akcie európskych automobiliek sú na prvý pohľad extrémne lacné. Obchodujú za päť až osemnásobok zisku, čo je ocenenie typické pre firmy, od ktorých investori nečakajú žiaden rast, ale skôr vysoké riziko. Trh neverí v to, že sa európsky automobilový sektor spamätá na predchádzajúce úrovne,“ podčiarkuje.
Sám je skôr pesimistický a to nielen k európskym automobilkám, ale k celému sektoru. „V celom odvetví pôsobí príliš veľa značiek bez jasnej konkurenčnej výhody, ktorá by umožnila podniku generovať nadpriemerné marže a rentabilitu. Navyše celý sektor je cyklický. V mojom portfóliu by ste tak akcie akejkoľvek automobilky nevideli.“
Sledujte marže a elektromobilitu
Pri jednotlivých automobilkách je podľa Kovandu dôležité sledovať predovšetkým vývoj ich marží, celkové náklady a rozsah investícií do elektromobility. „Podstatné je, či si aj pri týchto vysokých výdavkoch dokážu udržať konkurencieschopnosť a dostatočnú ziskovosť. Veľkú rolu hrá modelová skladba.“
Dodáva, že silná značka sama osebe nestačí, pokiaľ automobilka nemá modely, „ktoré zákazníci skutočne chcú a ktoré dokáže predávať s dostatočnou maržou.“
Aj Malina potvrdzuje, že sila značky je preceňovaná. Rovnako aj domovská krajina. „Áno, v istej miere majú význam, ale nie taký veľký, ako si mnohí myslia. Stačí sa pozrieť na predaje čínskych áut v Nemecku. Kto by pred pár rokmi povedal, že Nemec si kúpi čínske auto? Dnešok ukazuje, že kúpi, lebo je technologicky na rovnakej úrovni, vyzerá dobre a je o 20 percent lacnejšie.“
Podľa analytika Portu je dôležité, ako chce manažment bojovať proti súčasnej kríze. „Ako chce firma znížiť náklady a rozšíriť tak ziskové marže? Napríklad Volkswagen plánuje potenciálne prepustiť 100-tisíc ľudí, zatvoriť najmenej rentabilné závody, rušiť značky, zredukovať konfiguráciu i počet modelov.“
Dodáva, že iné spoločnosti presúvajú závody do USA, aby sa vyhli clám, alebo do lacnejších krajín. „Má to zabezpečiť pokles fixných nákladov a zvýšenie ziskovej marže.“
Európske automobilky nie sú rovnaké
Kovanda z Trinity Bank by nepodcenil význam domovskej krajiny a miesto výroby. „Nemecké automobilky napríklad zaťažujú vysoké náklady a zároveň silné odbory, čo môže komplikovať rýchlu reštrukturalizáciu. Naopak Škoda ukazuje, že aj vo vnútri rovnakého koncernu môžu byť značné rozdiely. Vďaka nižším nákladom a vysokej ziskovosti je jej súčasná pozícia výrazne lepšia ako pri niektorých iných častiach Volkswagenu.“
Yahoo Finance
Yahoo Finance
Yahoo Finance
Yahoo Finance
Yahoo Finance
Európske automobilky preto nemožno posudzovať ako jeden celok, zhŕňa Kovanda. „Nízke ocenenie môže byť príležitosťou, ale aj odrazom slabšieho výhľadu ziskov. Rozhodujúce bude, ako si jednotlivé automobilky povedú v maržiach, nákladoch, modelovej ponuke a v konkurencii s čínskymi výrobcami.“
Malina polemizuje s tým, či sa európske automobilky dokážu vrátiť na čínsky trh. „Je to nereálne a nahradiť takéto odbytisko je v podstate nemožné. Pozorne by som tiež sledoval nový rad modelov. Ak nové autá nebudú cenovo, dizajnovo a technologicky držať krok s konkurenciou, budú európske značky ďalej strácať podiel na trhu,“ uzatvára s tým, že samotné čísla sú nakoniec najlepšie vysvedčenie.
Sledovať podľa neho treba počet predaných vozidiel, hrubú ziskovú maržu, prevádzkový zisk a prevádzkovú maržu.