Domáci bankový sektor je na daňovú a regulačnú záťaž citlivejší ako v západných krajinách.
Úrad vlády nedávno zverejnil nekritický rozhovor s bývalým premiérom Vladimírom Mečiarom. A to pod kontroverzným označením Rešpektujem iný názor.
Dajme na chvíľu bokom, že veľavravným pamätníkom „rešpektu“ k inému názoru z čias mečiarizmu je jednoduchý kríž v Karlovej Vsi na pamiatku zavraždeného Róberta Remiáša.
Mečiarov odkaz zasahuje do viacerých oblastí života. Vrátane fungovania ekonomiky a bánk.
Práve tie najnovšie upozorňujú, že Slovákom sa môže zhoršiť dostupnosť úverov.
Odpoveď, prečo je to tak, treba vnímať aj v historickom kontexte, ktorý siaha do obdobia vzniku republiky.
Politici, bankári a lupiči
Koalícia zostavuje predvolebný rozpočet a hľadá zdroje, ktoré by mohli nahradiť výpadok po zrušení dane z finančných transakcií. V podobných prípadoch sa pravidelne objavujú návrhy, že časť deficitu by mohli kompenzovať banky.
S nadľahčením možno povedať, že ak niečo spája lupičov a politikov, je to práve predstava, že peniaze si možno zobrať z bánk.
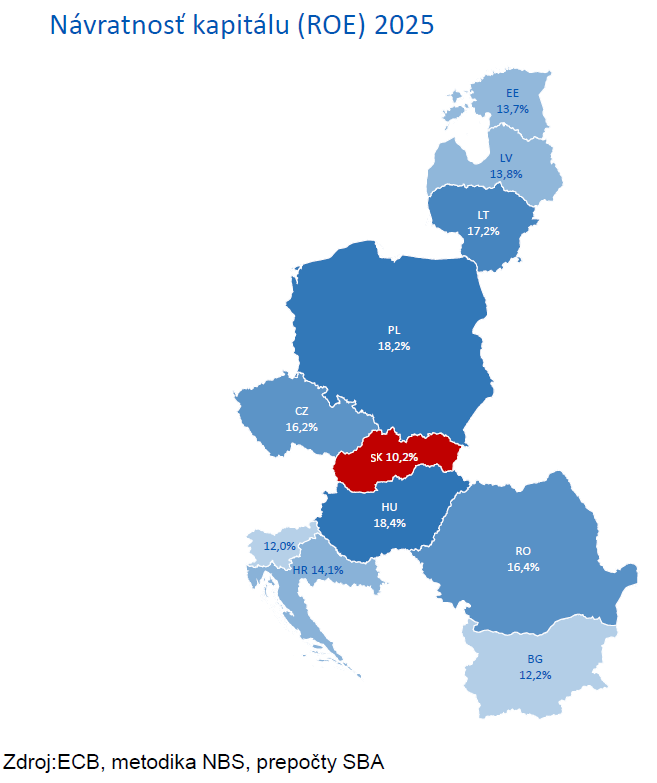
Tie sa rýchlo ozvali so sériou zaujímavých čísel. Pripomenuli napríklad, že ziskovosť slovenského bankového sektora patrí v regióne postkomunistických krajín k najnižším. Aj preto sa počet peňažných domov u nás neustále znižuje.
 NBS, ECB, SBA
Veľmi dôležitý je v tomto kontexte pohľad na „likviditu“ bankového biznisu. Finančníci majú pravdu, keď spomínajú, že farmár svoje pole nepresťahuje. Jednoduchšie je to s priemyselnou výrobou.
No najľahšie je presunúť bankový kapitál. Napríklad medzi dcérami rovnakej skupiny. Teda z krajiny, kde je návratnosť kapitálu nižšia, do štátu s vyššou ziskovosťou. Alebo rovno predať aktivity konkurencii.
Domáci neodídu
Situácia sa však líši aj v jednotlivých krajinách Európskej únie. Z Nemecka, Francúzska, Rakúska či Belgicka alebo iných tradičných západných krajín domáca banka len tak neodíde.
V prvom rade preto, že ich spoluvlastníkmi sú často domáce združenia podnikateľov, farmárov či odborárov.
U nás práve takéto prepojenie chýba. Aj banky so slovenskou licenciou sú až na výnimky vlastnené zahraničnými materskými spoločnosťami.
Fanúšikovia spomínaného Vladimíra Mečiara budú oponovať, že peňažné domy predsa sprivatizovala Dzurindova vláda. No realita je zložitejšia a zaujímavejšia.
V skutočnosti síce Mečiar proklamoval, že chce držať biznis v slovenských rukách, ale súčasný model je nevyhnutným dôsledkom práve jeho zvláštneho prístupu.
Kapitálotvorná vrstva
Mečiar ako prvý novodobý slovenský premiér presadzoval vznik domácej kapitálotvornej vrstvy. To by samo osebe nemuselo byť zlé. Problémom bola skôr spriaznenosť tejto vrstvy s vládou.
A tiež darček, ktorý dostala v podobe zrušenia druhej vlny kupónovej privatizácie. Bežní ľudia tak stratili možnosť podieľať sa na prevedení majetku do vlastníctva súkromných osôb v prospech úzkej skupiny.
Z toho istého dôvodu sa nikdy nerozvinula ani domáca burza. Tu je viditeľný veľmi výrazný kontrast so susedným Českom.
Ak v krajine chýbajú malí investori, ovplyvňuje to pohľad na podnikanie. Bežní ľudia si neuvedomujú, že nové dane a byrokratická záťaž sú aj na úkor ich dividend.
No späť k bankám. Tie boli v začiatkoch až na výnimky v slovenských rukách a pomáhali financovať podnikateľské aktivity novej kapitálotvornej vrstvy. Často tak robili bez primeraného zohľadňovania rizika. Výsledkom boli stámilióny problémových úverov.
Skrachované alebo predané
Problém zdedila vláda Mikuláša Dzurindu. Prvou kockou padajúceho domina sa stala AG Banka, ktorá koncom roka 1999 nebola schopná vyplácať vklady. Vtedajší guvernér NBS Marián Jusko označil odobratie licencie za významný precedens a ostatným peňažným domom odkázal, že nebudú vyčkávať a veriť planým sľubom akcionárov o ozdravení.
Nepomohlo. Do finančného neba sa postupne vybrali Slovenská kreditná banka, Dopravná banka a najväčšia Devín banka. Priemyselná banka bola v špecifickej pozícii. O licenciu neprišla, ale kúpila ju Slovenská sporiteľňa.
Mnohé z problémových peňažných domov dokonca zakrývali, že ich firemní dlžníci nesplácajú obrovské úvery. Práve to spôsobilo, že ich koniec prišiel neskoro a bol bolestivejší.
Fond na ochranu vkladov vyplatil náhrady až 660 miliónov eur, čo je viac ako dve percentá vtedajšieho hrubého domáceho produktu. Zdroje si fond musel požičať a následne ich dlhé roky splácal.
V dobrej kondícii neboli ani najväčšie peňažné domy. Vtedajšiu Slovenskú sporiteľňu, VÚB a Investičnú a rozvojovú banku sa rozhodla vláda zachrániť. Navýšenie kapitálu stálo stovky miliónov eur a zlé úvery boli prevedené do Slovenskej konsolidačnej. Nasledovala privatizácia.
Vtedajšia ministerka financií Brigita Schmögnerová v rozhovore pre Forbes vysvetlila, že predaj do zahraničia bol dobrý krok. „Je otázkou, čo iné v danom čase bolo možné urobiť. Kapitál, ktorý by sa dal do bánk investovať, na Slovensku neexistoval. Manažéri, ktorí by ich boli schopní efektívne riadiť, tiež neboli,“ dodala.
Fungujúce banky
Sektor je teda v zahraničných rukách nie navzdory Mečiarovej vízii, ale práve pre krátkozrakosť jeho vízie. Môžeme polemizovať, či to mohlo byť iné, keby hneď na začiatku 90. rokov platili jasné pravidlá a domáce banky by poctivo kontrolovali svoje portfóliá a strážili peniaze vkladateľov.
Dôležitým odkazom z 90. rokov je, že fungujúci bankový sektor nie je samozrejmosť a nemôže slúžiť ako dojná krava politikov.
Vie to aj Európska únia, ktorá cez European Banking Authority čoraz viac sprísňuje podmienky pre fungovanie finančných domov vrátane kapitálovej primeranosti. Niekedy až priveľmi, napríklad v porovnaní so Spojenými štátmi.
Zjednodušene platí, že banky príjmu vklady, peniaze následne požičajú a na tom zarábajú. Lenže práve pre nárast požiadaviek kapitálovej primeranosti potrebujú čoraz viac vlastných zdrojov na to, aby mohli poskytovať úvery.
Zjednodušujúco až vulgárne by sme mohli povedať, že je to fackou z jednej strany.
Navyšovanie domáceho extra odvodu by bolo fackou z druhej strany. Práve na základe požiadaviek kapitálovej primeranosti Slovenská banková asociácia odhadla, že zníženie zisku a vlastného kapitálu o sto miliónov eur znamená približne 15-tisíc priemerných hypoték.
Je to pomerne bolestivé pre ekonomiku. Najmä ak si uvedomíme, že by to mohlo zasiahnuť rizikovejších žiadateľov, ktorými sú predovšetkým mladí s nízkymi úsporami a napätým rozpočtom.
Užitočné sebectvo
Pred pár rokmi sme sa všetci tešili z výhodných hypoték, ktoré v prostredí lacných peňazí priniesli sadzby na úrovni jedného percenta. Dôležitý vplyv mal aj silný konkurenčný boj. Banky uverili, že získajú väčší trhový podiel, ktorý zužitkujú pri krížovom predaji. Prax ukázala, že tak jednoducho to nefunguje. Aj preto už budú peňažné domy v boji o klienta opatrnejšie.
Navyše, na trhu vidíme sústavnú konsolidáciu, ktorá sa najnovšie prejavila pohltením 365.bank zo strany ČSOB. Ostane tak len päť komplexných peňažných domov s domácou slovenskou licenciou pre bežného klienta: Slovenská sporiteľňa, VÚB, Tatra banka, ČSOB a Prima banka. Sú tu ešte tri pobočky: veľká UniCredit a menšie mBanka a Fio. Popri nich pôsobia aj privátne a biznisové inštitúcie.
Vylúčiť sa nedá ani ďalšia významná konsolidácia, ktorá súčasný počet ešte zníži.
Nie je dôvod obhajovať potrebu vysokej ziskovosti bánk, je to ich biznisové riziko a sebecký záujem. Ako však správne poznamenal už Adam Smith, práve toto „sebectvo“ spôsobuje, že poskytujú služby. Čím je tých bánk viac, tým sú ich služby lepšie a lacnejšie. Ak zo sebeckých dôvodov odídu, naruší to náš sebecký záujem využívať ich služby za výhodných podmienok.
A ešte k hypotéze, či by slovenskí vlastníci mali väčšiu chuť ostať na trhu aj pri náraste daňových a regulačných prekážok.
Jasná odpoveď prišla vlani, keď slovenská finančná skupina J&T predala 365.bank belgickej ČSOB.
Z pohľadu klienta tak otázka nestojí, kto peňažný dom vlastní, ale kto tu vôbec chce ostať.