Správny odhad budúcnosti odvetvia ešte nezaručuje dobrý výnos. Rozhoduje aj cena akcií, schopnosť firiem vytvárať zisk a to, koľko kapitálu potrebujú na ďalší rast.
Vitajte na investičnom cintoríne. Panuje tu pochmúrna nálada a zvláštne ticho. Ticho po investičnej eufórii. Cez deň sem občas zablúdia investori, ktorí hľadajú odpoveď na otázku, kde urobili chybu.
Po zotmení tu ožívajú spomienky na časy, keď sa zdalo, že stačí staviť na správny príbeh a zvyšok zariadi trh sám. Vence sem nikto nenosí. Len vietor obracia stránky starých investičných prezentácií, titulkov o revolúcii a odvážnych cenových cieľov, ktoré už dávno odvial čas.
Horiace sviečky osvetľujú náhrobky, na ktorých sú vytesané niektoré mená veľkých očakávaní: Vodík. Metaverse. SPAC. Konope. Každé z nich malo zmeniť svet, vytvoriť nový priemysel a zarobiť investorom majetok. A nikde nie je napísané, že sa tak raz nestane.
Zatiaľ však tieto príbehy po sebe často zanechali akciové grafy pripomínajúce čierne zjazdovky a otázku, ktorá sa ozve zakaždým, keď spľasne ďalšia investičná bublina: Ako sme práve tomuto príbehu mohli bezhranične uveriť?
V článku sa dozviete:
- prečo sa prepadli konopné akcie,
- prečo nevyšla stávka na virtuálne svety v Metaverse,
- môže podobný scenár postihnúť firmy zaoberajúce sa umelou inteligenciou?
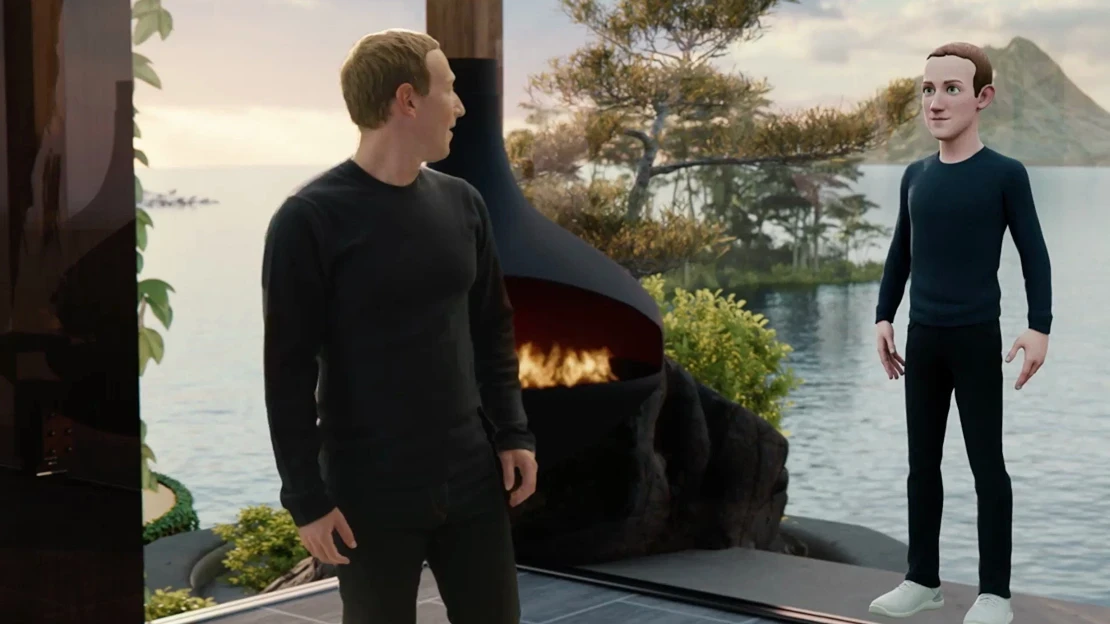
Na jeseň 2021 zachvátila investorov predstava, že ďalšiu kapitolu internetu napíšu virtuálne svety. Metaverse sa v priebehu niekoľkých mesiacov stal jedným z najskloňovanejších pojmov technologických firiem aj finančných trhov.
Firmy ho pridávali do stratégií, analytici kreslili obrovské trhy budúcnosti a investori hľadali spoločnosti, ktoré z novej éry vyťažia najviac. Komerčné využitie však postupovalo oveľa pomalšie, než trh očakával. Záujem používateľov zaostával za miliardovými investíciami a z niekdajšieho symbolu budúcnosti sa postupne stal jeden z najväčších investičných omylov posledného desaťročia.
„V roku 2021 sa po ňom dokonca premenovala samotná spoločnosť Facebook na Meta, a to bola vtedy piata najväčšia spoločnosť na svete. To je absolútne bezprecedentná stávka na novú technológiu, ktorá sa úplne minula s realitou. Teraz už len čítame články o tom, ako sa Zuckerbergov výlet do Metaverse za 80 miliárd dolárov, teda približne 68,9 miliardy eur, skončil a výdavky smerujú do umelej inteligencie,“ hovorí ekonóm Dominik Stroukal.
„Mám s tým aj vlastnú skúsenosť. Hoci som bol nesmierne skeptický, bál som sa verejne povedať, že je to nezmysel, pretože to by predsa Zuckerbergovi už dávno niekto povedal. A keď do niečoho dá desiatky miliárd dolárov, tak tam predsa musí niečo vidieť nielen on sám, ale aj množstvo ľudí okolo neho,“ priznáva.
Podľa neho je práve autorita silných osobností jednou z pascí, do ktorých investori opakovane padajú. To, že sa o niečom veľa hovorí, nemusí nič znamenať. A ani to, že niekto investuje do svojej vízie desiatky miliárd dolárov, ešte neznamená, že to dokáže, ak sa pokúša o kvadratúru kruhu.
Vodík
Na prelome rokov 2020 a 2021 stačilo pridať do prezentácie slovo hydrogen a investori sa takmer predbiehali v rade. Akcie spoločností Plug Power, Ballard Power Systems či FuelCell Energy sa počas vodíkovej horúčky stali hviezdami burzových diskusií aj investičných portfólií.
Plug Power sa v priebehu jediného roka dostala z okrajového titulu medzi najväčšie burzové senzácie, príbuzné akcie z rovnakého sektora bežne pridávali stovky percent a analytici aj politici hovorili o technológii, ktorá raz nahradí fosílne palivá v doprave, priemysle aj energetike. Vodík mal byť ďalším veľkým megatrendom a trh sa správal, akoby už boli jeho víťazi známi.
Lenže zatiaľ čo ceny akcií rástli raketovým tempom, väčšina firiem mala pred sebou ešte dlhú cestu k udržateľnému biznisu. Len čo sa optimizmu začali stavať do cesty vysoké úrokové sadzby, drahé financovanie a pomalší nástup vodíkovej ekonomiky, prišlo tvrdé vytriezvenie. Analytik Petr Lajsek zo spoločnosti Purple Trading však upozorňuje, že problém nespočíval v samotnom vodíku.
„Príbeh bol takmer dokonalý. Obrovské očakávania, podpora štátov, tlak na dekarbonizáciu. Problém bol v tom, že investori často oceňovali budúcnosť, ktorá bola technologicky aj ekonomicky ešte veľmi ďaleko,“ potvrdzuje.
SPAC
Na vrchole burzovej eufórie sa skratka SPAC objavovala takmer všade. Išlo o špeciálne akvizičné spoločnosti (Special Purpose Acquisition Company), ktoré vstupovali na burzu bez vlastného biznisu. Zjednodušene povedané, najprv od investorov vybrali miliardy dolárov a až potom hľadali firmu, ktorú kúpia a privedú na verejný trh.
Zástancovia hovorili o rýchlejšej a jednoduchšej alternatíve ku klasickému vstupu na burzu. Kritici namietali, že investori často kupujú prázdnu schránku postavenú predovšetkým na dôvere v jej zakladateľov. Nízke úrokové sadzby a prebytok lacných peňazí premenili SPAC na jednu z najväčších investičných mánií posledného desaťročia.
Prostredníctvom nich sa na burzu dostávali výrobcovia elektromobilov, vesmírne startupy aj technologické firmy s odvážnymi plánmi, ale minimálnymi tržbami. Symbolom celej horúčky sa stal investor Chamath Palihapitiya, prezývaný SPAC King, ktorý cez svoje spoločnosti Social Capital Hedosophia pomohol na burzu priviesť napríklad Virgin Galactic, Opendoor alebo SoFi.
V mnohých prípadoch stačil atraktívny príbeh a známe meno zakladateľa SPAC, aby investori poslali do projektu až stovky miliónov dolárov, teda v prepočte desiatky až stovky miliónov eur. Burzová horúčka však dlho nevydržala. Len čo sa trh vrátil k fundamentom, ukázalo sa, že množstvo firiem nedokáže naplniť očakávania, s ktorými na burzu vstupovali.
„Stovky firiem vstúpili na burzu cez SPAC s oceneniami založenými takmer výhradne na príbehoch budúcej disrupcie bez toho, aby mali overené cash flow alebo udržateľné biznisové modely. Po ochladení trhu väčšina týchto titulov stratila 70 až 95 percent hodnoty a mnohé skončili prakticky na nule. Príčinou bolo systematické uprednostňovanie príbehu pred realitou hospodárenia a ignorovanie klasických princípov oceňovania,“ hovorí Petr Žabža z Air Bank.
Konope
„Za jeden z najväčších prepadákov považujem konopné akcie. Investori správne odhadli rast legálneho trhu, ale precenili vývoj budúcich marží. Odvetvie následne zasiahla nadprodukcia a cenová vojna. Začali sa vo veľkom vydávať nové akcie. Je to taký štandardný prípad, keď mal investor pravdu o budúcnosti odvetvia, ale napriek tomu na investícii väčšina investorov prerobila,“ spomína Jiří Tyleček z XTB.
Konopný sektor na prelome rokov 2018 a 2019 pripomínal zlatú horúčku. Legalizácia v Kanade odštartovala preteky o čo najlepšiu pozíciu na trhu, investori očakávali rýchle uvoľňovanie legislatívy aj v Spojených štátoch a akcie spoločností ako Canopy Growth, Tilray alebo Aurora Cannabis patrili k najsledovanejším titulom severoamerických búrz.
Ocenenia rástli závratným tempom a z vtedy malých firiem sa v priebehu niekoľkých mesiacov stali miliardové spoločnosti. Lenže burzový rauš netrval dlho. Ukázalo sa, že vybudovať nový priemysel je podstatne zložitejšie než o ňom rozprávať investorom. Z niekdajších burzových hviezd zostali (bez)cenné papiere, ktoré v priebehu niekoľkých rokov odpísali väčšinu svojej hodnoty, a sny mnohých investorov o rýchlom zbohatnutí sa razom rozplynuli ako dym.
Nech žijú duchovia
Okrem celých odvetví má investičný cintorín aj svoju aleju konkrétnych mien, ktoré dodnes strašia investorov. „Najväčším sklamaním pre mňa nie sú firmy, ktorým nevyšiel biznis, to k investovaniu patrí. Sú to podvody a zlyhania systému, pretože tam investor mohol urobiť všetko správne, a napriek tomu nemal šancu,“ hovorí Dan Hamerník, ktorý patrí k najúspešnejším investorom na platforme etoro.
Krásnym príkladom sú podľa neho kauzy ako Wirecard alebo Nikola. V jednom prípade máme falošné príjmy, neexistujúce peniaze, zlyhanie audítorov a regulátorov a zjavne podvodné konanie. V druhom prípade zase nákladné elektromobily, ktoré firma roztlačí z kopca, pričom tvrdí, že idú na vlastný pohon. „Keď zlyhajú poistky, na ktoré sa bežný investor musí spoliehať, nie je to jeho chyba,“ namieta.
Podobných titulov, ktoré dnes odpočívajú v pokoji, by sme určite našli oveľa viac. Jedným z najvýraznejších je napríklad WeWork. V roku 2019 bola firma oceňovaná takmer na 47 miliárd dolárov, teda približne 40,5 miliardy eur, hoci jej biznis bol vo svojej podstate postavený na prenájme kancelárií a zároveň generoval obrovské straty.
Len čo sa pri príprave IPO naplno ukázala ekonomická realita firmy, ocenenie sa v priebehu krátkeho času prakticky rozpadlo a z jedného z najhodnotnejších startupov sveta sa stal symbol toho, ako ďaleko sa môžu očakávania investorov odtrhnúť od ekonomickej reality.
„Na WeWorku je fascinujúce predovšetkým to, ako dlho dokázal atraktívny príbeh prekrývať veľmi nepresvedčivé čísla. Pre investorov je to dôležitá pripomienka, že skvelý príbeh ešte automaticky neznamená skvelú investíciu,“ dopĺňa Lajsek.
Tentoraz je to iné
Prejsť sa investičným cintorínom a spätne rozdávať rozumy je jednoduché. Oveľa ťažšie je rozpoznať okamih, kedy a kde môže vzniknúť ďalší hrob. Pritom varovné signály sa (ne)pravidelne opakujú a majú spoločné znaky. Investori ich síce väčšinou vidia, ale v období eufórie im prestávajú prikladať význam.
Jednou z hlavných chýb býva cena. Len čo trh uverí veľkému príbehu, prestáva riešiť, koľko zaň vlastne platí. Pozornosť sa presúva od ziskov, cash flow alebo zadlženia k veľkosti budúceho trhu, počtu používateľov alebo odhadom, aké obrovské raz celé odvetvie bude.
Ocenenia rastú oveľa rýchlejšie než samotné tržby a firmy získavajú miliardové hodnoty dlho predtým, než preukážu, že dokážu zarábať. Rovnako nebezpečné je, keď spoločnosť venuje viac času vysvetľovaniu, aký veľký trh raz ovládne, než tomu, kto za jej produkt skutočne zaplatí. Namiesto výsledkov prichádzajú spravidla sľuby. A namiesto ziskov ďalšie emisie akcií, ktoré financujú súčasnú prevádzku aj budúci rast.
V pozadí často zostáva aj skutočnosť, že vedenie niektorých firiem je motivované skôr krátkodobým rastom ceny akcií a mediálnou pozornosťou než dlhodobým vytváraním hodnoty. V spojení s obdobím vysokej likvidity a ľahko dostupného kapitálu vzniká prostredie, ktoré sa v minulosti opakovane skončilo bolestivou korekciou. Svoju úlohu zohráva aj psychológia davu.
Rastúce ceny akcií priťahujú ďalších špekulantov ako magnet, sociálne siete vytvárajú dojem, že zarábajú úplne všetci, a najväčším rizikom prestáva byť zlá investícia. Oveľa silnejší je strach, že človeku ujde vlak, teda FOMO (fear of missing out).
V týchto situáciách sa často objavuje veta, ktorá predchádzala azda každej veľkej investičnej bubline: Tentoraz je to iné. Častým javom je potom neskoro dobiehajúci jednotlivec, ktorý nechce ako jediný zostať stáť na peróne. Pridá trochu páky, prikúpi za každú cenu a v priebehu chvíle si zarobí na to, že si naňho zubatá začne brúsiť investičnú kosu.
Voľné hrobové miesta
Kde bude stáť ďalší náhrobok, na tom sa analytici nezhodnú. Prekvapivo však nezaznieva dôrazné varovanie pred samotnou umelou inteligenciou. Väčšina z nich ju, naopak, považuje za technológiu, ktorá svet skutočne zmení. Otáznik visí nad tým, či súčasné ocenenia už nepočítajú s príliš optimistickým scenárom.
„Viem si predstaviť, že v rámci AI budú lokálne nezmysly alebo aspoň prehnané očakávania,“ hovorí Dominik Stroukal. Ako príklad uvádza súčasný boom takzvaného vibecodingu, teda vytvárania aplikácií pomocou umelej inteligencie. Do App Store sa podľa neho za posledný mesiac nahralo toľko aplikácií ako ešte nedávno za celý rok. A prakticky všetky majú nula používateľov.
To znamená, že vibecoding síce funguje skvele, ale problémom je monetizácia. „Na konci dňa fungujú zas len a len staré dobré Buffettove priekopy. Pri vibecodingu nielenže priekopa nie je, to sú úplne otvorené dvere pre všetkých, aby urobili to isté,“ uvádza.
Podobnú opatrnosť odporúčajú analytici aj pri ďalších témach. Petr Žabža upozorňuje na časť akcií z oblasti zelenej energetiky alebo digitálne aktíva, kde podľa neho ocenenia predbiehajú schopnosť firiem vytvárať zodpovedajúce peňažné toky a zisky. Jiří Tyleček považuje za rizikový aj sektor kvantových počítačov.
„Technológia môže byť síce prelomová, ale ceny niektorých akcií už predpokladajú rýchlu komercializáciu a vysoké marže. Pritom vôbec nemusí dôjsť k technologickému zlyhaniu. Stačí, aby komerčné využitie trvalo dlhšie a vyžadovalo ďalší kapitál.“
A rovnaký princíp podľa Dana Hamerníka platí aj pre časť elektromobility. Pripomína, že v účtovnom zisku podľa štandardov GAAP je dnes z čisto elektrických automobiliek iba Tesla a možno sa k nej tento rok pridá Nio. Pri desiatkach ďalších startupov zatiaľ nie je isté, či sa vôbec niekedy dostanú do zisku. Práve preto očakáva, že sektor čaká čiastočná konsolidácia.
Epitaf
Investičný cintorín nie je zlyhaním kapitalizmu, je jeho prirodzenou súčasťou. Skôr než sa objaví ďalší Amazon, Nvidia alebo Tesla, zmiznú desiatky iných firiem, o ktorých boli investori presvedčení, že zmenia svet. A to je bežný kolobeh života. Na začiatku technologickej revolúcie takmer nikto spoľahlivo nerozpozná, kto sa stane jej skutočným víťazom.
Aj preto je jedným z najdôležitejších pravidiel investovania staré, otrepané, ale nadčasové pravidlo o dôslednej diverzifikácii. Aj ten najlepší príbeh napokon môže skončiť pod zemou a ani tá najpresvedčivejšia investičná téza nestojí za stávku all in. Prepásli ste skvelú investíciu s rozprávkovým výnosom?
Trh vždy vypraví ďalší vlak a ušlý zisk bolí spravidla oveľa menej než realizovaná strata. Niekedy je preto najlepšia investícia tá, ktorú človek vôbec neurobí. Umelá inteligencia, elektromobily alebo digitalizácia svet skutočne menia. To však samo osebe ešte neznamená, že na nich zarobí každá firma ani že každá akcia predstavuje dobrú investíciu.
Investori by si preto nemali lámať hlavu iba s tým, na čo staviť. Rovnako dôležité je vedieť, koľko sú za budúcnosť ochotní zaplatiť. Na investičnom cintoríne totiž neležia technológie, ktoré svet neposunuli dopredu. Ležia tam väčšinou očakávania, ktoré predbehli realitu.